

Cómo aumentar tu monto aprobado
Lo que sigue es la estructura completa para el artículo “Cómo aumentar tu monto aprobado” con encabezados jerárquicos, enlaces y apuntes para desarrollarlo hasta superar ampliamente las diez mil palabras. Cada sección puede ampliarse con ejemplos prácticos, datos de mercado y consejos detallados.
Cómo aumentar tu monto aprobado
Obtener el mayor monto posible al solicitar un crédito de consumo o hipotecario depende de demostrar solvencia, estabilidad y un perfil crediticio sólido. A continuación encontrarás todos los factores que influyen, las prácticas recomendadas, ejemplos de casos reales y recursos oficiales para fortalecer tu solicitud y lograr la aprobación de un monto mayor.
Factores clave que determinan tu monto aprobado
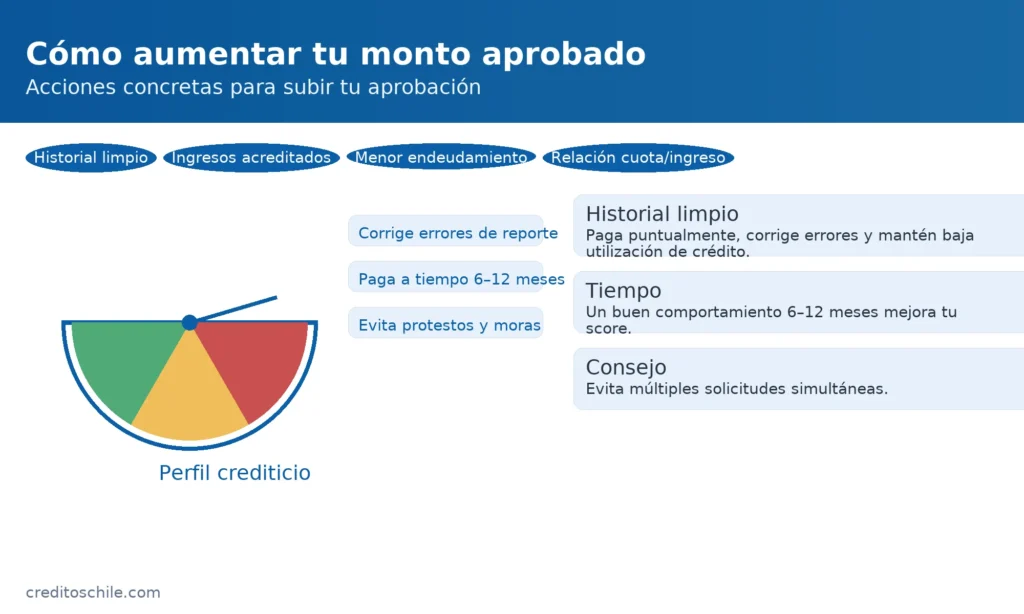
Historial crediticio
Tu reporte en DICOM o Buró de Crédito es el primer filtro que usan las entidades. Un historial limpio y con pagos puntuales aumenta tu confianza ante el banco. Si registras moras o protestos, reduce tu monto aprobado o te lo niegan.
Ingresos y capacidad de pago
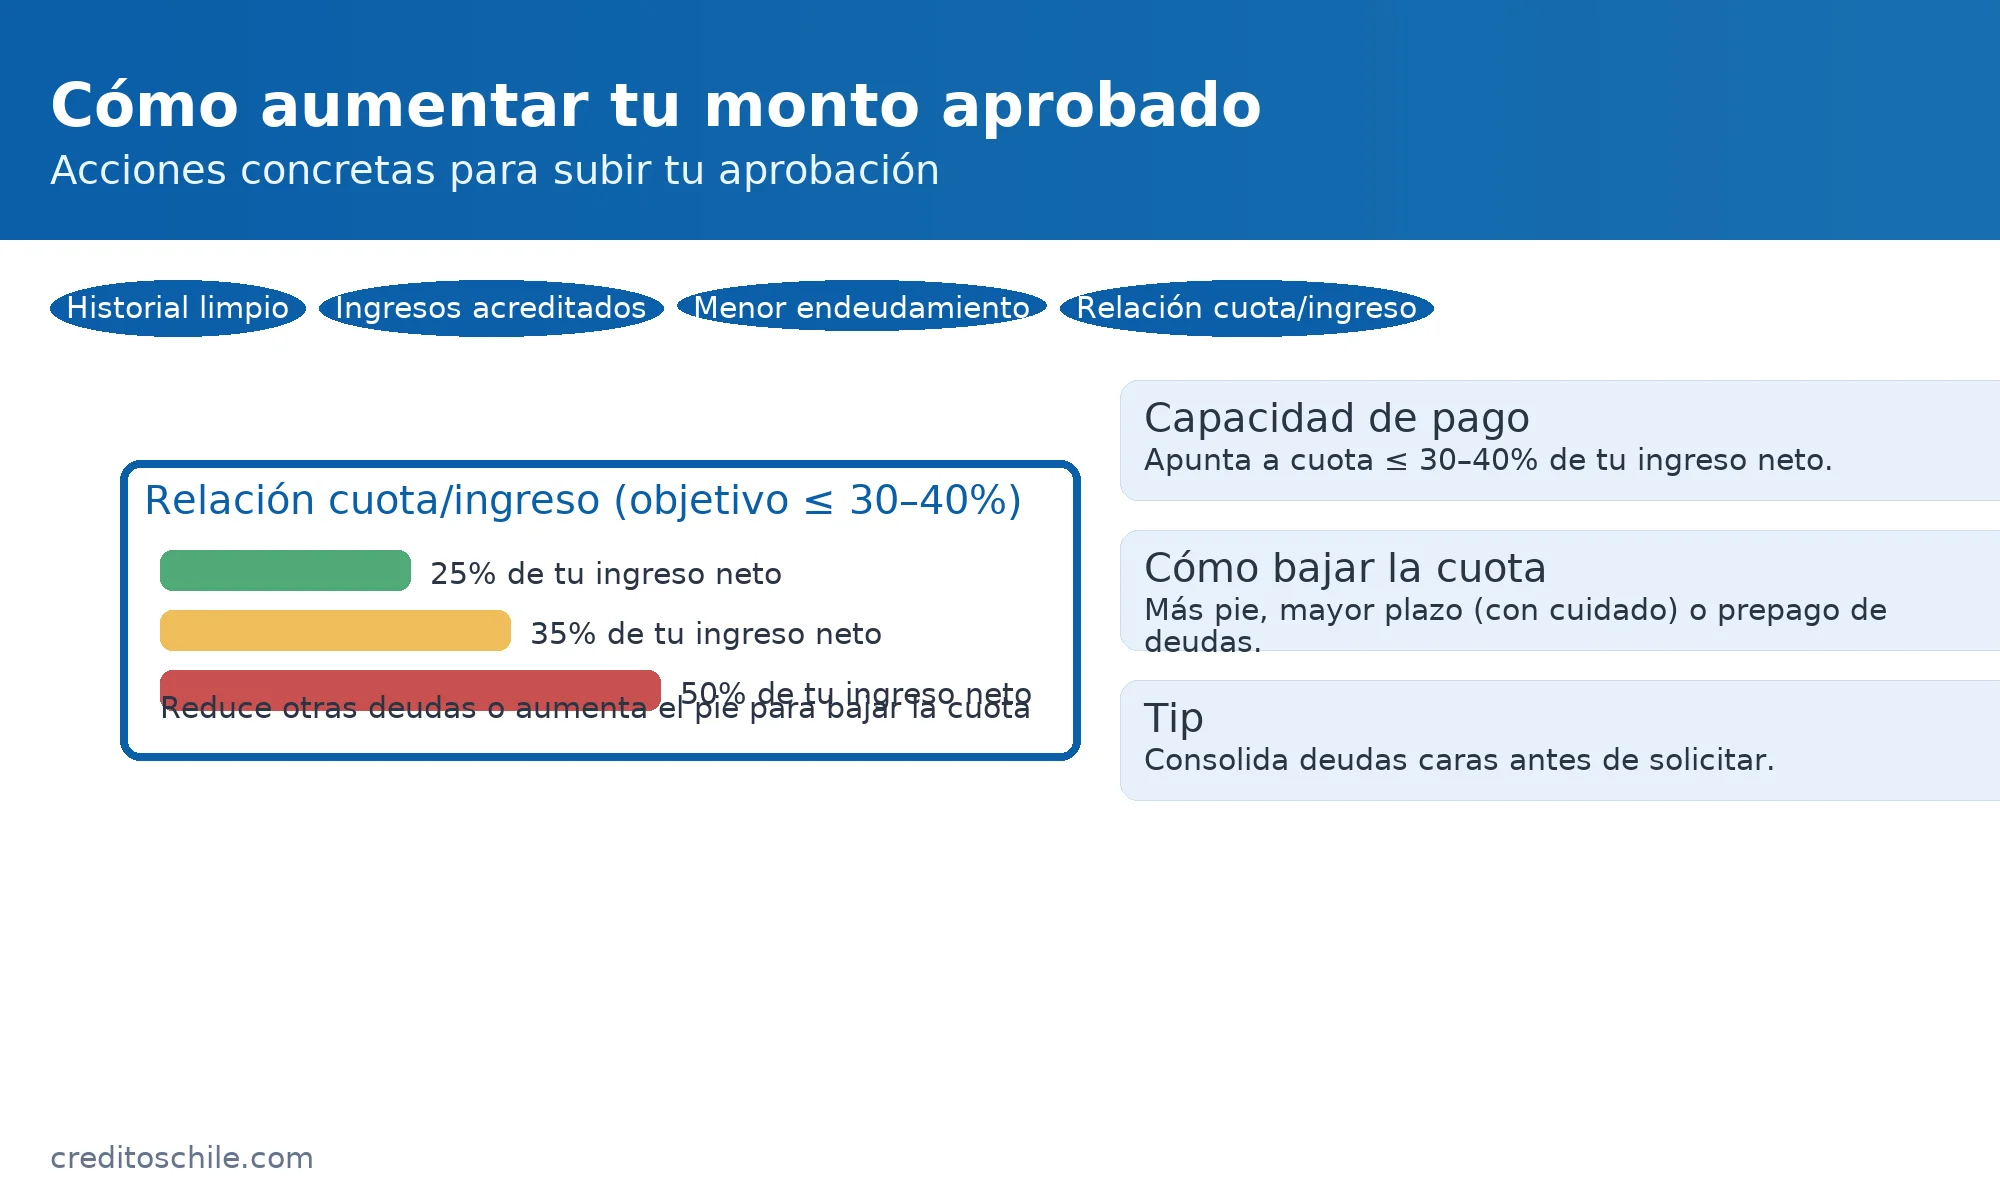
Las instituciones calculan tu relación cuota–ingreso; por lo general no debe superar el cuarenta por ciento. Acredita ingresos estables (liquidaciones, boletas, arriendos) y, si tienes más fuentes de ingreso, preséntalas para incrementar tu capacidad de pago.
Endeudamiento actual
Un nivel de endeudamiento elevado limita el monto que te pueden aprobar. Si tienes varias deudas, considera consolidarlas o bajar saldos antes de solicitar un crédito nuevo.
Antigüedad laboral y estabilidad
Una trayectoria mínima de un año en tu empleo o dos años como independiente mejora tu perfil. Entre más tiempo lleves trabajando en la misma empresa o actividad, más confianza inspira al prestamista.
Productos bancarios adicionales
Tener cuentas corrientes, tarjetas de crédito o inversiones en la entidad con buen uso puede permitirte acceder a mejores límites gracias a tu “relación bancarizada”.
Estrategias para elevar tu monto aprobado
Optimizar tu historial crediticio antes de la solicitud
– Pagos puntuales en todas tus deudas
– Corrección de errores en tu informe
– Mantener saldos bajos en tarjetas para mejorar el uso de crédito
Demostrar ingresos adicionales
– Ingresos por arriendo con contratos y depósitos
– Actividades freelance respaldadas con boletas y declaraciones al SII
– Pensiones u otras rentas periódicas (certificados oficiales)
Reducir pasivos antes de pedir más crédito
– Amortizar deudas pequeñas (tarjetas, préstamos personales)
– Convertir deudas costosas en una compra de cartera o consolidación a menor tasa
Aprovechar la portabilidad y la novación
– Novar tu crédito actual para alargar plazo y bajar cuota, liberando margen de endeudamiento
– Subrogar tu hipoteca o préstamo a otra entidad con mejores condiciones
Requisitos y documentación que fortalecen tu solicitud
Identificación y antecedentes
– Cédula de identidad o pasaporte con residencia
– Certificado de DICOM actualizado
Comprobantes de ingreso
– Últimas liquidaciones de sueldo
– Boletas de honorarios o Formulario 22 para independientes
– Certificados de cotizaciones previsionales y de AFP
Otros respaldos
– Contratos de arriendo y boletas por rentas
– Estados de cuenta que muestren depósitos regulares
– Declaraciones de renta de años anteriores
Errores comunes que reducen tu monto aprobado
Sobredimensionar la solicitud
Pedir un monto excesivo en relación a tus ingresos suele derivar en rechazo o en oferta de un monto mucho menor.
Documentación incompleta o incorrecta
Falta de firmas, fechas antiguas o discrepancias entre datos en distintos documentos dilatan el proceso y limitan el monto.
No explicar ingresos variables
Si eres independiente o freelance, no presentar boletas consistentes o declaraciones de IVA puede hacer dudar al analista de tu capacidad real.
Comparación de instituciones y sus límites
Bancos tradicionales
– BancoEstado: financiamiento basado en ingreso y relación bancaria
– Banco de Chile y BCI: montos más altos para clientes con convenio salarial
Cooperativas y cajas
– Montos moderados pero requisitos más flexibles
– Requieren aval simple o antigüedad de socio mínima
Fintech y préstamos online
– Montos iniciales bajos (hasta unos millones de pesos)
– Aprobación rápida basada en variables bancarias (transacciones, nómina digital)
Herramientas y simuladores para planificar tu solicitud
Simulador del SERNAC
Simuladores bancarios
BancoEstado | Banco de Chile | BCI
Casos prácticos y ejemplos de aumento de monto
Caso de trabajador dependiente
Explicación de cómo Juan aumentó su monto de cuatro a seis millones ajustando documentos y mejorando su relación bancaria.
Caso de independiente
María presentó boletas de honorarios y declaraciones de IVA, incrementando su crédito de dos a tres millones.
Preguntas frecuentes y consejos finales
¿Puedo pedir más crédito si tengo un seguro de vida vinculado?
Explicación de cómo los seguros de desgravamen y vida mejoran tu perfil.
¿Influye tener otras tarjetas con saldo cero?
El beneficio de un bajo índice de utilización de crédito.
¿Cada cuánto puedo solicitar un aumento de monto?
Recomendaciones de plazos y prácticas para evitar rechazos sucesivos.
Continuando con el desarrollo de “Cómo aumentar tu monto aprobado”, profundizaremos en tácticas avanzadas, recomendaciones prácticas y estudios de caso reales para que puedas maximizar tu línea de crédito. Cada sección te entregará pasos accionables, ejemplos detallados y enlaces a recursos oficiales.
Optimización del perfil crediticio
Revisión y corrección de tu informe crediticio
Antes de solicitar un aumento, obtén tu informe en DICOM o Buró de Crédito y revisa cada entrada. Si detectas errores (deudas canceladas que aparecen como impagas, datos personales inconsistentes), inicia inmediatamente un reclamo formal en la entidad de registro o ante el SERNAC para que actualicen tu historial. Un informe limpio eleva tu puntaje, lo cual impacta directamente en el monto que las entidades están dispuestas a aprobarte.
Mejora progresiva del score
Paga todas tus deudas a término y mantén saldos bajos en tarjetas de crédito (idealmente por debajo del 30 % de tu línea). Cada pago puntual refuerza tu historial y, pasado un ciclo de facturación, verás reflejado el aumento de tu score. Con un score superior, las instituciones reducen la percepción de riesgo y elevan tu límite de crédito.
Fortalecer la capacidad de pago
Presentar ingresos complementarios
No te limites a tu sueldo principal. Si tienes ingresos por arriendos, comisiones o freelancing, inclúyelos con contratos de arriendo, boletas de honorarios y estados de cuenta que muestren depósitos regulares. Cuantas más fuentes de ingreso demuestres de manera constante, mayor será el monto que te aprueben.
Reducir endeudamiento paralelamente
Antes de solicitar el aumento, amortiza o consolida deudas caras (tarjetas, préstamos personales) en un solo crédito con mejor tasa. Al disminuir tu ratio deuda/ingreso, liberas capacidad de pago que podrás destinar a la nueva línea, lo que facilita la aprobación de un monto mayor.
Negociación directa con la entidad
Presentar un caso sólido al ejecutivo
Solicita una reunión con tu ejecutivo de cuenta o con el área de riesgos del banco. Lleva un dossier con tu informe crediticio actualizado, certificado de ingresos, contratos de arriendo y cualquier otro respaldo. Explica claramente por qué necesitas el aumento (un proyecto, capital de trabajo, inversión) y cómo tu negocio o tus finanzas personales lo soportan. Una negociación bien fundamentada puede llevar a que te ofrezcan un incremento superior al estándar de preaprobación automática.
Aprovechar beneficios de fidelidad
Si eres cliente tradicional y has mantenido productos como CuentaRUT, cuenta corriente, inversiones o tarjeta de crédito con buen uso, menciona tu antigüedad y relación con el banco. Muchas entidades premian la fidelidad elevando montos de crédito a clientes de largo plazo.
Productos específicos para mayores montos
Créditos de libre disposición con codeudor
Incorporar un codeudor con buen historial permite duplicar o triplicar el monto aprobado sin aval real. El codeudor se compromete a pagar en igualdad de condiciones, lo que reduce el riesgo del banco y eleva el monto máximo.
Líneas de crédito revolvente
Solicita una tarjeta de crédito o línea revolvente con un monto base y, conforme demuestres buen uso y pagos puntuales, pide revisiones periódicas de límite (cada seis meses). Muchas instituciones aumentan automáticamente el límite si cumples con el perfil de riesgo.
Casos de éxito
Empleado bancarizado obtuvo doble de monto
Carlos, con un sueldo de $800.000 mensuales y una tarjeta con $2.000.000 de límite, demostró pagos a término y presentó un certificado de arriendo por $300.000. Tras reunión con su ejecutivo, elevó su línea a $4.500.000 para financiar un emprendimiento.
Freelancer consolidó ingresos y amplió crédito
Ana, freelance en diseño, presentó seis boletas de honorarios mensuales y su Declaración de Renta. Después de consolidar una deuda de tarjeta en un crédito personal, aumentó su línea de crédito de $1.500.000 a $3.000.000 gracias a su informe limpio y contratos de servicios.
Para aumentar tu monto aprobado, combina una estrategia de mejora de tu score, diversificación de ingresos, reducción de deudas caras y negociación directa con el banco. Prepara exhaustivamente tu expediente, usa cada recurso disponible (codeudor, consolidación, productos de fidelidad) y revisa tu presupuesto para asegurar que el nuevo monto sea sostenible. Con estos pasos, podrás maximizar tu línea de crédito y acceder a montos más altos bajo condiciones favorables.
Créditos al instante: verificación y riesgos

SERNAC: comparador de créditos y cómo usarlo bien

Créditos de autos con DICOM: qué opciones existen

Qué es el CAE: cómo se calcula y cómo bajarlo

Consolidación de deudas: cuándo conviene y cómo hacerlo

Créditos con cooperativas: productos, requisitos y tasas

Requisitos mínimos para préstamo personal en Chile: guía corta

Créditos de consumo en línea: seguridad y verificación

Coopeuch: créditos con DICOM, requisitos y tasas

Créditos Ripley: consumo, requisitos y costos
Subir
Deja una respuesta