

Créditos al instante: verificación y riesgos
Los “créditos al instante” o “préstamos rápidos” se ofrecen en redes sociales, buscadores, mensajería y apps móviles con mensajes seductores: dinero inmediato, sin historial, con requisitos mínimos. En Chile, el auge de estas ofertas convive con un marco legal y regulatorio que protege a las personas consumidoras, y con alertas oficiales frente a prestamistas no regulados, suplantaciones y fraudes. Esta guía práctica te ayuda a distinguir oferta legítima de engaño, a verificar a quien te ofrece dinero y a conocer los riesgos típicos de este mercado para que avances con información confiable y enlaces oficiales.
El Servicio Nacional del Consumidor ha investigado aplicaciones de préstamos que, tras captar datos, ejercen prácticas abusivas —incluida la extorsión— y remitió antecedentes a la Policía de Investigaciones; al mismo tiempo, la Comisión para el Mercado Financiero mantiene listados y alertas de entidades que ofrecen créditos fraudulentos y orienta a verificar si una institución está efectivamente fiscalizada. Usa siempre los canales oficiales antes de entregar documentos o autorizar permisos en tu celular.
Qué significa realmente “crédito al instante”
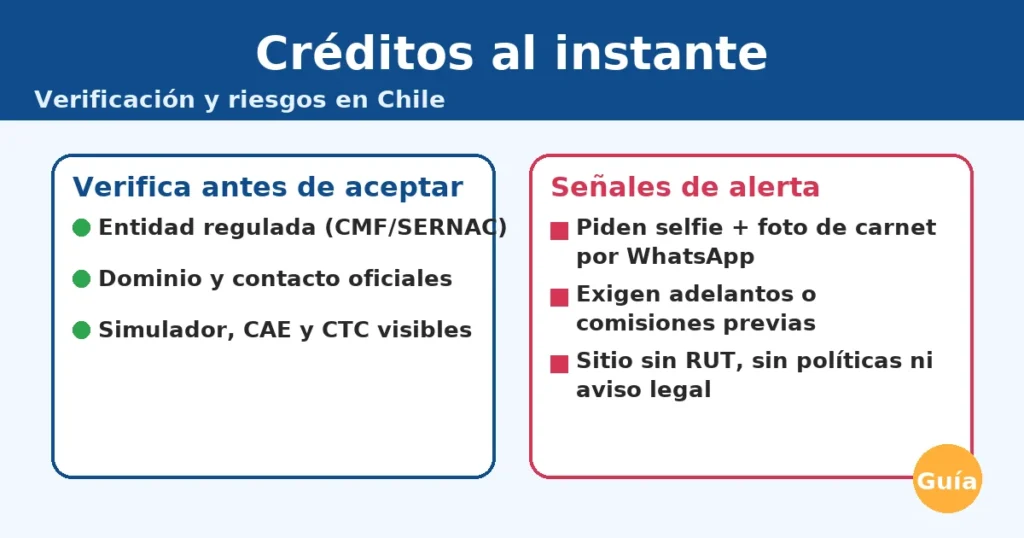
En su versión legítima, es un crédito de consumo o microcrédito distribuido por una entidad regulada que digitaliza evaluación, firma y desembolso, informando costo total y condiciones. En su versión riesgosa, es una promesa de dinero fácil que solicita fotos de documentos, selfies, accesos a contactos y galería, y presiona por transferencias anticipadas o “gastos de gestión” sin contrato válido. La diferencia clave es la trazabilidad: la entidad regulada deja huella en registros oficiales, publica información de costos (CAE y CTC) y ofrece canales formales de atención; la irregular se mueve por WhatsApp, cambia dominios con frecuencia y evita la verificación regulatoria. En Chile, tus derechos como consumidor financiero incluyen exigir la Carga Anual Equivalente y el Costo Total del Crédito, y obtener la liquidación del crédito cuando lo requieras.
Señales confiables de una oferta sólida
- La entidad aparece en el buscador de entidades fiscalizadas de la CMF y mantiene datos vigentes.
- Publica CAE y CTC de manera clara, consistente con lo exigido por la autoridad.
- No exige pagos por adelantado para “liberar” el crédito ni te pide ceder permisos invasivos en el teléfono.
Cómo verificar a quien te ofrece un crédito
Antes de subir documentos o firmar electrónicamente, valida la identidad del proveedor, su fiscalización y su ausencia en listas de fraude. Este proceso toma minutos y puede ahorrarte años de problemas.
Consulta de fiscalización en el sitio de la autoridad
Ingresa el nombre o el RUT del proveedor en Entidades fiscalizadas y otras instituciones de la CMF. Si no aparece, desconfía. Ojo con sitios que “dicen” estar bajo la CMF: la propia Comisión advierte sobre documentos falsos y recomienda verificar directamente en su buscador.
Revisión de alertas por fraude y listas de entidades observadas
La CMF publica un apartado con alertas de créditos fraudulentos y plataformas no reguladas. Revisa ese listado y las notas de prensa recientes, donde la autoridad actualiza casos detectados y reitera buenas prácticas para no caer en suplantaciones.
Confirmación de tus derechos de información financiera
En Chile, las ofertas de crédito deben informar la Carga Anual Equivalente y el Costo Total del Crédito, además de la liquidación si la solicitas. Compara “manzanas con manzanas” usando CAE y CTC, no sólo la cuota.
Referencia de tasas de mercado y límites legales
La CMF publica mensualmente la tasa de interés corriente y la máxima convencional, referente para el mercado. Si una oferta te presenta costos que “chocan” con estos rangos o no son explicables por comisiones y seguros, pide detalle por escrito y contrasta con los certificados oficiales. Puedes revisar los documentos y series históricas en el portal de la CMF.
Marco legal de las operaciones de crédito de dinero
Las operaciones de crédito de dinero están reguladas por ley, que define su alcance y reglas generales. Revisa el texto oficial en la Biblioteca del Congreso Nacional para comprender conceptos y resguardos básicos antes de contratar.
Riesgos típicos de los créditos rápidos y cómo evitarlos
La inmediatez suele esconder costos y riesgos que se manifiestan luego del desembolso o incluso antes, en la etapa de solicitud. Conocer las tácticas más comunes te permite prevenir.
Extorsión y acceso abusivo a tus datos
La autoridad de consumo ha investigado apps que, tras acceder a tus contactos, fotos o ubicación, presionan por pagos y amenazan a familiares. Ante indicios de delito, SERNAC ha derivado antecedentes a la PDI y oficiado a tiendas de aplicaciones para contener la proliferación de estos servicios. Si una app solicita permisos invasivos sin justificación, desinstala y denuncia.
Suplantación de instituciones financieras
Delincuentes usan logos, “timbres” y textos legales para aparentar fiscalización. La CMF advierte que circulan documentos falsos que aluden a supervisión de la ex SBIF, SVS o el Banco Central. La recomendación oficial es verificar en el buscador de fiscalizados de la CMF y desconfiar de quien pida transferencias anticipadas.
Fraudes con pagos electrónicos asociados al crédito
Si te solicitan adelantos por “gestión”, “seguro” o “aprobación”, pueden canalizarse por medios de pago digitales. La ley que combate el sobreendeudamiento y el fraude en medios de pago —vigente desde mayo de dos mil veinticuatro— reformuló la responsabilidad de usuarios y emisores, estableciendo plazos y mecanismos específicos de restitución de fondos y obligaciones de seguridad. SERNAC resume plazos y obligaciones en su especial de ley de fraudes.
Datos clave que debes conocer sobre la ley de fraudes
- Existen plazos para la restitución según el monto reclamado y reglas específicas cuando hay giros o avances.
- La normativa impone deberes de prevención a usuarios y a las entidades reguladas, y permite impugnar operaciones dentro de ventanas definidas anteriores al aviso. Revisa el detalle en las fichas oficiales.
Pasos concretos para evaluar una oferta de préstamo inmediato
Antes de entregar datos o firmar electrónicamente, recorre esta ruta de verificación. Es corta, gratuita y usa fuentes públicas.
Búsqueda de fiscalización y alertas
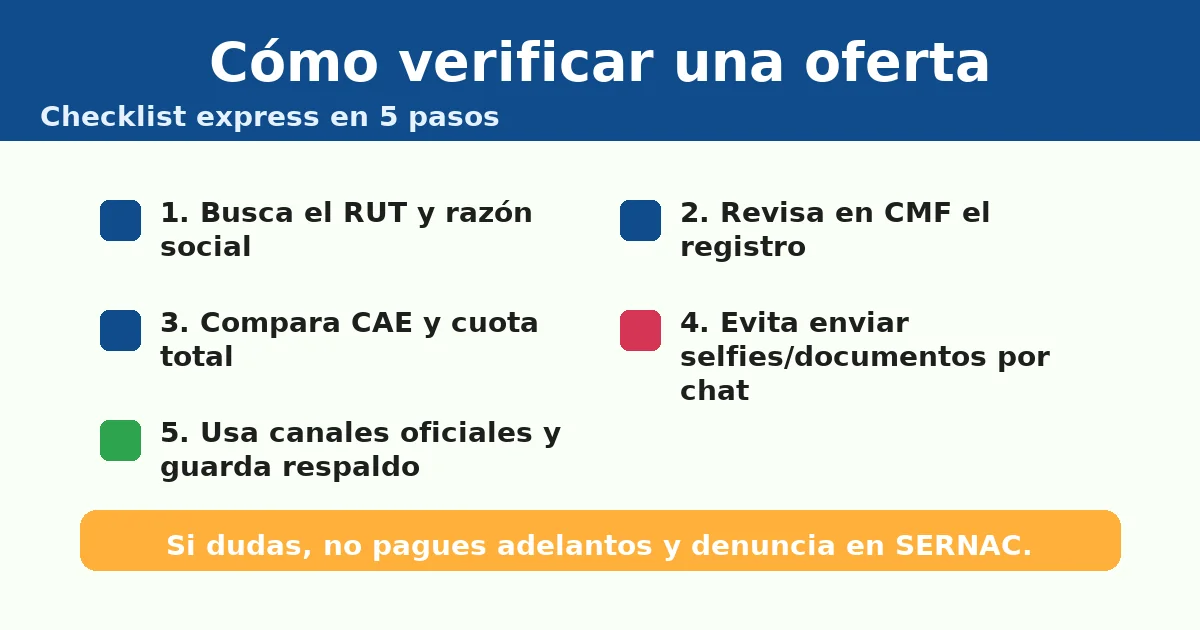
- Consulta el buscador de entidades fiscalizadas con nombre o RUT de la empresa.
- Revisa el listado de alertas y fraudes de la CMF y las notas recientes.
Contraste de información comercial y costos
- Exige la CAE y el CTC por escrito; compáralos con lo que ya tienes.
- Verifica que la tasa informada sea consistente con el entorno de tasas de interés de referencia publicado por la CMF.
Validación de seguridad y privacidad
- Si la app pide permisos para leer contactos o fotos, detente: SERNAC ha alertado sobre su uso extorsivo en apps de préstamos.
- No pagues “anticipos” ni “gastos de activación” para “liberar” el crédito; son señales típicas de fraude. Consulta el especial de fraude de SERNAC para reconocer patrones.
Qué hacer si ya compartiste datos o transferiste dinero
Actúa de inmediato para limitar daños, dejar constancia y activar mecanismos de restitución cuando proceda.
Acciones inmediatas recomendadas
- Bloquea medios de pago y cambia contraseñas.
- Presenta reclamo por fraude ante tu emisor y solicita el procedimiento que la ley establece. Revisa los plazos en el especial de SERNAC.
- Ingresa reclamo en SERNAC con toda la evidencia (capturas, transferencias, chats).
- Si hay amenazas o extorsión, denuncia en la PDI; SERNAC ha derivado casos de apps de préstamos a esa policía especializada.
Cuándo acudir al Ministerio Público
Si fuiste víctima de usura, amenazas, extorsión o suplantación, la Fiscalía investiga delitos asociados a préstamos ilegales y bandas organizadas. Existen antecedentes de persecuciones penales a redes de préstamos informales.
Alternativas más seguras cuando necesitas liquidez rápida
Evitar la urgencia mal resuelta es tan importante como detectar el fraude. Explora opciones con trazabilidad y regulación.
Portabilidad para mejorar condiciones con un proveedor confiable
La portabilidad financiera permite mover tus créditos y productos a otra institución con mejores condiciones, reduciendo costos de trámite. Revisa la página oficial del gobierno y el texto legal en la Biblioteca del Congreso para conocer requisitos, plazos y alcances.
Microcrédito y consumo con entidades fiscalizadas
Consulta bancos, cooperativas y retail financiero que figuren en el buscador de la CMF. Exige siempre CAE, CTC y liquidación. Desconfía de ofertas “sólo por WhatsApp” o que evitan contratos y firma electrónica avanzada.
Señales de buena práctica en una oferta legítima
- Transparencia de costos y simuladores alineados con las metodologías de CAE.
- Contrato claro, con canales de atención y políticas de seguridad explicadas.
- Ausencia de pagos por adelantado y uso limitado de permisos del dispositivo.
Preguntas frecuentes que te ayudan a decidir mejor
Es seguro entregar documentos por chat para un préstamo rápido
No. Entregar cédula, selfies y contactos por mensajería abre espacio a suplantaciones y extorsión. SERNAC advierte de apps y ofertas que usan información personal para presionar el pago. Contrata sólo con instituciones fiscalizadas y plataformas formales.
Puedo recuperar mi dinero si pagué un “anticipo” para liberar un crédito
Los “anticipos” son una señal clásica de fraude. Denuncia el hecho, reúne evidencia y recurre al emisor del medio de pago para intentar reverso si corresponde. Revisa los procedimientos y plazos del especial de la ley de fraudes.
Cómo sé si la tasa que me ofrecen está dentro de parámetros razonables
Contrasta con la tasa de interés corriente y la máxima convencional publicadas por la CMF, y exige la CAE y el CTC de la operación. Si el proveedor evade esa información o no está fiscalizado, no avances.
Qué es el crédito informal y por qué es peligroso
El crédito informal —incluido el llamado gota a gota y sus variantes digitales— opera fuera de la fiscalización, impone intereses y cobros abusivos y puede escalar a extorsión y amenazas. Hay antecedentes de acciones policiales y judiciales contra estas redes. Si una oferta apunta en esa dirección, aléjate y denuncia.
Checklist rápido para tomar un crédito sin exponerte de más
Copia este listado en tu bloc de notas y revísalo antes de aceptar:
Verificado en CMF: entidad fiscalizada o registrada, sin alertas vigentes. Costos claros: CAE y CTC por escrito y coherencia con tasas de referencia del mercado. Nada de anticipos: cero “gastos previos” para liberar tu crédito. Permisos prudentes: la app o el sitio no piden acceso a contactos, fotos o micrófono. Contrato válido: términos legibles, firma electrónica avanzada cuando corresponda. Canales formales: sitio con dominio oficial, correos corporativos y atención trazable. Plan de salida: si ya tienes deudas, evalúa portabilidad financiera en proveedor regulado.
La promesa de dinero inmediato no vale si te expone a extorsión, suplantaciones o costos desproporcionados. La verificación es simple: confirma fiscalización en la CMF, revisa alertas de fraude, exige CAE y CTC y evita pagar anticipos. Si ya fuiste afectado, activa los procedimientos de la ley de fraudes, reclama ante SERNAC y denuncia cuando corresponda. Con esos pasos y los enlaces oficiales, puedes obtener liquidez sin entregar tu tranquilidad a cambio.
SERNAC: comparador de créditos y cómo usarlo bien

Créditos de autos con DICOM: qué opciones existen

Qué es el CAE: cómo se calcula y cómo bajarlo

Consolidación de deudas: cuándo conviene y cómo hacerlo

Créditos con cooperativas: productos, requisitos y tasas

Requisitos mínimos para préstamo personal en Chile: guía corta

Créditos de consumo en línea: seguridad y verificación

Coopeuch: créditos con DICOM, requisitos y tasas

Créditos Ripley: consumo, requisitos y costos

Créditos bancarios: tipos, tasas y comisiones
gonzalo vergara dice:
necesito credito y dejaria propiedad en hipoteca o garantia. la propiedad esta pagada y tiene un valor de 150 millones
Deja una respuesta
Hola buenas tardes, me gustaría saber que se necesita para pedir un préstamo