

Créditos con garantía hipotecaria en Chile: qué considerar
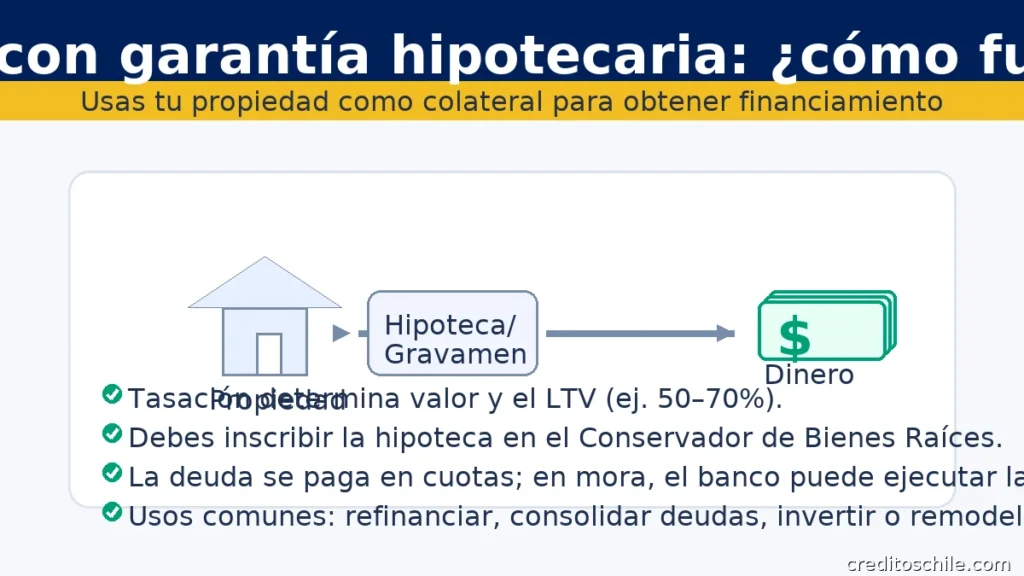
Un crédito con garantía hipotecaria es una herramienta potente para obtener financiamiento a largo plazo usando un inmueble como respaldo. Sirve para consolidar deudas, invertir en un negocio, remodelar, refinanciar un hipotecario existente o disponer de recursos para un proyecto personal. Al ser una operación con hipoteca, el costo, los plazos, las exigencias de seguros y la documentación difieren de un crédito de consumo. En esta guía práctica encontrarás cómo funcionan, qué tipos existen en el mercado chileno, cómo comparar ofertas con criterio y qué normas protegen tus derechos al contratar, con enlaces a fuentes oficiales y un par de referencias internas para profundizar sin saturar el artículo.
También te puede interesar
Simula tu cuota mensual
Estimación educativa. Verifica condiciones con tu banco.
Panorama general de la garantía hipotecaria
En Chile, los créditos con garantía hipotecaria se desenvuelven principalmente a través del mutuo hipotecario en sus variantes, el préstamo para fines generales con hipoteca y los refinanciamientos que reutilizan la misma garantía. La figura central es la hipoteca constituida sobre una propiedad, que respalda el cumplimiento del crédito hasta su pago total y cuyo alzamiento debe gestionarse cuando la deuda se extingue, con reglas específicas establecidas por ley.
Concepto y alcance de la operación
El mutuo hipotecario es un préstamo de largo plazo que puede destinarse a vivienda, ampliación, reparación, compra de sitios u oficinas, refinanciamiento e incluso libre disposición cuando la institución ofrece ese destino bajo la etiqueta de fines generales. La Comisión para el Mercado Financiero mantiene fichas educativas que explican el alcance del producto y la operativa de los mutuos hipotecarios en Chile.
Casos de uso habituales
Las instituciones chilenas comercializan “fines generales” para objetivos como consolidar deudas, adquirir oficinas o terrenos, o financiar proyectos personales usando una propiedad como garantía. Estas operaciones suelen permitir un financiamiento menor al de vivienda (por ejemplo, límites cercanos a setenta por ciento del valor de la propiedad) y establecen montos mínimos y valores mínimos del inmueble. Revisa siempre la política del oferente, pues varía según entidad.
Diferencias entre productos hipotecarios
Al hablar de garantía hipotecaria conviene distinguir la modalidad del mutuo, los destinos permitidos y cómo se estructura la hipoteca en la escritura. Estos matices influyen en la tasa, el costo total y las condiciones de prepago o cesión del crédito.
Mutuo endosable y mutuo no endosable
El mutuo hipotecario endosable es transferible por la entidad otorgante mediante endoso; históricamente se vinculó al uso de letras hipotecarias. El mutuo no endosable, en cambio, se financia con recursos propios del banco o mutuaria y no se transfiere por endoso. La CMF y el SERNAC ofrecen guías del deudor con definiciones y alcances de cada modalidad. Entender la diferencia ayuda cuando consideras portabilidad o venta de la cartera por parte del proveedor.
Implicancias de cada modalidad
Según el emisor y la estructura, puede variar el tratamiento de seguros, la forma de administrar el crédito y la existencia de administradores de mutuos en los endosables. En la práctica para el cliente final el foco sigue siendo la comparación por costo total y condiciones contractuales más que la etiqueta del mutuo.
Fines generales con respaldo hipotecario
Los créditos para fines generales con hipoteca permiten disponer de recursos con la propiedad como colateral. Es clave revisar límites de financiamiento, montos y plazos que cada institución declara de forma pública. Como referencia, hay oferentes que indican valores mínimos del crédito y de la propiedad, así como porcentajes máximos de financiamiento distintos al destino vivienda.
Puntos a revisar en fines generales
Antes de firmar, verifica el porcentaje máximo de financiamiento, la existencia de periodos de gracia, el plazo total, la moneda en UF o en pesos y los seguros asociados. Muchos oferentes presentan fichas que resumen estas condiciones, pero lo determinante es la hoja de resumen y la evaluación final en tu caso.
Elementos que determinan el costo
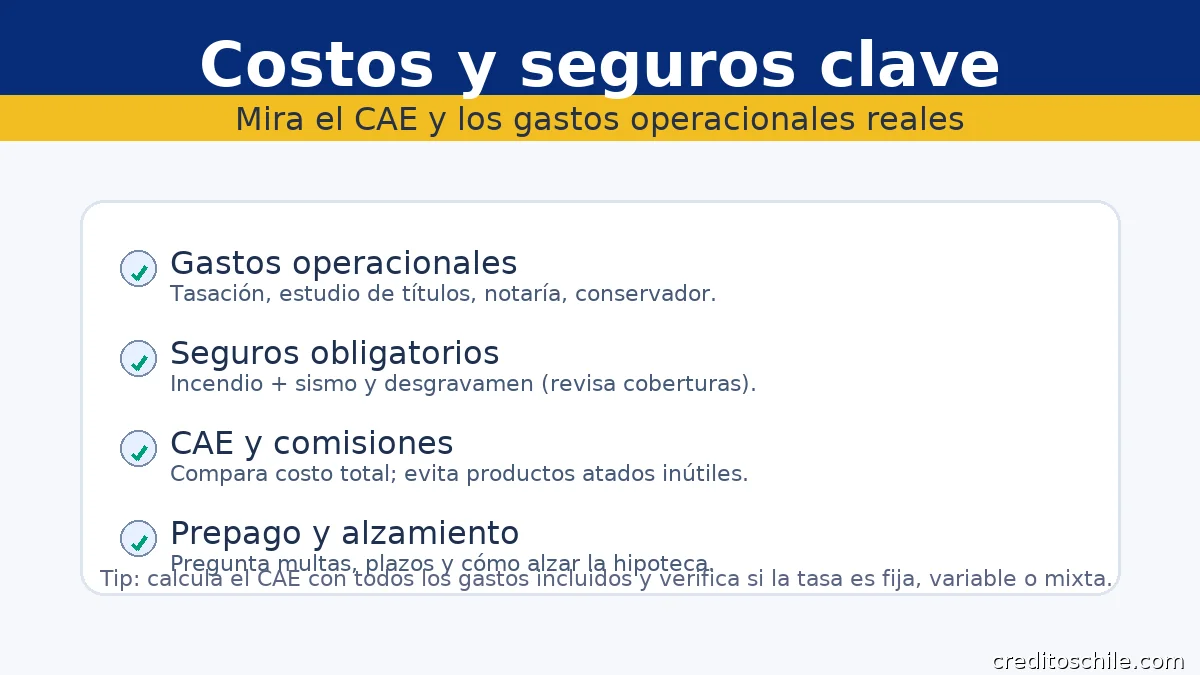
El costo de un crédito con garantía hipotecaria se compone de la tasa de interés, los seguros, los gastos operacionales y el impuesto de timbres que grava las operaciones de crédito. Para comparar correctamente, en Chile se usa la carga anual equivalente y la hoja de resumen de cotización y de contrato, diseñadas por la autoridad para estandarizar información.
Carga anual equivalente y comparación
La carga anual equivalente es el indicador que estandariza el costo del crédito en un porcentaje anual, integrando intereses y cargos relevantes, y permite comparar ofertas cuando se mantienen monto, plazo y moneda. El SERNAC ofrece material didáctico sobre su uso y la importancia de solicitar varias cotizaciones.
Impuesto de timbres y estampillas
Las operaciones de crédito de dinero pagan el impuesto de timbres y estampillas, con tasas y topes que dependen del tipo de documento y plazo. El Servicio de Impuestos Internos mantiene preguntas frecuentes actualizadas donde puedes revisar las fórmulas y el tope para operaciones con vencimiento, información que debe aparecer consolidada en tu hoja de resumen.
Seguros obligatorios y coberturas adicionales
En hipotecas, las entidades exigen seguros de desgravamen e incendio sobre el inmueble dado en garantía; además pueden ofrecer coberturas complementarias como sismo o cesantía. Tienes derecho a contratar los seguros obligatorios con la compañía de tu preferencia, siempre que cumplan las exigencias de la institución. La CMF y el SERNAC lo informan en sus portales.
Tipos de hipoteca según alcance de la garantía
En la escritura se define si la hipoteca es específica o general. Esta diferencia impacta tu capacidad de vender, refinanciar o contratar otros productos con la misma institución. La regulación de información al consumidor exige que este punto se explicite en la hoja de resumen.
Hipoteca específica y hipoteca general
La hipoteca específica garantiza solo el crédito que estás contratando; la hipoteca general garantiza además deudas presentes y futuras con el mismo proveedor. La hoja de resumen oficial aclara que, por regla del derecho del consumidor, la hipoteca debe ser específica salvo que pidas de forma expresa y por escrito que sea general. Esta precisión protege tu libertad de endeudamiento futuro y la facilidad para vender el inmueble.
Efectos prácticos al vender o refinanciar
Con hipoteca general, el inmueble puede quedar atado a otras líneas, tarjetas o créditos, dificultando el alzamiento hasta saldar todo. Con hipoteca específica, el gravamen se levanta al pagar la deuda hipotecaria, facilitando la portabilidad y la venta. Verifica el tipo de hipoteca en tu hoja de resumen y exige que coincida con lo acordado.
Cómo exigir el tipo de hipoteca
Si la institución propone hipoteca general y no la necesitas, solicita por escrito hipoteca específica. La estandarización de la hoja de resumen y su vigencia mínima te dan un instrumento claro para dejar constancia de esta preferencia.
Portabilidad y refinanciamiento
La ley de portabilidad financiera facilita trasladar tus productos financieros, incluidos los hipotecarios, a otra entidad con mejores condiciones, reduciendo costos y tiempos. La CMF y la Biblioteca del Congreso mantienen los textos y guías para conocer el proceso, que te permiten comparar ofertas formales y ejecutar un refinanciamiento ordenado.
Ruta práctica de portabilidad
El proceso parte solicitando a la nueva entidad una oferta de cierre con los términos propuestos; si la aceptas, se gatillan las etapas para prepagar y levantar la garantía anterior y constituir la nueva. Mantén a mano tus hojas de resumen y pide simulaciones comparables en monto, plazo, seguros y moneda para decidir con base en carga anual equivalente y costo total.
Ventajas de portabilidad para garantía hipotecaria
Una institución nueva puede igualar o mejorar tu tasa, ajustar seguros, cambiar el tipo de hipoteca en la nueva escritura y reordenar costos operacionales. Este marco promueve competencia y ayuda a bajar el costo total a lo largo de la vida del crédito.
Tasas y contexto de mercado
Los créditos con garantía hipotecaria se pactan mayoritariamente en UF, por lo que conviene monitorear la evolución de las tasas de vivienda y del valor de la UF. El Banco Central publica series y reportes periódicos que muestran el comportamiento de las tasas por tipo de crédito, lo que sirve de contexto al momento de cotizar y negociar.
Referencias útiles de tasas
Para orientación general, consulta las series de tasas de vivienda y los indicadores diarios de la UF en el Banco Central. Para comprender el concepto de tasa de interés corriente, la BCN ofrece documentos explicativos; y la CMF mantiene certificados mensuales y un buscador de tasas vigentes por categorías. Aunque las hipotecas suelen ubicarse por debajo de las tasas máximas convencionales, mirar estas referencias ayuda a dimensionar condiciones de mercado.
Señales de ciclo y negociación
Movimientos de política monetaria pueden transmitirse gradualmente a las tasas hipotecarias. Seguir comunicados y estadísticas del Banco Central te permite decidir si conviene cerrar ahora o esperar mejores condiciones, siempre anclando la comparación en tu hoja de resumen y en la carga anual equivalente.
Requisitos habituales del solicitante
Cada institución publica políticas mínimas que incluyen edad, ingresos demostrables, estabilidad laboral o tributaria, evaluación de deuda y límites de financiamiento. También se suelen fijar montos mínimos y valores mínimos del inmueble, especialmente en fines generales. Revisa las páginas de tu banco o mutuaria antes de iniciar el proceso.
Documentación y carpeta del proceso
La contratación exige tasación del inmueble, estudio de títulos, trámites notariales e inscripción en el Conservador de Bienes Raíces. Estos ítems conforman los gastos operacionales y deben detallarse en la hoja de resumen de cotización y de contrato, que tienen diseño estandarizado y vigencia mínima para que puedas comparar.
Relación dividendo ingreso y endeudamiento
Aunque varía por entidad, se evalúan razones como la proporción del dividendo respecto del ingreso líquido, la carga financiera total y la estabilidad de los flujos. Pide a tu ejecutiva o ejecutivo una precalificación y una cotización formal con hoja de resumen para ver si cumples el perfil antes de incurrir en costos.
Seguros y coberturas durante la vida del crédito
Además de desgravamen e incendio, algunas instituciones ofrecen o exigen coberturas adicionales como sismo, salida de mar o desempleo según el caso. Recuerda tu derecho a la libre elección de seguros obligatorios y a recibir información clara de costos, exclusiones y deducibles.
Buenas prácticas para elegir seguros
Solicita certificados de coberturas y compara el costo mensual total del paquete de seguros, pues forma parte de la cuota con seguros que aparece en la hoja de resumen. En mercados con licitaciones de carteras, pueden existir alternancias de aseguradoras; pide siempre copia vigente de pólizas y verifica renovaciones.
Impacto en el costo total
Pequeñas diferencias en primas de seguros tienen efectos acumulados relevantes en el costo total. Al comparar ofertas, considera la cuota con seguros y la carga anual equivalente, no solo la tasa nominal sin seguros.
Alzamiento de hipoteca y cierre del ciclo
Pagado el crédito, la institución debe alzar la hipoteca a su costo dentro de plazos acotados. La ley que regula el alzamiento establece que, tras la extinción de la deuda, el proveedor debe otorgar la escritura de alzamiento e ingresarla al Conservador de Bienes Raíces en un plazo máximo y luego informar al consumidor. Existen guías oficiales del SERNAC y la BCN que explican este derecho y sus tiempos.
Qué revisar al finalizar
Solicita confirmación escrita del ingreso del alzamiento y conserva el comprobante del Conservador. Si el crédito estaba asociado a hipoteca general y mantienes otras deudas con la misma entidad, evalúa si corresponde mantener la garantía o solicitar su alzamiento cuando la ley lo permita.
Escenarios de refinanciamiento
Cuando refinancias por portabilidad, el alzamiento del gravamen anterior y la constitución de la nueva hipoteca se coordinan dentro del flujo de cierre. Revisa que la nueva escritura refleje el tipo de hipoteca que prefieres y que los seguros queden debidamente traspasados o recontratados.
Señales de alerta y prevención
Desconfía de ofertas que prometen omitir tasación, estudio de títulos o gastos operacionales en operaciones hipotecarias, o que no entregan hoja de resumen. Revisa que los seguros obligatorios estén correctamente informados y que el impuesto de timbres esté incorporado al costo total. Consulta fuentes oficiales cuando dudes.
Cómo blindar tu decisión
Exige la hoja de resumen de cotización y de contrato, compara por carga anual equivalente y costo total, verifica el tipo de hipoteca y utiliza la portabilidad para negociar. Mantén registro de correos y anexos; si detectas diferencias al firmar, pide corrección antes de suscribir la escritura.
Cuándo pedir asesoría
Si hay complejidades en los títulos de la propiedad, servidumbres, urbanización, copropiedad inmobiliaria o si la operación involucra una hipoteca general, es recomendable pedir apoyo a una corredora o a un abogado, y confirmar con la institución la lectura de la escritura antes de la firma.
Ejemplo de ruta para contratar con criterio
Para ordenar la decisión, sigue esta secuencia práctica:
- Define el destino del crédito con garantía hipotecaria y el monto requerido en UF. Reúne antecedentes laborales o tributarios y antecedentes de la propiedad.
- Pide al menos tres cotizaciones formales y compáralas por carga anual equivalente y costo total. Evita comparar solo tasas.
- Revisa el tipo de hipoteca en la hoja de resumen e instruye hipoteca específica si no necesitas caución general.
- Verifica pólizas de desgravamen e incendio, coberturas y costo mensual; ejerce libre elección si te conviene.
- Confirma gastos operacionales, impuesto de timbres y cronograma de firma e inscripción en Conservador.
- Deja abierta la opción de portabilidad para mejorar condiciones futuras.
Un crédito con garantía hipotecaria ofrece financiamiento robusto y plazos extensos, pero exige rigor: compara por carga anual equivalente y costo total, exige que la hipoteca sea específica salvo que requieras una general, revisa seguros y gastos operacionales, y usa la portabilidad para renegociar cuando el mercado mejore. Con la hoja de resumen como brújula y las fuentes oficiales a mano, puedes firmar con mayor seguridad jurídica y financiera.
Comparar créditos hipotecarios: ranking por tasa y CAE

Crédito hipotecario BancoEstado: requisitos, tasación y tiempos reales

Crédito hipotecario Itaú en Chile: condiciones, simulación y documentos

Cómo solicitar créditos con garantía hipotecaria

Mutual hipotecaria: requisitos, tasas y subsidios

Créditos hipotecarios para jóvenes: requisitos y consejos

Créditos de autoconstrucción: cómo financiarlos

Créditos hipotecarios al 90%: requisitos y bancos

Mejores créditos hipotecarios 2025: ranking y claves

Cómo conseguir avales para tu crédito de vivienda
Subir
Deja una respuesta