

Requisitos mínimos para un préstamo personal
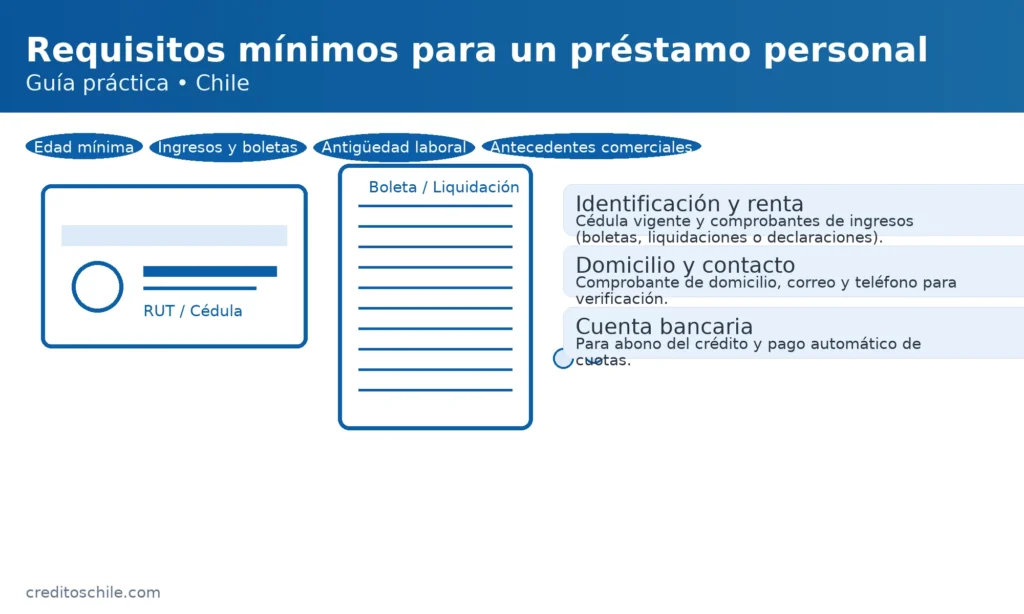
Un préstamo personal (también conocido como crédito de consumo) es un financiamiento otorgado por bancos o instituciones financieras para cubrir necesidades particulares del solicitante. Según BancoEstado, “un Crédito de Consumo es un producto financiero que te permite obtener una cantidad de dinero que deberás pagar en un determinado plazo o número de cuotas”. En Chile estas operaciones se rigen por la Ley Nº 18.010, la cual define en términos generales qué es un crédito de dinero, pero no estipula requisitos específicos para los clientes. De hecho, tal como señala la Comisión para el Mercado Financiero (CMF), “en el caso de los bancos, no se establecen en forma directa las condiciones que deben cumplir sus clientes”, ya que dichas condiciones dependen de la política comercial de cada institución. En consecuencia, cada banco fija sus propios criterios, aunque en la práctica existen varios requisitos comunes y mínimos que los postulantes suelen enfrentar al solicitar un préstamo personal en Chile.
Requisitos generales para un préstamo personal
En términos generales, las entidades financieras piden comprobar ciertos aspectos básicos del cliente para asegurar que podrá pagar el crédito. La CMF destaca que entre los requisitos más frecuentes se incluyen “tener una renta líquida mínima o acorde con el monto del préstamo solicitado”, “tener edad adecuada para la suscripción de contratos”, “contar con antecedentes financieros y comerciales adecuados”, “ser chileno o residente en Chile” y “tener antigüedad laboral o cierto tiempo mínimo transcurrido desde la iniciación de actividades”. A continuación se detallan estos aspectos uno por uno, así como otros documentos y condiciones habituales:
Edad mínima y nacionalidad
La legislación chilena exige que cualquier persona sea mayor de 18 años para firmar contratos, por lo que este es el límite mínimo legal. Efectivamente, la mayoría de los bancos exige que el solicitante tenga al menos 18 años. Sin embargo, algunas entidades financieras fijan un límite superior mayor. Por ejemplo, Banco Falabella solicita que el beneficiario tenga entre 21 y 77 años al momento de la solicitud, mientras que Scotiabank exige una edad mínima de 25 años. En general, la edad máxima autorizada para ingresar un préstamo personal suele estar entre 70 y 80 años al finalizar el crédito (esto incluye la suma de edad actual más plazo del préstamo), aunque varía según la institución.
En cuanto a la nacionalidad, los bancos chilenos atienden tanto a chilenos como a extranjeros residentes. No obstante, los extranjeros deben contar con estatus migratorio legal adecuado. Prácticamente todas las entidades exigen “residencia definitiva” en Chile para otorgar un crédito de consumo. Por ejemplo, BancoEstado expresa que el solicitante debe tener “nacionalidad chilena o extranjera con más de un año de permanencia definitiva” en el país. Banco Falabella establece igualmente que sea “chileno o extranjero con permanencia definitiva en Chile”. Banco Consorcio señala en sus políticas que el postulante debe ser “chileno o extranjero con permanencia definitiva, edad mínima 18 años”. En otros términos, los extranjeros en Chile generalmente necesitan una visa de residencia permanente (definitiva) para cumplir con los requisitos de los bancos; los extranjeros con visa temporaria o de trabajo suelen tener muy pocas opciones de obtener un préstamo personal sin un codeudor local. De esta forma, se considera que el solicitante es “residente en Chile” o está integrado al sistema bancario local, tal como indica la CMF.
Comprobación de ingresos y estabilidad laboral
Un punto clave que todos los bancos analizan es la capacidad de pago, es decir, los ingresos del solicitante. Para demostrar capacidad de pago, las entidades piden documentación que acredite el ingreso promedio y la estabilidad laboral o profesional. De modo general, se exige una renta mínima líquida (ingreso mensual neto) que sea coherente con el monto del crédito. Por ejemplo, el Crédito de Consumo de BancoEstado requiere una renta líquida desde $200.000 mensuales para trabajadores dependientes con sueldo fijo, y desde $350.000 para independientes o personas con ingresos variables. Scotiabank fija la renta mínima en $500.000 líquidos mensuales sin importar la región. Banco Falabella solicita al menos $400.000 de ingreso líquido comprobable. El Banco de Crédito e Inversiones (BCI) exige acreditar una renta mínima de 16 UF mensuales (aproximadamente $500.000 – $600.000, según la UF vigente). En resumen, las cifras varían, pero todas apuntan a que el solicitante debe tener un ingreso estable relativamente alto para cubrir cuotas de crédito. No existen reglas fijas, pero sí es imprescindible que el ingreso sea suficiente.
Además de los ingresos, se revisa la antigüedad laboral. Los bancos prefieren personas con cierta trayectoria en su trabajo actual o en su actividad económica. Por lo general se exige:
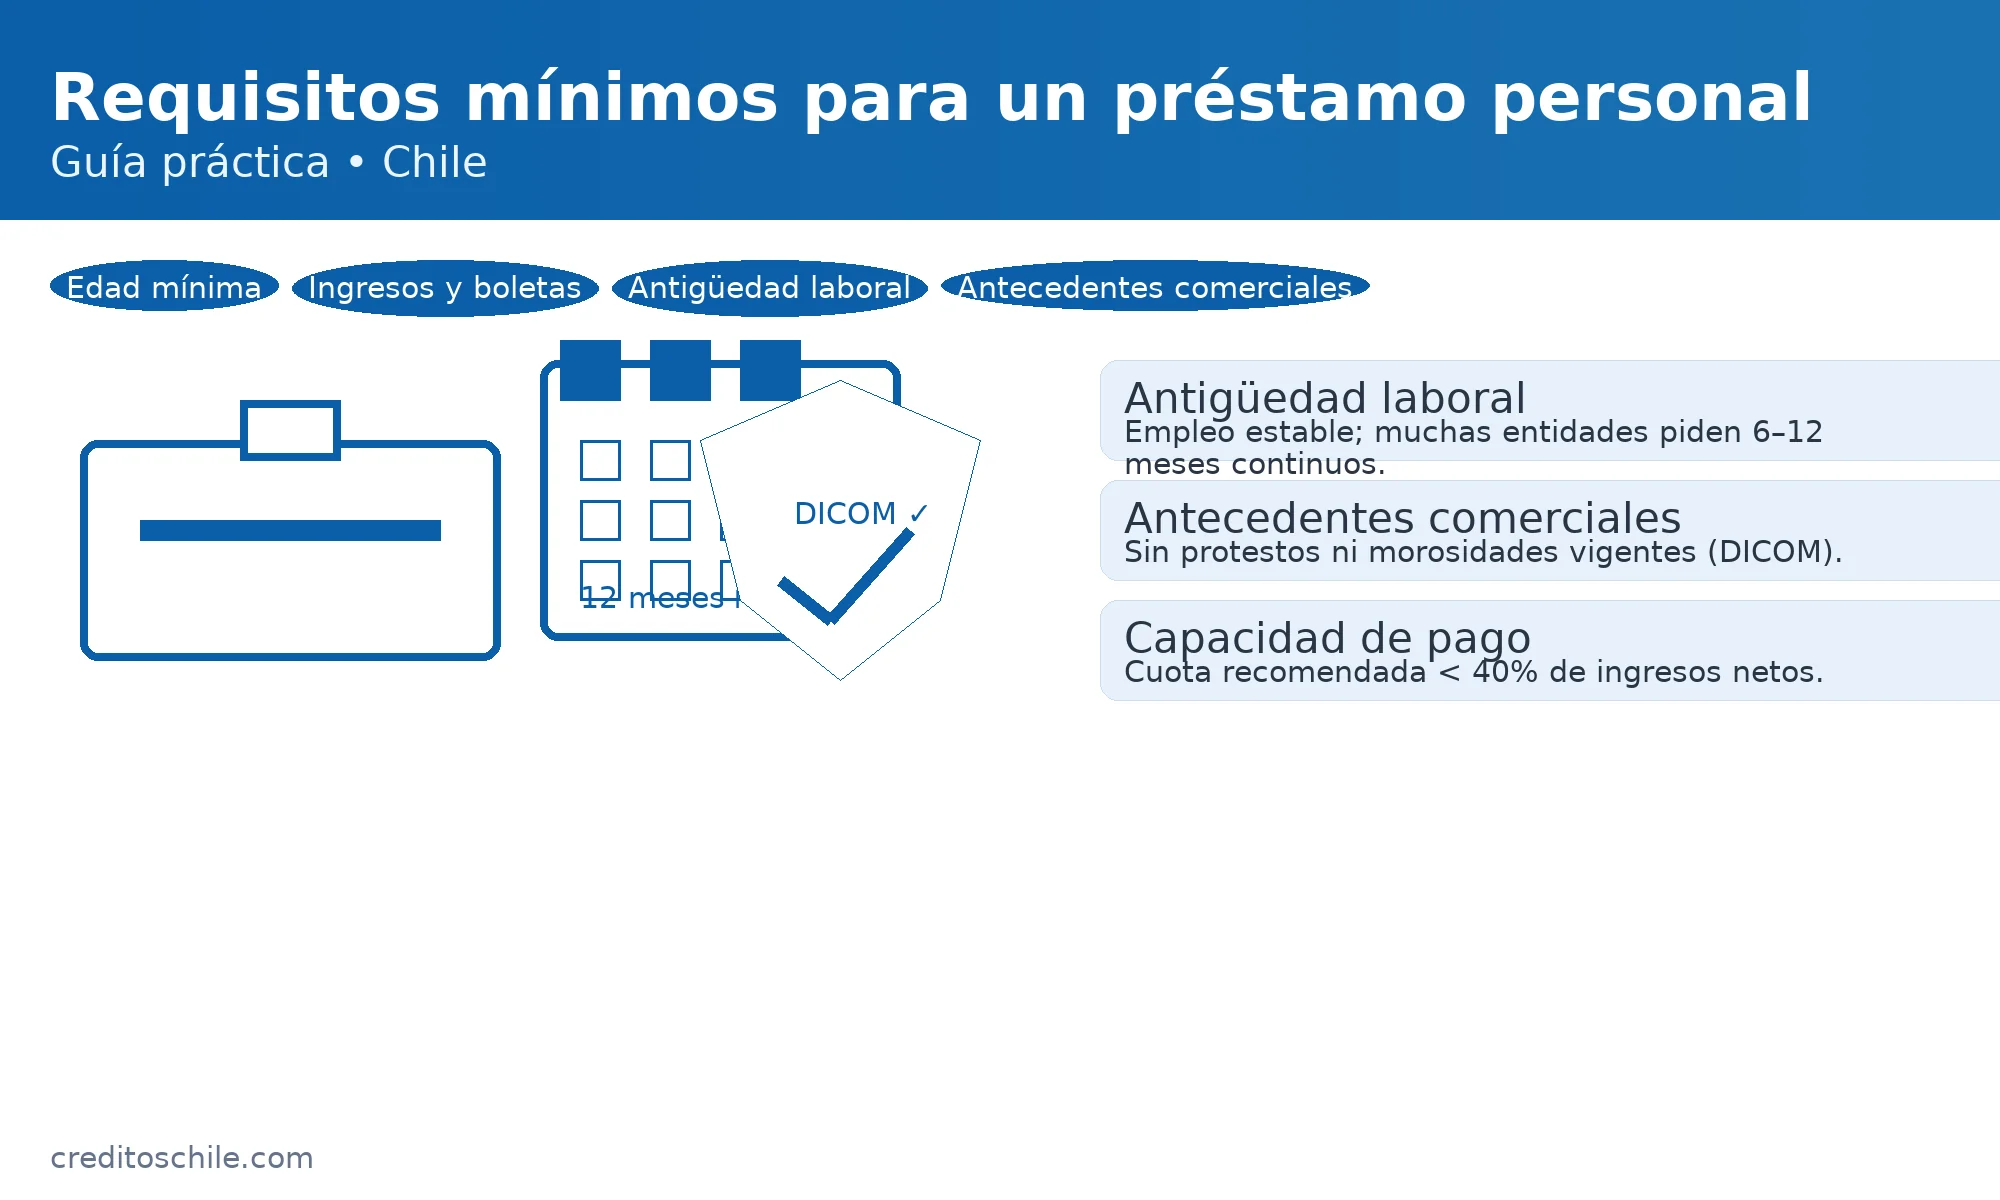
Trabajadores dependientes (con contrato): mínimo 6 a 12 meses de antigüedad en su empleo actual con contrato indefinido. BancoEstado, por ejemplo, requiere 1 año en el empleo actual con contrato indefinido, o al menos 6 meses si la empresa tiene convenio de abono de remuneraciones con el banco. Scotiabank pide al menos 3 meses con contrato indefinido para ingresos fijos, o 6 meses si el ingreso es variable. BCI exige 3 meses de antigüedad para empleados con renta fija.
Trabajadores independientes o profesionales: deben demostrar permanencia en su actividad económica. BancoEstado solicita 1 año de iniciación de actividades y presentación de boletas/declaraciones tributarias. BCI pide 12 meses de ejercicio profesional para personas independientes. Scotiabank exige al menos 12 meses de actividad para profesionales independientes y 18 meses para no profesionales.
En cuanto a probar ingresos, lo habitual es presentar las últimas liquidaciones de sueldo para empleados dependientes, o las boletas de honorarios y declaraciones de impuestos para independientes. Por ejemplo, BancoEstado solicita las tres últimas liquidaciones de sueldo (si la renta es fija) o las seis últimas boletas de honorarios (si renta variable). También se pide certificado de cotizaciones previsionales (AFP) de los últimos 12 meses. Estos documentos permiten al banco verificar efectivamente los ingresos y la antigüedad laboral declarados por el solicitante.
En suma, para cumplir con los requisitos de ingresos y estabilidad, el postulante debe estar trabajando (o ejercer actividad independiente) hace tiempo suficiente y con ingresos constantes, además de acreditar esto con documentos oficiales. De lo contrario, el banco puede rechazar la solicitud o exigir algún aval o garante que respalde el crédito.
Historial crediticio y antecedentes financieros
El historial de pago y los antecedentes financieros del solicitante son determinantes. Los bancos revisan su reputación crediticia en las centrales de riesgo (DICOM – Central de Información de Riesgos) y otros registros. Existen algunos principios claros: no debe haber deudas impagas ni protestos vigentes. Varios bancos lo declaran de modo explícito. Por ejemplo, Scotiabank exige que el solicitante no tenga “eventos negativos” en su historial financiero; Banco Falabella pide “contar con un buen historial financiero, sin deudas impagas ni documentos protestados”; y BCI indica que el cliente debe “acreditar buenos antecedentes financieros y comerciales, y no tener morosidades ni protestos vigentes”. Esto significa que si el interesado figura con cuentas impagas, cheques rechazados, o deudas morosas, lo más probable es que no se le apruebe un préstamo personal convencional.
Adicionalmente, las instituciones analizan otras indicadores de riesgo como el nivel de endeudamiento respecto a los ingresos, la ratio de carga financiera máxima, y la existencia de garantías o colaterales. Aunque un préstamo personal suele ser de libre disponibilidad (sin colateral), algunos bancos pueden requerir un codeudor o un seguro en caso de que el perfil crediticio sea considerado riesgoso. En general, el postulante debe mostrar solvencia: ingresos que superen ampliamente las cuotas estimadas, y una historia limpia en las bases de datos financieras. En resumen, no deben existir protestos, moras o embargos sobre la persona o sus codeudores.
Acreditación de domicilio y documentación de respaldo
Otro requisito básico es comprobar el domicilio particular. Esto se hace para confirmar residencia estable y dirección real del solicitante. Usualmente se piden documentos como boletas de servicios básicos (agua, luz, gas, teléfono) o contribuciones, pagados al mes del trámite. BancoEstado indica que para acreditar domicilio se puede presentar “comprobante de pago de contribuciones o pago de dividendos” o “estados de cuenta de instituciones financieras o de grandes tiendas” a nombre del cliente, cuya fecha de emisión no sea mayor a un mes. En otras palabras, algún documento oficial reciente a nombre de la persona en su dirección actual. A falta de boletas, a veces se acepta contrato de arriendo notariado junto con comprobante de pago de arriendo reciente.
Además del domicilio, el banco pedirá documentación personal y laboral oficial:
Cédula de identidad vigente (RUT chileno) o pasaporte con visa para extranjeros.
Liquidaciones de sueldo o comprobantes de pago: por ejemplo, las últimas tres liquidaciones de sueldo para rentas fijas. Si la remuneración es variable (horas extra, comisiones), se podrían pedir hasta seis liquidaciones recientes y eventualmente certificado de ingresos extendido por la empresa.
Certificado de cotizaciones previsionales: boletas de AFP o Certificado de Salud con las últimas 12 cotizaciones mensuales.
Declaraciones de impuesto: para trabajadores independientes, las boletas de honorarios de los últimos seis meses y el resumen anual de boletas emitidas ante el SII, así como la última declaración de renta (Formulario 22).
Certificado de antigüedad laboral: si en las liquidaciones no aparece la fecha de ingreso, suele exigirse un certificado de antigüedad emitido por el empleador.
Historial de deuda: algunas entidades solicitan un Certificado de Deuda de la SBIF (hoy CMF), que es un documento oficial que informa si hay deudas castigas o protestos a nombre del solicitante.
Otros documentos: contrato de trabajo o boletas de remuneración, en especial si la persona trabaja por contrata (plazo fijo) con múltiples renovaciones.
En síntesis, los documentos requeridos cubren identidad, domicilio, ingresos y antigüedad. Cada banco publica en su sitio web la lista exacta, pero en general son similares a los mencionados. Por ejemplo, BancoEstado detalla en su sección de crédito que se debe presentar la cédula de identidad vigente y los comprobantes laborales y previsionales correspondientes al tipo de trabajador.
Bancarización y vinculación con la institución
Un requisito frecuente es que el solicitante esté bancarizado, es decir, tenga ya una cuenta corriente o cuenta de ahorros en el banco donde pide el crédito. Esto facilita la evaluación y el proceso de otorgamiento. Scotiabank, por ejemplo, explicitamente señala entre sus condiciones “bancarizado” como requisito. Otros bancos ofrecen beneficios (como tasas preferenciales) a sus propios clientes con cuentas abiertas o convenios de pago de salarios. No obstante, no todos los bancos exigen ser cliente previo; algunos permiten abrir la cuenta al momento de solicitar el crédito. Pero definitivamente, contar con una cuenta propia agiliza la solicitud porque el banco puede ingresar la cuota automáticamente y verificar movimientos previos.
En algunos casos, las entidades piden también información sobre cargas familiares y patrimonio, para calcular la capacidad de pago. Información como número de personas a cargo o deudas preexistentes (tarjetas, otros préstamos) se obtiene de la Central de Riesgos. La suma de las cuotas de deudas no debe sobrepasar cierto porcentaje de los ingresos (a menudo no más del 40-50% de la renta líquida se recomienda). Este análisis global de endeudamiento hace que sólo los solicitantes con perfil crediticio equilibrado sean aprobados.
Requisitos para extranjeros en Chile
Para los extranjeros que residen en Chile, los requisitos suelen ser más estrictos. Como se indicó, casi todas las instituciones exigen residencia definitiva. Esto implica que el extranjero ha obtenido la visa permanente después de haber vivido en Chile un tiempo (generalmente uno o dos años con visa temporaria). Un simple turista, estudiante sin permiso de trabajo, o un extranjero con visa de trabajo temporaria generalmente no cumple los requisitos para acceder a un préstamo personal convencional. En la práctica, si un banco evalúa un crédito de consumo para un extranjero, pedirá copia de la cédula de identidad (con el RUT vigente) y de la visa de residencia, así como el Certificado de Permanencia Definitiva emitido por el Departamento de Extranjería y Migración.
Algunas entidades detallan explícitamente las condiciones para extranjeros. Por ejemplo:
BancoEstado requiere “extranjeros con más de un año de permanencia definitiva”.
Scotiabank señala “Extranjero con Residencia Definitiva”.
Banco Falabella pide ser “extranjero con permanencia definitiva en Chile”.
Banco BCI menciona “extranjero con permanencia definitiva” entre sus criterios.
Banco Consorcio, en su política, considera extranjeros solo si tienen residencia definitiva.
En conclusión, los extranjeros que vienen a Chile deben asegurarse de obtener la residencia definitiva antes de solicitar un préstamo personal. De otra forma, casi ningún banco los aprobará. Para quienes aún no tienen esa calidad de residente, podría haber opciones alternativas (como solicitar créditos en cooperativas de ahorro o financieras pequeñas, o con un codeudor chileno), pero esas medidas no son usuales y no cuentan como “préstamos personales bancarios” estándar. Por lo tanto, si un extranjero va a solicitar crédito, lo más común es que primero tramite su residencia permanente.
Documentos necesarios para solicitar un crédito personal
Resumiendo los requisitos anteriores, la lista de documentos típicos que se debe preparar incluye:
Cédula de Identidad o Pasaporte vigente: En caso de extranjeros, pasaporte más RUT provisorio y visa válida (preferentemente Residencia Definitiva).
RUT (Rol Único Tributario): Es el número de identificación tributaria, inscrito en la cédula chilena.
Certificado de domicilio: Boletas (agua, luz, gas, teléfono) o contribuciones prediales. Deben estar pagadas y a nombre del solicitante, con antigüedad máxima de 1 mes.
Documentos de ingresos:
Trabajadores dependientes: últimas 3 liquidaciones de sueldo (rentista fijo). Si el sueldo es variable, hasta 6 liquidaciones. Certificado de antigüedad (emitido por empleador) si el fin de la liquidación no lo indica.
Trabajadores independientes: boletas de honorarios de los últimos 6 meses y declaraciones de PPM (Form. 29). Resumen SII de boletas de los últimos 12 meses. Última declaración anual de impuestos (Form. 22).
Certificados previsionales: Certificado de AFP o INP o de Salud (Fonasa/Isapre) con las últimas 12 cotizaciones mensuales. Este documento acredita antigüedad laboral y continuidad de cotización.
Certificado de Deuda y Prohibiciones: Documento oficial (por ejemplo SBIF/CMF) que informa si el solicitante tiene deudas castigadas, protestos o morosidades.
Contrato de trabajo o conciliaciones: Si corresponde, se puede pedir contrato de trabajo o contrato de honorarios para ver su vigencia y términos.
Estados de cuenta bancarios: Algunas veces se requieren los últimos 3 estados de cuenta de cuentas corrientes u otras cuentas, para verificar movimiento de fondos.
Formulario de solicitud del crédito: completado con todos los datos personales, adjuntando los documentos anteriores.
Cada entidad bancaria tiene su propio checklist detallado, pero en la práctica estos son los papeles más comunes. En la sucursal o portal web del banco se suele informar explícitamente qué presentar. Por ejemplo, BancoEstado en su sitio web provee la lista de papeles necesarios (“Cédula de Identidad vigente”, “Tres últimas liquidaciones de sueldo”, “Certificado de AFP o INP o cotizaciones”, etc.). Preparar toda esta documentación con anticipación ayuda a agilizar la aprobación.
Procedimiento para solicitar un préstamo personal
El proceso de solicitud suele seguir estos pasos:
Revisión previa y simulación: Antes de acudir al banco, es recomendable revisar el presupuesto personal y definir cuánto se necesita realmente. La mayoría de los bancos ofrece simuladores en línea donde se ingresan monto deseado y plazo, y se obtiene una estimación de la cuota, tasa de interés y CAE (Costo Anual Equivalente). Esto ayuda a comparar ofertas. Por ejemplo, Scotiabank y BCI ofrecen simuladores de crédito de consumo 100% en línea. También es buen momento para revisar el informe comercial en DICOM (una vez al año es gratis) y asegurarse de no tener informaciones negativas.
Solicitud formal: Se puede iniciar el trámite en una sucursal bancaria o vía Internet (si el banco lo permite). Los bancos grandes suelen permitir la solicitud en línea o por su aplicación móvil (Scotiabank, Banco Bci, BancoEstado, etc.). El solicitante llena un formulario con datos personales (RUT, fecha de nacimiento, domicilio, dependientes, etc.) y monto/plazo deseado. Se adjunta la documentación requerida (generalmente se carga en el portal o se entrega en ventanilla).
Evaluación crediticia: La entidad verifica los antecedentes financieros del postulante. Esto implica analizar la información entregada: ingresos, antigüedad laboral, deuda vigente, score DICOM, cargas familiares, patrimonio, etc. Se puede demorar de horas a unos días hábiles. Cada banco tiene un comité de crédito o usa un modelo de riesgo propio. Como indica Banco Consorcio en su política, se exige que los ingresos, patrimonio y endeudamiento sean consistentes con el monto y plazo solicitados. Si la evaluación es satisfactoria, el banco aprueba el crédito, sujeto a la veracidad de la documentación.
Firma del contrato: Una vez aprobado, el banco prepara el contrato de crédito de consumo donde constan el monto, tasa de interés, número de cuotas, plazos y seguros contratados. El solicitante lee y firma el contrato (en físico en sucursal o con firma electrónica). En ese momento también se pactan opciones como la cuota de gracia inicial, cuota diferida, etc.
Desembolso: Luego de firmar, el banco desembolsa el dinero acordado. Generalmente abona el monto en la cuenta corriente del cliente en el mismo banco o, en algunos casos, en otra cuenta asociada (por ejemplo, algunas cajas ofrecen el crédito y acreditan a una cuenta de otro banco del solicitante). A partir de la fecha de cobro pactada, el primer pago de cuota se descuenta automáticamente.
Pago de cuotas: A partir de la fecha de inicio, cada mes se cargan las cuotas en la cuenta. El cliente debe mantener saldo suficiente o crédito en la cuenta para cubrirlas, o configurar débito automático. También se puede pagar manualmente en sucursal o por transferencias. Es importante cumplir puntualmente con los pagos mensuales para no dañar el historial crediticio.
A lo largo de este proceso es vital informarse bien y comparar opciones. Cada banco publica en su sitio web instrucciones paso a paso para solicitar créditos. Por ejemplo, BancoEstado ofrece un simulador y permite ingresar información en su portal, mientras que bancos como Scotiabank describen los pasos en su app y sitio web. Para extranjeros o no bancarizados se recomienda pedir ayuda a un ejecutivo bancario.
Consejos y mejores prácticas
A continuación, algunos consejos para aumentar las chances de obtener un préstamo:
Revisa tu historial crediticio antes de postular. Si tienes morosidades, salda tus deudas o espera un tiempo antes de solicitar otro crédito. Un DICOM limpio es indispensable.
No solicites un monto muy alto en relación a tus ingresos. Los bancos calculan el valor presente de las cuotas futuras y suelen negarse si la cuota representa más del 40-50% de la renta líquida. Un montos demasiado alto puede ser rechazado.
Comparar ofertas: No vayas al primer banco solo. Consulta tarifas y CAE. Revisa el Costo Total del Crédito (incluye seguros y comisiones). Por ejemplo, BancoEstado cita ejemplos de CAE en torno al 20% en casos típicos. Un poco de búsqueda puede hallar mejores tasas.
Aprovecha convenios: Si tu empresa tiene convenio de pago con un banco (como BancoEstado convenio de sueldo), es probable que obtengas mejores condiciones (tasas más bajas o plazos extendidos) al vincular tu remuneración allí.
Mantén la documentación al día: Ten listas las liquidaciones, certificados AFP, contratos, etc. Al solicitar, entrega todo completo para evitar demoras.
Planea para pagos extras: Muchas veces se da la opción de meses de gracia o postergar algunas cuotas. Estos pueden ser útiles (por ejemplo, aplazar el primer pago hasta 90 días), pero úsalos con moderación: cada mes diferido genera más intereses totales.
Lee la letra pequeña: Antes de firmar, asegúrate de entender bien la tasa pactada (fija o variable), la Comisión por pago anticipado (si la hubiera) y los seguros asociados. Por ley el banco debe informar claramente el CAE.
Verifica los seguros: Muchos créditos incluyen un seguro de desgravamen (que cancela la deuda en caso de fallecimiento) y opcionalmente seguros contra cesantía. Por ejemplo, Scotiabank exige seguro de desgravamen durante toda la vida del crédito. Conocer estas coberturas y sus costos es importante.
Organiza tus finanzas: No olvides sumar tus otras deudas (tarjetas de crédito, otros préstamos) antes de comprometerte con un nuevo crédito. Un endeudamiento excesivo puede ser financiero riesgoso.
Un ejemplo práctico: María, chilena de 30 años, contrata como dependiente. Cobra $600.000 líquidos mensuales. Tiene 2 años en su empleo actual. Decide solicitar un crédito de consumo de $3.000.000 a 48 meses para remodelar su casa. Revisará simuladores de distintos bancos para comparar cuotas y tasas. Como tiene un buen sueldo, historial limpio (sin DICOM) y lleva tiempo en su trabajo, la mayoría de los bancos la consideraría apta. Deberá presentar cédula de identidad, tres últimas liquidaciones, certificado de AFP y un comprobante de domicilio. Si María fuera extranjera con residencia definitiva, seguiría el mismo proceso; pero si tuviera visa temporaria, probablemente no podría acceder hasta regularizar su situación de residencia.
Tasas de interés, seguros y costos asociados
Aunque el foco de este artículo son los requisitos, es útil mencionar brevemente los costos vinculados a un préstamo personal:
Tasa de interés y CAE: Las tasas pueden ser fijas o variables. En préstamos de consumo en Chile, las tasas fijas suelen ir del orden del 2% al 3% mensual (aprox. 24-36% anual) dependiendo del plazo y el banco. El CAE es el indicador que incluye intereses + costos asociados anuales. Por ejemplo, BancoEstado muestra una simulación donde la tasa fija era 1,49% mensual (≈19% anual) y el CAE resultó un 20,34%. Cada banco publica su CAE máximo en folletos o simuladores. Es esencial verificarlo, pues refleja el costo real.
Comisiones y gastos iniciales: Algunos bancos cobran comisión por apertura (un porcentaje pequeño del monto) o gastos notariales si se requiere. Otros pueden incluir seguros de pago anticipado, etc. Estos gastos deben revisarse en el contrato.
Seguros: El crédito de consumo a menudo lleva asociado un seguro de desgravamen (mortalidad) que cubre el saldo en caso de fallecimiento del deudor. Este seguro puede ser obligatorio (como en Scotiabank) o voluntario según monto y banco. También pueden ofrecer seguro de cesantía (para cubrir cuotas si pierdes el empleo). Estos seguros incrementan el costo total. Antes de firmar, revisa si el seguro está incluido y su prima.
Meses de gracia/no pago: Varias instituciones ofrecen posponer el pago de algunas cuotas sin interés adicional (meses de gracia). Por ejemplo, BancoEstado permite hasta 2 cuotas sin pago al año, Scotiabank hasta 3 meses de gracia, etc. Estas modalidades alivian temporalmente el flujo de caja del deudor, pero es importante usarlas responsablemente.
Pago anticipado: Si en el futuro decides pagar el crédito antes de tiempo (amortizar), verifica si hay penalización. Por ley se puede abonar anticipadamente el capital, pero el banco puede cobrar una comisión máxima establecida en contratos estándar.
Impuestos: Los créditos de consumo no pagan IVA, pero están afectos a impuesto específico (DL 3475). Normalmente esto no impacta directamente al usuario, sino al mercado financiero en general.
Es fundamental entender estos costos adicionales. Al comparar créditos, no solo fijarse en la tasa, sino en la Carga Anual Equivalente (CAE), que expresa el costo total anual. Por ejemplo, en la simulación de BancoEstado antes mencionada el CAE fue de 20,34%, lo que significa que además de los intereses se consideran seguros y otras comisiones. Revisar el CAE ayuda a elegir la opción más conveniente.
Conclusiones y recursos útiles
En definitiva, para obtener un préstamo personal en Chile es necesario cumplir varios requisitos mínimos: ser mayor de edad (usualmente 18), acreditar ingresos e historial laboral estables, tener un buen puntaje crediticio, presentar documentación de identidad y domicilio, y (para extranjeros) contar con residencia definitiva. Cada banco puede exigir condiciones adicionales (edad mínima superior, monto de renta particular, antigüedad extra, etc.), por lo que conviene consultar las políticas específicas de cada institución. Por ejemplo, Scotiabank requiere edad ≥25 años y renta líquida ≥$500.000, mientras que Banco Consorcio pide edad ≥18 años y renta >$300.000 (esto último en un contexto de producto especial de línea automática).
Algunos recursos útiles a consultar son:
Los sitios web de los principales bancos chilenos, que suelen tener secciones de “Créditos de consumo” y simuladores: BancoEstado, Banco de Chile, Banco BCI, Santander, Scotiabank, Falabella, Ripley, Consorcio, entre otros.
El portal de la CMF Educa, que explica de forma didáctica el crédito de consumo y consejos (p.ej., CMF Educa “¿Qué pide un banco para otorgar un crédito de consumo?”).
Chile Atiende (Portal de servicios públicos), donde a veces aparecen guías para extranjeros sobre trámites financieros.
Superintendencia de Bancos e Instituciones Financieras (hoy CMF), que regula las entidades financieras en Chile y ofrece normativas de transparencia y derechos del deudor.
SERNAC Financiero, que publica alertas y comparadores de productos financieros en Chile.
En caso de extranjeros, revisar el sitio de Extranjería y Migración (Min. del Interior) para tramitar la visa definitiva antes de intentar un crédito bancario.
Finalmente, es recomendable informarse con detalle, preparar toda la documentación con tiempo y comparar varias ofertas. Un préstamo personal puede ser una herramienta útil para financiar planes o emergencias, pero hay que usarlo con responsabilidad, entendiendo sus requisitos y obligaciones.
Créditos al instante: verificación y riesgos

SERNAC: comparador de créditos y cómo usarlo bien

Créditos de autos con DICOM: qué opciones existen

Qué es el CAE: cómo se calcula y cómo bajarlo

Consolidación de deudas: cuándo conviene y cómo hacerlo

Créditos con cooperativas: productos, requisitos y tasas

Requisitos mínimos para préstamo personal en Chile: guía corta

Créditos de consumo en línea: seguridad y verificación

Coopeuch: créditos con DICOM, requisitos y tasas

Créditos Ripley: consumo, requisitos y costos
Subir
Deja una respuesta