

Comparar créditos hipotecarios: ranking por tasa y CAE
El sueño de la vivienda propia exige tomar una de las decisiones financieras más relevantes de la vida: elegir un crédito hipotecario. Para hacerlo con rigor y sin sesgos, conviene construir un ranking por tasa y CAE que permita comparar manzanas con manzanas entre bancos y mutuarias, bajo las mismas condiciones de monto, plazo y tipo de producto. En Chile, la Carga Anual Equivalente (CAE) y el Costo Total del Crédito (CTC) son los indicadores estandarizados que, por ley y reglamento, deben informarte en cotizaciones y simulaciones, de modo que tengas una lectura clara del costo financiero real. El SERNAC define la CAE como el porcentaje anual que resume el costo del crédito incorporando intereses y cargos relevantes, mientras que la CMF pone a disposición un simulador hipotecario para orientar tu análisis.
- Crédito hipotecario BancoEstado: requisitos, tasación y tiempos reales
- Crédito hipotecario Itaú en Chile: condiciones, simulación y documentos
- Mutual hipotecaria: requisitos, tasas y subsidios
Por qué no basta con mirar la tasa
La tasa de interés por sí sola no refleja el impacto de seguros obligatorios ni otros cargos; por eso dos créditos con “la misma tasa” pueden terminar costando distinto a lo largo del tiempo. La regulación chilena exige que se informe la CAE y el CTC en publicidad, cotizaciones y contratos de hipotecarios, precisamente para que compares ofertas en igualdad de condiciones. El Reglamento sobre Información al Consumidor de Créditos Hipotecarios (Decreto 42 de 2012) estandariza qué y cómo debe informarse, y el Ministerio de Economía ofrece una minuta pública para entenderlo en simple.
Diferencia entre tasa, CAE y costo total
La tasa es el precio del dinero; la CAE anualiza el costo incluyendo intereses y cargos relevantes; el CTC es la suma de todo lo que pagarás a lo largo del plazo. A la hora de armar tu ranking, usa siempre CAE y CTC bajo mismo monto, mismo plazo y mismo tipo de tasa para que la comparación sea válida. Las guías del SERNAC y la minuta oficial del reglamento explican esta lógica y muestran ejemplos.
Marco regulatorio que protege tu comparación
El Decreto 42 establece los estándares de información en los créditos hipotecarios: ficha resumen, desglose de costos, exhibición de CAE y CTC, y formatos comparables entre proveedores. En la plataforma de Participación Ciudadana del Ministerio de Economía encontrarás una ficha explicativa del alcance del reglamento, útil para verificar qué exigir en una cotización. Además, la CMF y SERNAC fiscalizan el cumplimiento de estas obligaciones.
Derechos de información y dónde reclamar
Si un proveedor no muestra CAE, CTC o no transparenta los seguros y gastos de forma estandarizada, puedes reclamar ante el SERNAC y, tratándose de entidades fiscalizadas, ante la CMF. Tener esta base legal clara te ayuda a descartar de inmediato ofertas poco transparentes al construir tu ranking.
Portabilidad financiera como atajo para mejorar tu ranking
Si ya tienes un crédito y buscas mejores condiciones, la Portabilidad Financiera simplifica cambiarte a otra entidad que ofrezca CAE y CTC menores. La CMF también explica el Certificado de Liquidación, documento clave para cotizar tu refinanciamiento con cifras exactas.
Cómo se arma un ranking por tasa y CAE que sí sirve
Un ranking útil ordena las mejores ofertas bajo un mismo caso base (mismo monto, plazo, tipo de tasa y tipo de crédito). Debe mostrar al menos: CAE, CTC, cuota con seguros, detalle de seguros obligatorios y gastos operacionales considerados (o explícitamente excluidos). Con esa disciplina, la “mejor tasa” deja de ser un espejismo y se convierte en una decisión cuantificable.
Caso base para comparar correctamente
En Chile, el producto más usado es el mutuo hipotecario no endosable en UF a tasa fija, y la CMF dispone de un simulador público que usa justamente ese estándar para orientar. Modelar tu caso base como “mutuo no endosable, UF, tasa fija, X UF, Y años” te permitirá pedir cotizaciones comparables a distintos bancos y mutuarias.
Normaliza las variables esenciales de la comparación
- Monto y plazo: usa los mismos en todas las cotizaciones.
- Tipo de tasa: fija, mixta o variable; compáralas por separado porque su riesgo y precio difieren.
- Tipo de crédito: mutuo no endosable vs. otros instrumentos; compara dentro de la misma categoría.
- Moneda: la mayoría de las hipotecas son en UF; evita mezclar UF y pesos en la misma tabla.
Tasa de interés y sus modalidades
La tasa puede ser fija (estable durante todo el plazo), variable (se ajusta según condiciones de mercado) o mixta (un tramo fijo seguido por otro variable o por otra tasa pactada). La CMF lo explica en su material educativo y recuerda que el tipo de tasa afecta la previsibilidad del dividendo. Si vas a mezclar modalidades en un ranking, debes separarlas por pestañas o cuadros distintos.
Qué mirar cuando la tasa no es fija
En tasas variables o mixtas, solicita la metodología de ajuste, periodicidad y topes, además de una simulación de escenarios. El precio inicial “atractivo” puede encarecerse si suben las tasas de referencia. Por eso, cuando compares tasas no fijas, la CAE debe calcularse incorporando esas reglas de ajuste según el reglamento.
Apoyo con simuladores
Para tener un ancla de mercado, utiliza el simulador hipotecario de la CMF y confronta tus ofertas bancarias con esa referencia. No reemplaza una cotización, pero te ayuda a detectar cifras fuera de rango.
CAE y CTC como columna vertebral del ranking
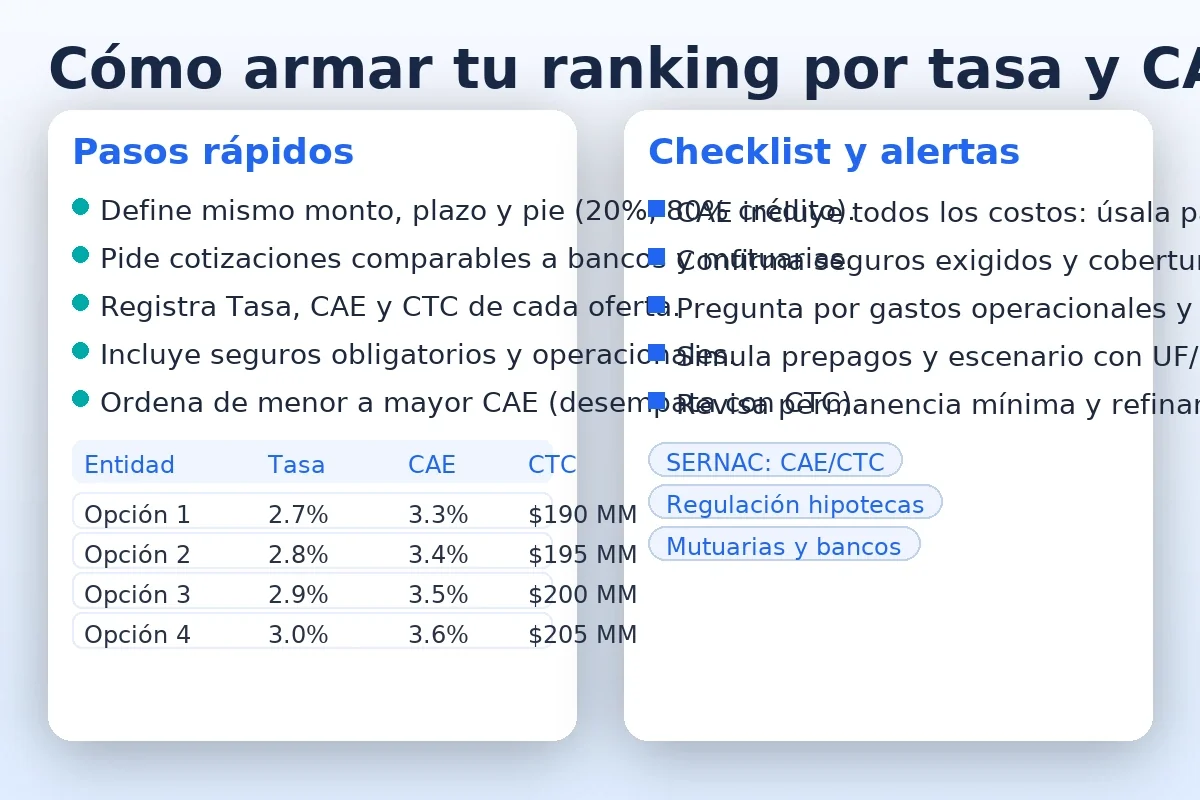
La CAE se calcula como una tasa interna de retorno anual que iguala el desembolso recibido con el valor presente de todos los pagos futuros —cuotas, seguros y cargos relevantes—, y el CTC como la suma en dinero de esas cuotas durante todo el plazo. El SERNAC dispone de una guía de alcance financiero para operaciones hipotecarias con ejemplos que te permiten entender, paso a paso, cómo un cambio en seguros o en periodos de gracia modifica la CAE sin perder de vista el costo total.
Por qué el ranking por CAE puede ser distinto al ranking por tasa
Dos créditos con idéntica tasa pueden diferir en CAE si uno incluye seguros más caros o comisiones mayores. La guía del SERNAC muestra que incluso pequeñas variaciones en primas o en la forma de cobrar cargos terminan alterando la carga anual equivalente y, por ende, tu orden final de preferencias.
Qué costos entran y cómo declararlos
En hipotecarios, incendio con sismo y desgravamen son seguros usualmente exigidos y su costo debe informarse con precisión; la CMF detalla las obligaciones de información y recuerda que las entidades licitan seguros, aunque el deudor puede optar por pólizas equivalentes. En cuanto a gastos operacionales (tasación, estudio de títulos, notaría, CBR, impuestos), la CMF explica que pueden financiarse dentro del crédito o pagarse al contado; si se financian, impactan la CAE y deben estar reflejados en el flujo.
Monitoreo de mercado para contextualizar tu ranking
El Banco Central publica estadísticas de tasas de interés, incluida la de créditos de vivienda, útiles para situar tu oferta respecto del promedio del sistema. Si ves una cotización muy por encima del entorno, exige explicaciones; si está muy por debajo, revisa condiciones, seguros y gastos asociados. Para series históricas y cuadros detallados de tasas hipotecarias, el Banco Central ofrece bases consultables.
Cómo usar el contexto sin caer en comparaciones erróneas
Las tasas promedio del sistema no sustituyen tu comparación específica. Úsalas como “termómetro” de mercado y arma tu ranking solo con cotizaciones formales bajo el mismo caso base. Si el entorno sube o baja, actualiza tu ranking con nuevas cotizaciones porque las condiciones cambian con rapidez.
Señales de alerta en cotizaciones “demasiado buenas”
Desconfía de ofertas cuyo gancho sea un periodo de gracia prolongado o una prima de seguros inusualmente baja sin respaldo; la CAE puede verse afectada artificialmente en el corto plazo. Cruza siempre con CTC y pide hoja resumen conforme al reglamento.
Metodología práctica para construir tu ranking
Con esta secuencia puedes ordenar ofertas de manera transparente y replicable, tanto para compra como para refinanciamiento o portabilidad.
Levantamiento de datos y estandarización
- Define tu caso base: mutuo no endosable en UF a tasa fija o la modalidad que usarás, con monto y plazo idénticos en todas las cotizaciones. Como referencia de estándar, revisa el simulador público de la CMF.
- Solicita a cada oferente la hoja de cotización con CAE, CTC, cuota con seguros, detalle de seguros y gastos operacionales considerados o excluidos, según el Reglamento.
- Si ya tienes hipoteca, pide el Certificado de Liquidación para cotizar portabilidad con datos exactos.
Criterios de orden y desempate
- Ordena por CAE ascendente.
- Si hay empate en CAE, usa CTC ascendente como segundo criterio.
- Como tercer criterio, considera la cuota con seguros y la robustez de coberturas (incendio + sismo, desgravamen).
Revisión de consistencia
Comprueba que todas las cotizaciones incluyan los mismos seguros obligatorios y que los gastos operacionales estén tratados del mismo modo (financiados o no). Si detectas diferencias, ajusta la tabla o solicita rectificación para no castigar ni beneficiar a un oferente por un formato distinto.
Errores comunes que distorsionan el ranking
La mejor hoja de cálculo puede fallar si la alimentación de datos es inconsistente. Evita estas trampas frecuentes:
Comparar tasas de naturalezas distintas
No pongas en la misma fila una tasa fija y otra variable/mixta; la CMF explica que su comportamiento y riesgo son diferentes. Si optas por tasa variable o mixta, exige el detalle de ajuste para que la CAE refleje esas reglas.
Ignorar seguros obligatorios y su licitación
Los seguros de incendio con sismo y desgravamen son usualmente exigidos y su costo pesa en la cuota y en la CAE. Revisa si la entidad usa seguro colectivo por licitación o si admite pólizas individuales equivalentes; esa decisión puede mover tu ranking.
Olvidar los gastos operacionales
La tasación, estudio de títulos, notaría y Conservador, entre otros, existen en todo hipotecario. Si se financian dentro del crédito, deben quedar en el flujo y afectar la CAE; si se pagan al contado, no entran en la CAE, pero sí en tu bolsillo. La CMF lo explica en su guía de gastos.
Dejarse llevar por periodos de gracia
Meses sin pago reducen tu cuota inicial e, incluso, pueden alterar la lectura de la CAE, pero suelen aumentar el costo total por intereses acumulados. Valida con CTC y exige hoja resumen conforme al reglamento.
Ejemplo didáctico para entender el impacto de seguros y gastos
Supón dos ofertas con la misma tasa fija en UF y el mismo plazo. La Oferta A tiene seguros colectivos más caros; la Oferta B, pólizas individuales equivalentes con primas menores. Aunque la tasa es idéntica, la CAE de la B será menor y, probablemente, su CTC también, por lo que escalará posiciones en tu ranking. Este patrón es precisamente lo que el SERNAC enseña en sus guías: no basta mirar la tasa, hay que ver todo el flujo.
Cómo documentar el ejemplo con herramientas oficiales
Realiza una simulación inicial en el simulador CMF y luego contrasta con las cotizaciones de bancos y mutuarias, cuidando que la lista de seguros y los gastos financiados sean equivalentes. Registra CAE, CTC y cuota en tu tabla y ordénala como se indicó.
Cómo tratar los gastos operacionales en la comparación
Si un oferente financia los gastos y otro no, tu tabla debe reflejar el tratamiento: agrega una columna “gastos financiados” y otra “gastos al contado” para no “castigar” al que los incluye en el flujo ni “premiar” al que los excluye. Usa la pauta de la CMF para verificar qué partidas son típicas y cómo se informan.
Refinanciamiento y ranking dinámico
El ranking no es estático. Si las tasas de mercado cambian, si un seguro colectivo se renueva o si accedes a portabilidad, tu orden puede variar. El Banco Central divulga periódicamente la evolución de las tasas hipotecarias del sistema; es buena práctica revisar ese “termómetro” antes de pedir nuevas cotizaciones.
Documentos que facilitan el cambio
Para portar o refinanciar, solicita a tu entidad el Certificado de Liquidación y verifica comisiones o costos de salida aplicables según tu contrato. Ese documento permite al nuevo oferente calcular con precisión tu CAE y CTC “de reemplazo”.
Checklist para actualizar tu ranking
- Reúne nuevas cotizaciones con igual monto, plazo, moneda y tipo de tasa.
- Exige CAE, CTC, cuota con seguros y detalle de gastos.
- Valida que los seguros sean equivalentes (coberturas y primas).
- Ordena por CAE; desempata con CTC y cuota.
- Contrasta con el simulador CMF y con el entorno de tasas del Banco Central.
Un ranking por tasa y CAE bien armado no es una lista subjetiva: es una tabla con reglas claras, datos estandarizados y métricas oficiales. Cuando todas las ofertas compiten en el mismo caso base y declarando con transparencia tasa, CAE, CTC, seguros y gastos, la mejor opción se vuelve evidente. Apóyate en las guías del SERNAC, en el simulador de la CMF y en las estadísticas del Banco Central para contextualizar tu decisión. Si ya tienes hipoteca, usa portabilidad para buscar condiciones superiores. Con método, disciplina y fuentes oficiales, tu ranking deja de ser un dolor de cabeza y se transforma en un mapa confiable hacia el crédito que realmente te conviene.
Crédito hipotecario BancoEstado: requisitos, tasación y tiempos reales

Crédito hipotecario Itaú en Chile: condiciones, simulación y documentos

Cómo solicitar créditos con garantía hipotecaria

Mutual hipotecaria: requisitos, tasas y subsidios

Créditos hipotecarios para jóvenes: requisitos y consejos

Créditos de autoconstrucción: cómo financiarlos

Créditos con garantía hipotecaria en Chile: qué considerar

Créditos hipotecarios al 90%: requisitos y bancos

Mejores créditos hipotecarios 2025: ranking y claves

Cómo conseguir avales para tu crédito de vivienda
Subir
Deja una respuesta