

CAE en créditos de consumo: cómo entenderlo y bajarlo
La Carga Anual Equivalente, conocida como CAE, es la brújula más confiable para comparar créditos de consumo en Chile. A diferencia de la tasa de interés simple, la CAE incorpora el costo financiero completo de la operación: intereses, comisiones, seguros obligatorios y gastos asociados, expresados en una tasa anual que permite comparar ofertas de manera homogénea. Entenderla bien evita decisiones impulsivas y te ayuda a negociar condiciones más convenientes. En esta guía práctica, orientada a personas adultas, aprenderás qué incluye la CAE, cómo se calcula, cómo leer una cotización, qué tácticas sirven para bajarla, y qué errores te conviene evitar al endeudarte.
Para profundizar con fuentes oficiales, puedes revisar la explicación del SERNAC sobre la CAE, que estandariza la comparación entre entidades y detalla la obligación de transparentarla en toda oferta de crédito de consumo.
También te puede interesar
Simula tu cuota mensual
Estimación educativa. Verifica condiciones con tu banco.
Qué es la CAE y por qué es la medida que importa
La CAE es la tasa anual que iguala el valor presente de todos los pagos que comprometes con el valor neto de dinero que recibes. En otras palabras, si descuentas todos tus pagos futuros a esa tasa, el resultado es exactamente el monto que te depositan. Esa definición la convierte en un indicador comparable entre instituciones, plazos y modalidades de pago, algo que la tasa nominal no logra porque omite cargos y diferencias de calendario.
Cuando dos créditos muestran la misma tasa de interés, pero uno cobra comisión de administración, gastos de prepago más altos o seguros costosos, la CAE de ese crédito sube. Por eso, antes de fijarte en el dividendo mensual, exige la cotización oficial con CAE y costo total del crédito.
Componentes que elevan o reducen la CAE
Estos son los elementos que suelen explicar diferencias relevantes en la CAE entre ofertas aparentemente parecidas:
- Tasa de interés. A mayor tasa, mayor costo financiero. Ojo con tasas promocionales por pocos meses.
- Comisiones y gastos. Cobros de administración, apertura o mantención, gastos operacionales y cobros por transferir el dinero.
- Seguros. En consumo, a veces se ofrecen seguros de desgravamen y de cesantía; pueden ser voluntarios u obligatorios según contrato. La prima se suma al costo.
- Calendario de pagos. Mismo monto total con pagos más concentrados al inicio puede implicar CAE más alta, porque tu flujo sale antes.
- Impuesto de timbres y estampillas. Las operaciones de crédito de dinero pagan este tributo con reglas y topes definidos por ley. Preguntas frecuentes del SII y texto legal en la Biblioteca del Congreso.
Cómo se calcula la CAE de forma práctica
Formalmente, la CAE es la tasa anual que hace cero la suma del dinero que recibes y todos los flujos que pagas, descontados a esa misma tasa. En la práctica, se calcula con un método numérico sobre los flujos exactos del contrato, incorporando comisiones y seguros, y expresando el resultado como tasa anual. Algunas entidades muestran además la Tasa Interna de Retorno de la operación, que es conceptualmente lo mismo desde tu punto de vista. Si quieres validar una oferta, puedes usar planillas o calculadoras financieras que resuelven la tasa efectiva a partir de los flujos.
Para entender la sensibilidad, piensa así: si la entidad agrega una comisión cobrada al inicio, la CAE sube aunque la tasa nominal no cambie, porque recibes menos dinero neto para el mismo calendario de cuotas; si la comisión se cobra prorrateada en cada cuota, también sube, pero su efecto es diferente. Por eso el único indicador que te protege de trucos de presentación es la CAE.
Relación con tasas mensuales y anuales
Algunas ofertas publicitan una “tasa mensual” muy llamativa. Si el contrato realmente capitaliza mensualmente, esa tasa debe convertirse a una tasa anual equivalente para poder compararla. En cambio, la CAE ya es anual y ya incluye los demás cargos, por lo que evita comparaciones engañosas. Si una entidad te entrega tasa mensual sin CAE, pide la cotización formal con CAE y costo total del crédito; es tu derecho.
Cómo leer una cotización de crédito de consumo con CAE
Una cotización transparente debería incluir, como mínimo, los datos que siguen. Úsalos como lista de verificación al comparar ofertas:
- Monto solicitado y monto neto a recibir. Verifica si descuentan comisiones al inicio.
- Plazo y número de cuotas. Comprueba periodicidad de pago y fechas.
- Tasa de interés. Aclara si es fija o variable, y si tiene tramos promocionales.
- CAE. Confirma que esté informada en grande y con dos decimales, junto con el costo total del crédito.
- Comisiones. Administración, apertura, mantención de cuenta, transferencias.
- Seguros. Prima, coberturas y si son obligatorios o voluntarios.
- Impuestos. Verifica si el impuesto de timbres está incluido.
- Condiciones de prepago. Comisión y procedimiento para pagar antes de tiempo conforme a la normativa. Texto legal en la Biblioteca del Congreso.
Recuerda que la CAE debe aparecer también en la publicidad y en las ofertas que se exhiben en canales digitales. Si no la ves, pide la ficha o considera otra entidad.
Ejemplos ilustrativos para dominar la CAE
Imagina dos ofertas con la misma tasa de interés y el mismo plazo, pero con estructuras de comisiones distintas. En la primera, te cobran una comisión de apertura al inicio; en la segunda, te cobran una comisión mensual pequeña incluida en cada cuota. Aunque el costo total pueda ser parecido, la CAE del primer caso suele ser mayor porque recibes menos dinero neto desde el día cero. Este tipo de diferencias explican por qué comparar solo por dividendo mensual puede llevarte a elegir mal.
Otro caso frecuente es el “seguro voluntario” que la entidad agrega por defecto. Si realmente es opcional, puedes rechazarlo y tu CAE baja inmediatamente. Exige que la cotización muestre claramente la CAE con y sin seguros voluntarios.
Estrategias concretas para bajar la CAE
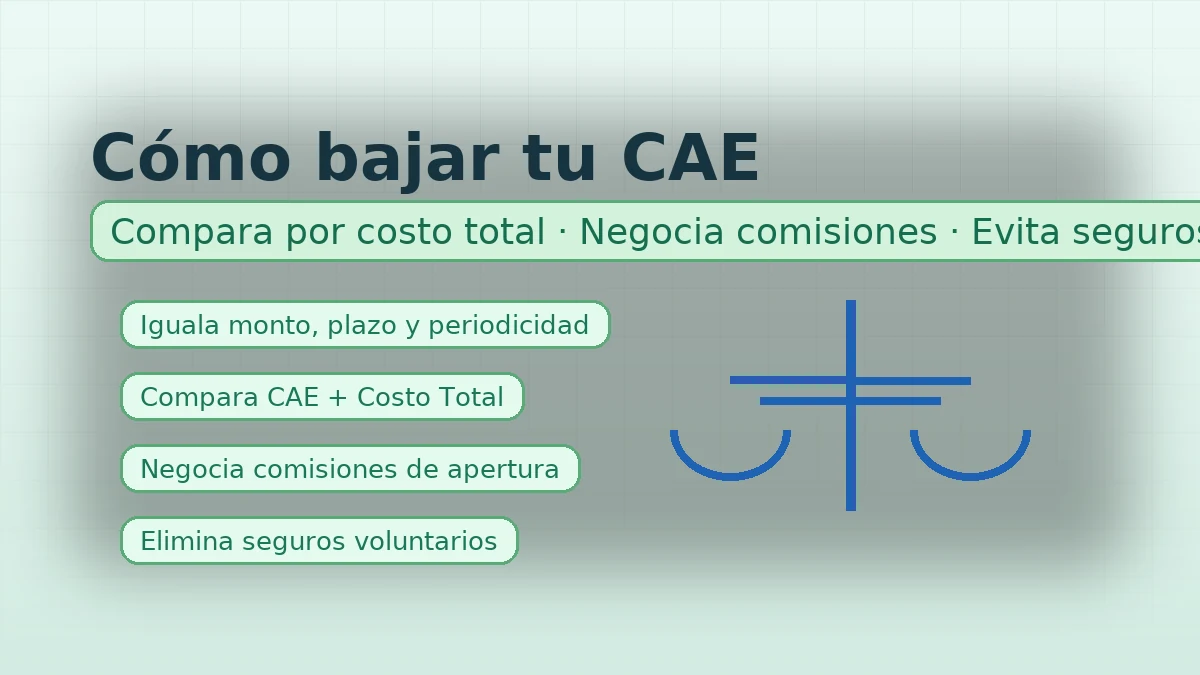
La CAE no es una fatalidad: responde a variables que puedes gestionar antes de aceptar un crédito. Estas tácticas son especialmente efectivas:
Comparar ofertas con parámetros idénticos
Compara con el mismo monto, el mismo plazo y la misma periodicidad. Cambiar un solo parámetro desordena la comparación. Usa el simulador del SERNAC para educación financiera y como referencia metodológica de comparación.
Eliminar seguros y servicios no imprescindibles
Si un seguro es voluntario, puedes excluirlo. Si es obligatorio, cotiza con otras compañías cuando el contrato lo permita y compara coberturas. Pregunta si la entidad ofrece versiones del producto sin paquetes adicionales de beneficios, que suelen sumar costo sin aportarte valor real.
Negociar comisiones de administración y apertura
En consumo, muchas entidades tienen bandas internas de comisión. Pregunta explícitamente por descuentos por antigüedad, por pago automático desde cuenta vista o por mantener otros productos. Cualquier descuento de comisión impacta la CAE, especialmente cuando se cobra al inicio.
Ajustar el plazo con criterio
Un plazo más largo baja la cuota, pero puede subir el costo total y, a veces, mantener una CAE elevada. Un plazo demasiado corto, en cambio, puede tensionar tu flujo y forzarte a refinanciar más adelante. Busca el equilibrio entre comodidad de pago y costo total; normalmente, un plazo intermedio entrega buena relación entre CAE y cuota.
Mejorar tu perfil de riesgo
La CAE también refleja tu riesgo para la entidad. Pagar deudas pequeñas antes de solicitar el crédito, bajar tu utilización de líneas rotativas y ordenar tu historial de pagos puede mover tu oferta a un tramo con mejores condiciones. La CMF y el SERNAC mantienen contenidos sobre derechos de información y reclamos en caso de reportes erróneos.
Usar prepago inteligente cuando la comisión es baja
Si el contrato permite prepago con comisión acotada, puedes acortar la vida del crédito y reducir el costo total. Asegúrate de que la liquidación incluya la rebaja de intereses no devengados, y de que no existan penalidades encubiertas. Infórmate sobre límites y reglas en la normativa.
Evitar refinanciamientos que encadenan costos
Refinanciar solo tiene sentido si la CAE del nuevo crédito es menor y el costo de salida no te come el ahorro. Lleva todo a valor presente y compara con honestidad: muchas refinanciaciones “bajan la cuota” alargando el plazo, a costa de una CAE igual o mayor que agranda el costo total.
Checklist antes de firmar un crédito de consumo
- Confirma el monto neto a recibir y verifica que no haya cobros escondidos en la transferencia.
- Revisa la tasa, la CAE y el costo total del crédito; si falta alguno de esos campos, detente.
- Pregunta por comisiones de administración, de apertura y por costos de prepago.
- Analiza los seguros: coberturas, prima, voluntariedad u obligatoriedad.
- Confirma calendario exacto de pago y periodicidad.
- Verifica si la oferta exige abrir cuentas o contratar servicios que no necesitas.
- Guarda la cotización con su vigencia; te servirá para reclamar si cambian condiciones.
Señales de alerta que suelen disparar la CAE
- Publicidad que oculta la CAE y destaca una cuota promocional por poco tiempo.
- Comisión de apertura alta cobrada al inicio que reduce tu monto neto.
- Seguros empaquetados por defecto sin desagregar prima ni coberturas.
- Ofertas condicionadas a contratar paquetes de servicios de alto costo.
- Refinanciamientos que “bajan la cuota” alargando el plazo sin bajar la CAE.
Preguntas frecuentes sobre CAE en créditos de consumo
Por qué dos créditos con la misma tasa muestran CAE distinta
Porque la CAE suma comisiones, seguros y diferencias en el calendario de pagos. Si un crédito cobra comisión al inicio, tu monto neto baja y la CAE sube aunque la tasa sea igual. Si agrega un seguro costoso, la CAE también sube.
Qué ocurre con la CAE cuando contrato un seguro de cesantía
Si la prima se financia en las cuotas, forma parte del costo y aumenta la CAE. Si te lo ofrecen como opcional, pide la simulación con y sin seguro para comparar. Evalúa la utilidad real del seguro para tu actividad laboral.
Cómo sé si el impuesto de timbres está incluido
La cotización debe desglosar impuestos y gastos. Si tienes dudas, verifica en el SII las reglas aplicables y exige que la entidad explicite su inclusión en el costo total.
Qué hago si una institución no me entrega la CAE
Estás frente a una infracción de deber de información. Pide la ficha completa; si no la entregan, considera no contratar y reclama ante el SERNAC. También puedes registrar tu caso ante la CMF si se trata de una entidad fiscalizada.
Buenas prácticas para sostener una CAE baja en el tiempo
Conseguir una CAE competitiva es el primer paso; el segundo es mantenerla bajo control a lo largo de la vida del crédito y de tus futuras decisiones financieras:
Ordenar tu presupuesto con colchón de seguridad
Asegúrate de que la cuota no te deje sin liquidez para imprevistos. Un pequeño fondo de emergencia reduce la probabilidad de atrasos y de multas, que encarecen la deuda efectiva más allá de lo que refleja la CAE inicial.
Evitar usos rotativos de alto costo
Si tu banco ofrece sobregiros o tarjetas con costos rotativos, úsalos como último recurso y por períodos muy breves. Esos productos elevan tu carga financiera total y pueden deteriorar tu perfil, encareciendo tus créditos futuros.
Revisar oportunidades de prepago
Cuando tengas excedentes o ingresos extraordinarios, pide liquidaciones parciales y calcula el beneficio neto del prepago. Si la comisión es baja y estás en la primera mitad del plazo, suele ser rentable.
Monitorear reportes y corregir errores
Errores en reportes de comportamiento pueden subirte la CAE implícita en nuevas ofertas. Revisa periódicamente tu información y corrige discrepancias con respaldo. El SERNAC y la CMF explican procedimientos de reclamo y mediación.
Plantilla simple para comparar CAE de manera profesional
Para equiparar ofertas, arma una tabla con estas filas y completa los datos de cada entidad:
- Monto solicitado
- Monto neto a recibir
- Plazo y número de cuotas
- Tasa de interés
- CAE
- Costo total del crédito
- Comisiones
- Seguros
- Impuestos
- Prepago y comisión
Al final, ordena las ofertas de menor a mayor CAE; si dos CAE son muy cercanas, desempata por costo total del crédito y por flexibilidad de prepago. Revisa la letra chica, especialmente en seguros y comisiones futuras.
La CAE es la medida que alinea la comparación con la realidad de tus pagos. Cada punto que reduzcas en la CAE se multiplica por el monto y por el plazo, por lo que una negociación precisa hoy puede ahorrarte mucho dinero mañana. Compara con parámetros idénticos, elimina extras innecesarios, negocia comisiones, cuida tu perfil de riesgo y no pierdas de vista la flexibilidad de prepago. Si necesitas, puedo convertir esta guía en una plantilla de WordPress con tabla comparativa y llamadas a acción listas para publicar, o en una planilla de cálculo para simular escenarios de manera personalizada.
Créditos al instante: verificación y riesgos

SERNAC: comparador de créditos y cómo usarlo bien

Créditos de autos con DICOM: qué opciones existen

Qué es el CAE: cómo se calcula y cómo bajarlo

Consolidación de deudas: cuándo conviene y cómo hacerlo

Créditos con cooperativas: productos, requisitos y tasas

Requisitos mínimos para préstamo personal en Chile: guía corta

Créditos de consumo en línea: seguridad y verificación

Coopeuch: créditos con DICOM, requisitos y tasas

Créditos Ripley: consumo, requisitos y costos
Subir
Deja una respuesta