
Créditos a microempresas: financiamiento MYPE y garantías
El financiamiento para microempresas en Chile combina créditos bancarios y no bancarios, leasing, factoring y líneas con garantía estatal para facilitar el acceso cuando las garantías propias son limitadas. Entre los instrumentos más relevantes están el Fondo de Garantía para Pequeños Empresarios (FOGAPE), administrado por el Estado para respaldar un porcentaje del capital de créditos y leasing otorgados por instituciones financieras; y los programas de cobertura de crédito para MIPYMES que impulsa Corfo a través de intermediarios financieros. Estos mecanismos no prestan dinero directamente: actúan como garantía o cobertura para que el banco o el intermediario se atreva a financiarte en mejores condiciones.
Dónde conseguir el crédito si soy microempresa
La microempresa puede financiarse con bancos, financieras y intermediarios financieros no bancarios (IFNB) que operan líneas e instrumentos para capital de trabajo, inversión, leasing o factoring. En los bancos, existen divisiones dedicadas al segmento microempresa con productos específicos (por ejemplo, líneas para comprar insumos, herramientas o vehículos de trabajo). En el mundo de los IFNB, Corfo mantiene programas disponibles todo el año a través de entidades acreditadas.
Crédito de capital de trabajo
Financia compras de inventario, materias primas, caja para estacionalidad y pago a proveedores. Suele tener plazos cortos a medianos y puede renovarse según comportamiento de pago. En mercados con demanda fluctuante, una línea de capital de trabajo evita romper la cadena de suministro.
Crédito de inversión o leasing
Apunta a activos fijos: maquinarias, equipamiento, vehículos comerciales. El leasing puede ser especialmente útil si quieres mantener flexibilidad tributaria y operativa, dado que la propiedad del bien permanece en la arrendadora durante el contrato, y al final existe opción de compra. Los programas de cobertura de Corfo suelen contemplar estas modalidades a través de entidades intermediarias.
Factoring y confirming
Para negocios B2B, el factoring adelanta el cobro de facturas y el confirming optimiza pagos a proveedores. Aunque no son créditos tradicionales, mejoran liquidez y reducen el riesgo de mora, y en ocasiones habilitan acceso posterior a crédito mayor al demostrar flujo formal y clientes de calidad.
Garantías estatales y coberturas que abren la puerta
Cuando la microempresa no tiene garantías suficientes, las garantías estatales cumplen un rol clave. Dos familias de instrumentos destacan por alcance y cobertura: FOGAPE y las coberturas de Corfo.
FOGAPE para micro y pequeñas empresas
FOGAPE es un fondo estatal que garantiza un porcentaje del capital de los créditos, operaciones de leasing y otros mecanismos que bancos y financieras otorguen a micro, pequeñas y medianas empresas; también pueden acceder exportadores, sostenedores y organizaciones de pequeños empresarios elegibles. Con FOGAPE, la evaluación sigue siendo responsabilidad del banco, pero la garantía estatal reduce el riesgo y puede mejorar condiciones de acceso y montos.
Cómo se aplica la garantía
El banco postula tu operación al FOGAPE y, si cumple requisitos, una parte del crédito queda garantizada por el fondo. Esto no reemplaza tus obligaciones: sigues pagando según contrato; la diferencia es que el banco cuenta con un respaldo parcial del Estado si no pudieras cumplir. El detalle regulatorio se actualiza mediante circulares de la Comisión para el Mercado Financiero (CMF), que publica el Reglamento de Administración del FOGAPE.
Líneas y coberturas de crédito para MIPYMES de Corfo
Corfo opera programas para ampliar y mejorar la oferta de financiamiento a MIPYMES a través de IFNB. El “Crédito Corfo MIPYME” permite que intermediarios otorguen créditos, leasing y factoring con mejores condiciones de fondeo y cobertura, disponibles durante todo el año a través de entidades participantes. Revisa la ficha pública y el catálogo de líneas con foco en inversión y financiamiento a empresas.
Qué requisitos evalúan antes de aprobar tu solicitud
Aunque cuentes con una garantía, las entidades verifican formalización, comportamiento de pago, capacidad de endeudamiento y documentación tributaria. Preparar estos respaldos mejora la velocidad de aprobación y la tasa.
Carpeta tributaria del SII
La Carpeta Tributaria Electrónica consolida información clave para terceros: ingresos declarados, IVA, situación tributaria y tamaño de empresa. El SII ofrece versiones para solicitar créditos, acreditar renta, acreditar tamaño de empresa e información personalizada. Puedes generarla en línea y compartirla de forma segura con tu banco o IFNB.
Paso a paso para generarla
- Ingresa a tu cuenta en el SII y busca la opción de Carpeta Tributaria.
- Selecciona el tipo “Solicitar Créditos” o el que te pida la entidad.
- Genera y comparte el enlace seguro o descarga el PDF según corresponda.
Informe de deudas de la CMF
Los bancos consultan el Informe de Deudas para evaluar tu carga financiera vigente. Tú también puedes obtenerlo con tu ClaveÚnica en el portal “Conoce tu deuda” de la CMF, o a través de ChileAtiende si necesitas orientación. Revisarlo antes te permite corregir errores, regularizar moras y anticipar tu capacidad de pago.
Antigüedad y consistencia del negocio
Muchas entidades piden al menos un año de permanencia en el rubro y documentación básica (cédula, domicilio, antecedentes del negocio), además de otros respaldos según actividad y formalidad. Las divisiones de microempresa de la banca publican listados referenciales para orientar a los solicitantes.
Cómo elegir el producto correcto para tu microempresa
No todas las necesidades se resuelven con el mismo producto. Una buena decisión alinea plazo, garantía, flujo de caja y propósito del crédito.
Cuando conviene capital de trabajo
Si tu cuello de botella es el ciclo de caja (te pagan a 30-60 días y tú debes pagar en 10-15), prioriza capital de trabajo o factoring. Así sostienes inventario y evitas incumplir con proveedores en temporada alta.
Cuando conviene inversión o leasing
Si necesitas aumentar capacidad productiva o renovar maquinaria, evalúa inversión o leasing. Con cobertura de Corfo, los IFNB pueden ofrecer mejores condiciones, y el leasing, además, distribuye el pago según la vida útil del activo.
Costos, comisiones y cómo compararlos con criterio
Compara tasa, gastos operacionales, seguros, comisiones y costo total. En garantías estatales, pregunta si el costo de la garantía se traslada a la cuota o se paga por separado. Pide hoja de costo completa y exige que te detallen todos los cargos para comparar de forma homogénea entre bancos e IFNB.
Cómo negociar mejor tasa
Llega con tu Carpeta Tributaria actualizada, tu Informe de Deudas limpio y un flujo de caja que muestre estacionalidad y capacidad de pago. Si puedes aportar un pie, reducir plazo o mejorar garantías, usualmente obtendrás tasa más baja.
Rol práctico de FOGAPE y coberturas Corfo en el precio
La garantía estatal no reemplaza tu análisis de costo: reduce riesgo para la entidad y, en la práctica, puede favorecer la aprobación o el monto, pero no garantiza automáticamente la tasa más baja. Aun con garantía, compara ofertas. Revisa siempre las últimas disposiciones reglamentarias del FOGAPE y las líneas vigentes de Corfo.
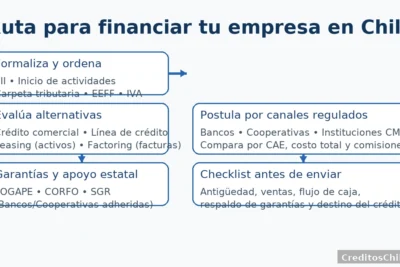
Ruta paso a paso para solicitar financiamiento
Organiza la postulación como un proceso con entregables y fechas, tal como lo harías con un cliente estratégico.
Preparación documental
- Genera tu Carpeta Tributaria para solicitar créditos.
- Descarga tu Informe de Deudas y revisa tu carga financiera.
- Ordena boletas/facturas, extractos y estados de situación del negocio. Si tienes contabilidad simplificada, compila ventas y compras de los últimos doce meses.
Elección del instrumento
- Si tu necesidad es liquidez inmediata, prioriza capital de trabajo o factoring.
- Si es equipamiento o vehículo de trabajo, evalúa inversión o leasing con cobertura.
Postulación y negociación
- Consulta al menos dos entidades para comparar costo total y plazos.
- Pregunta si tu operación es elegible para FOGAPE o para líneas con cobertura de Corfo, y cuál es el costo asociado.
- Solicita que te envíen por escrito la simulación final con todos los gastos.
Ejemplos prácticos para decidir con números
Imagina que necesitas financiar la compra de un horno industrial y capital de trabajo para una panadería de barrio.
Escenario con inversión
Alternativa A: crédito de inversión sin garantía estatal, tasa base y comisión de apertura. Alternativa B: leasing con cobertura de Corfo, cuota algo menor por mejor fondeo y opción de compra al final del plazo. Si la tasa efectiva final y el costo total resultan menores en el leasing, y el flujo mensual calza con tu estacionalidad, la alternativa B puede ser superior.
Escenario con liquidez
Alternativa A: capital de trabajo con línea revolvente. Alternativa B: crédito tradicional con FOGAPE para ampliar monto y plazo. Si tu problema es estacional, la línea revolvente puede ajustarse mejor; si necesitas mayor monto para cubrir un salto de demanda, la garantía estatal podría habilitarlo.
Errores frecuentes que encarecen el crédito
Los errores más comunes son postular con documentación desordenada, no revisar el Informe de Deudas, confundir cobertura con tasa subsidiada, y aceptar el primer ofrecimiento sin comparar. Evítalos siguiendo la ruta de preparación, comparación y negociación descrita arriba.
Checklist final antes de firmar
Revisión financiera
- Confirmaste costo total, seguros y comisiones en todas las ofertas.
- Tu flujo de caja soporta la cuota incluso en meses bajos.
- Verificaste si aplica garantía estatal o cobertura y su costo.
Revisión documental
- Carpeta Tributaria actualizada y compartida de forma segura.
- Informe de Deudas descargado y revisado.
Si eres microempresa, define el objetivo del financiamiento y elige el instrumento que mejor calza con tu flujo de caja. Prepara tu Carpeta Tributaria, revisa tu Informe de Deudas y compara costo total entre dos o más oferentes. Pregunta siempre por la elegibilidad a FOGAPE o a coberturas Corfo para ampliar acceso y mejorar condiciones. Con documentación ordenada y comparaciones homogéneas, tu probabilidad de aprobación sube y el costo baja, sin comprometer la salud financiera del negocio.
Formalización y bancarización: la base para acceder a financiamiento
La probabilidad de aprobación y las condiciones del crédito mejoran sustancialmente cuando la microempresa está formalizada, tiene historial tributario y bancario, y puede compartir su información de manera ordenada con la entidad financiera. En Chile, el camino más directo para constituir o regularizar tu negocio es el sistema Tu Empresa en un Día, que permite crear empresas y sociedades en línea con firma electrónica, e integra atajos para iniciar actividades ante el SII, solicitar patente municipal y hasta abrir cuenta bancaria para la empresa.
Papeles críticos que te piden casi siempre
- Carpeta Tributaria Electrónica para solicitar créditos (con ingresos, IVA, y tamaño de empresa). Se genera desde el SII y se comparte de forma segura con el banco o intermediario.
- Informe de Deudas para conocer tu carga financiera vigente; lo emite la CMF para personas naturales y jurídicas. Revísalo antes de postular para corregir errores y evitar sorpresas.
Consejo práctico
Si estás partiendo informal, regulariza primero: constituye tu empresa, inicia actividades y ordena ventas y compras de los últimos 12 meses. Esa trazabilidad es la que “conversa” con cualquier comité de riesgo. Para apoyo transversal en formalización, el SII ofrece guías paso a paso.
Factoring, cesión de facturas y la Ley de Pago a 30 Días
Para muchas MYPE, el mayor problema no es la falta de ventas sino la espera de pago. La Ley de Pago a 30 Días fijó plazos, estableció intereses por mora e indemnización y calificó como abusivas las cláusulas que vulneren estos derechos; además, reforzó la simetría en relaciones entre empresas. En compras públicas y ciertos servicios, también rige un tope de 30 días corridos. Apalancar esta ley con factoring —ceder tus facturas para obtener liquidez inmediata— puede ser la diferencia entre crecer o quedar estrangulado de caja.
Cómo funciona la cesión de facturas en la práctica
En Chile, la cesión está regulada por la Ley 19.983 y opera sobre facturas electrónicas. Se notifica al deudor y se registra electrónicamente en el sistema del SII, de modo que el cesionario (factor) pueda cobrar con mérito ejecutivo si el pagador incumple. El SII dispone del Registro electrónico de cesión y guías paso a paso para efectuar el trámite; además, las empresas de factoring consultan un portal específico con facturas “autorizadas para cesión”.
Cuándo conviene
- Vendes B2B y tu cliente paga a 30, 45 o 60 días.
- Necesitas comprar insumos hoy y tu margen soporta el costo del descuento.
- Quieres crear “historial formal” de pagos (flujo + clientes de calidad) para luego negociar un crédito de mayor plazo. (El mérito ejecutivo de la factura y el registro de cesión ayudan a que el factoring sea más competitivo).
Garantías que te abren la puerta: FOGAPE, Corfo e IGR
Si tus garantías son limitadas, puedes apalancarte en garantías estatales o coberturas que reducen el riesgo del financiador. El FOGAPE garantiza un porcentaje del capital de créditos y leasing otorgados por instituciones financieras a MIPYMES, exportadores y otros elegibles; la evaluación sigue siendo del banco, pero con menor riesgo. Por su parte, Corfo opera líneas MIPYME y un Programa de Cobertura para Instituciones de Garantía Recíproca (IGR), mediante el cual las IGR (creadas por la Ley 20.179) emiten fianzas para caucionar obligaciones de pequeñas empresas y facilitar su acceso al crédito.
¿Qué es una IGR y por qué te importa?
Las Instituciones de Garantía Recíproca son sociedades o cooperativas cuyo objeto exclusivo es otorgar garantías personales (fianzas) a favor de tus acreedores. Así, si tu banca te pide “más garantía”, una fianza IGR puede “cerrar la brecha” y permitir el crédito. Corfo publica las bases y reglamentos de su programa de cobertura a IGR; además, hay resoluciones y normas operativas recientes que afinan su funcionamiento.
Cómo usar estas garantías sin pagar de más
- Pide que te desglosen el costo de la garantía (FOGAPE, IGR o cobertura Corfo): puede venir incorporado en la cuota o pagarse aparte.
- Compara dos ofertas iguales (mismo monto/plazo) con y sin garantía para ver el impacto real en la tasa y en el costo total.
- Si tu caso es de inversión (maquinaria/vehículo de trabajo), pregunta por leasing con garantía estatal, pues suele calzar mejor con vida útil y flujo.
Portabilidad financiera y refinanciamiento para MYPE
Si ya tienes financiamiento caro o mal diseñado, la Ley de Portabilidad Financiera permite a personas y MYPE cambiarse de entidad y refinanciar con menores costos de salida. La CMF detalla que para personas jurídicas aplica a micro o pequeñas empresas con ventas anuales inferiores a 25.000 UF, y la BCN publica el texto legal con su objeto y alcance. Considera usar la portabilidad una vez mejores tu perfil (deuda ordenada, ventas trazables).
Cuándo portarte
- Tu CAE bajaría al menos dos o tres puntos con la nueva entidad.
- Te ofrecen consolidar varias líneas en una sola, con plazo que calce con tu flujo.
- Reducen comisiones y seguros, manteniendo o mejorando garantías.
Si el negocio se aprieta: reorganización e insolvencia
Cuando la caja no alcanza de forma persistente, postergar proveedores o impuestos puede ser peor. La Ley 20.720 ofrece herramientas de renegociación y reorganización (también simplificadas) para empresas de menor tamaño, con la supervisión de la Superintendencia de Insolvencia y Reemprendimiento. Antes de caer en morosidad extensa, consulta alternativas formales de reestructuración para proteger la continuidad del negocio.
Señales de alerta para actuar a tiempo
- Pagas planillas y proveedores con factoring de coste creciente.
- Usas IVA o retenciones como “financiamiento” temporal.
- Dependes de un solo cliente con plazo largo y sin contrato claro.
Tendencias que te favorecen: finanzas abiertas y scoring alternativo
La Ley Fintec 21.521 estableció el marco para servicios financieros a través de medios tecnológicos y, en 2024, la CMF publicó la norma que regula el Sistema de Finanzas Abiertas. En el mediano plazo, esto permitirá —con tu autorización— compartir datos financieros para crear perfiles crediticios más precisos y dar acceso a mejores condiciones a emprendimientos con poca garantía pero buen comportamiento de pagos y ventas. Sigue estas novedades si hoy te “castigan” por falta de historial.
Cómo prepararte desde ya
- Usa medios de pago y gestión que dejen huella de datos (boleta/factura electrónica, conciliación bancaria, POS con liquidaciones claras).
- Centraliza ventas y compras en tu sistema para exportar reportes cuando te los pidan.
- Guarda respaldos digitales de contratos, órdenes de compra y entregas conforme.
Plan de acción en cinco movimientos
Organiza tu “paquete bancable”
Constitución al día, inicio de actividades vigente, simulación de necesidades por flujo, Carpeta Tributaria y Informe de Deudas descargados.
Elige el instrumento correcto
Capital de trabajo si el cuello es caja; factoring si esperas pagos; inversión o leasing si necesitas activos. Pregunta por FOGAPE y coberturas Corfo.
Negocia con datos
Compara costo total entre dos o tres opciones equivalentes y exige que el costo de la garantía (si aplica) esté explícito. Usa la guía MYPE de nuestro sitio para checklist y métricas comunes.
Protege tu cobranza
Emite facturas electrónicas, usa el acuse de recibo, registra la cesión y haz valer la Ley de Pago a 30 Días cuando corresponda.
Optimiza y, si conviene, porta
Cuando mejores perfil y flujo, evalúa portarte para bajar CAE o consolidar deudas.
El acceso al financiamiento MYPE es una función de tres variables: formalización impecable, datos que prueben capacidad de pago y garantías (propias o respaldos externos). Con formalización y reportes tributarios ordenados, factoring bien usado para convertir ventas en caja, y garantías como FOGAPE, Corfo o IGR cuando haga falta, el costo baja y la probabilidad de aprobación sube. Si además trazas tu ruta de portabilidad para cuando tu perfil mejore, construyes una escalera financiera sostenible: financiamiento oportuno hoy y mejores tasas mañana. Con este enfoque, tu microempresa no solamente sobrevive los ciclos de pago: crece, invierte y negocia de igual a igual.
Cómo solicitar créditos para empresas en Chile
Créditos para emprendedores: desde la idea al financiamiento

Créditos FOGAPE Santander: requisitos y garantías
Créditos con boleta de honorarios: cómo demostrar ingresos

Créditos comerciales: capital de trabajo y financiamiento
Líneas de crédito para empresas: capital de trabajo y factoring
Créditos para PYMES: financiamiento MYPE y garantías
Créditos a PYMES: financiamiento MYPE y garantías
Cómo solicitar un Crédito Pyme en BancoEstado paso a paso
Requisitos para postular al Crédito Corfo Mipyme en 2025
Subir
Deja una respuesta