

Mejores bancos para créditos de consumo
Los créditos de consumo (o préstamos personales) son productos financieros que permiten financiar proyectos y gastos personales sin requerir garantías reales, como las de una hipoteca. Estos préstamos pueden usarse para la compra de bienes (un automóvil, electrodomésticos, tecnología), la reforma del hogar o cubrir gastos urgentes (viajes, estudios, imprevistos). El solicitante recibe un monto determinado y queda obligado, mediante contrato, a devolver el total prestado en un plazo acordado, pagando además los intereses y posibles comisiones o seguros asociados. A diferencia de otros productos (como las hipotecas), los créditos de consumo no requieren avales hipotecarios y suelen tener plazos más cortos (generalmente de 1 a 8 años) y tasas de interés más elevadas.
Dentro de los créditos de consumo se distinguen varios tipos según su importe, plazo y finalidad:
Préstamos personales: Son créditos genéricos que el cliente puede destinar a cualquier fin sin justificarlo. No suelen requerir avales, y se devuelven en cuotas fijas en un plazo determinado.
Micropréstamos (microcréditos): Son préstamos de monto muy bajo (por ejemplo, hasta unos cientos de dólares/euros) y plazos muy breves (días o pocas semanas). Se conceden casi sin requisitos de solvencia, pero a cambio tienen tasas de interés muy altas (suelen superar el 20% en intereses o incluso más como honorarios). Estos productos permiten acceso rápido al dinero, pero encarecen mucho el costo total de la deuda
Préstamos rápidos: Están entre los personales tradicionales y los microcréditos. Ofrecen cantidades intermedias (600 a 10.000 euros/dólares) con plazos algo más largos (seis meses a cinco años) y tasas expresadas en TIN y TAE, generalmente más elevadas que los préstamos bancarios clásicos (alrededor de 15-20% TAE). Son productos ágiles para necesidades puntuales, gestionables tanto por bancos como por financieras online.
Préstamos preconcedidos: Líneas de crédito especiales que los bancos ofrecen a sus mejores clientes (con alto perfil crediticio). El importe y condiciones varían según el historial del cliente, suelen tener un proceso muy rápido de contratación y bajas exigencias documentales. Estos créditos se asignan sin un trámite tradicional de aprobación porque la entidad “pre-aprueba” la oferta según el perfil del cliente.
En resumen, los créditos de consumo permiten obtener liquidez para diversos fines personales, a cambio de devolver el capital con intereses y costos adicionales. Al no requerir bienes en garantía, el riesgo para la entidad se refleja en tasas más altas y en una evaluación del historial crediticio del solicitante.
Factores a considerar al elegir un crédito de consumo
Elegir el mejor banco o producto para un crédito de consumo requiere comparar varios factores clave. Entre ellos destacan:
Tasa de interés (TIN) y Costo Total del Crédito: La tasa nominal (TIN) indica el porcentaje que el banco cobra por prestar el dinero, pero no refleja todos los gastos. Es esencial calcular la Tasa Anual Equivalente (TAE) o en algunos países la Carga Anual Equivalente (CAE), que incorpora intereses, comisiones y seguros. Así se obtiene el costo real del préstamo. En Chile, por ejemplo, el SERNAC destaca la importancia de fijarse en el Costo Total del Crédito (CTC) y la CAE, no solo en la cuota mensual. De igual forma, la CONDUSEF en México recomienda verificar el pago total, el CAT (Costo Anual Total, equivalente al CAE) y las comisiones al comparar préstamos.
Plazo de amortización: Es el tiempo concedido para devolver la deuda mediante cuotas periódicas. Plazos más largos reducen la cuota mensual pero aumentan el total de intereses pagados. Al contrario, plazos cortos encarecen la cuota mensual aunque se paga menos interés en conjunto. Hay que buscar un equilibrio según la capacidad de pago. Como señala Kelisto, “cuanto más largo sea el plazo, mayores serán los intereses… pero más se diluye el impacto de las comisiones”.
Comisiones y seguros asociados: Los bancos pueden aplicar comisiones de apertura, cancelación anticipada, estudio de crédito, entre otras. También pueden exigir seguros (de vida, de desempleo) que encarecen el crédito. Es vital considerar todos estos costes extra al calcular la TAE.
Vinculaciones y requisitos adicionales: Muchas entidades ofrecen mejores condiciones solo si el cliente cumple ciertos requisitos (como domiciliar nómina, contratar productos adicionales o mantener saldo mínimo en cuenta). Aunque a veces estas vinculaciones rebajan la tasa, suelen implicar ataduras a la entidad que disminuyen la flexibilidad financiera. Se recomienda evaluar si las vinculaciones compensan el ahorro en intereses.
Monto solicitado y finalidad: Algunas ofertas son óptimas para montos grandes, otras para préstamos menores. Asimismo, existen préstamos especiales para fines concretos (vehículos, estudios, reforma). Como menciona Kelisto, dependiendo del propósito, pueden encontrarse préstamos específicos más baratos que los generales. Hay que elegir el producto adecuado al uso que se le dará al dinero.
Atención al cliente y rapidez de aprobación: Sobre todo si se necesita el crédito de forma urgente, conviene evaluar la agilidad de la entidad. Algunos bancos permiten solicitudes 100% en línea con respuestas en minutos, mientras otros requieren trámites presenciales o demora en la aprobación. Plataformas digitales y fintech suelen agilizar estos procesos, aunque a veces sus ofertas están limitadas a ciertos perfiles de clientes.
En general, conviene usar simuladores y comparadores para tener una vista global de las opciones. Autoridades como el SERNAC (Chile) y la CONDUSEF (México) ponen a disposición herramientas comparativas actualizadas. El SERNAC destaca que su simulador permite “contrastar opciones de créditos de consumo entre las diferentes entidades financieras del país y saber, antes de solicitar un crédito, cuál será su costo”. De igual modo, la CONDUSEF recomienda comparar el pago total, CAT, tasa de interés, comisiones y seguros para decidir qué oferta conviene más.
Tipos de préstamo y ejemplos prácticos
Para ilustrar cómo operan estos productos, revisemos algunos ejemplos y recomendaciones que brindan expertos:
Préstamos Personales: Estos créditos suelen ofrecerse con montos amplios (desde unos pocos cientos hasta decenas de miles de la moneda local) y plazos largos (hasta 5–7 años en algunos casos). Por ejemplo, en España los préstamos personales más competitivos de julio de 2025 incluyen ofertas de Bankinter (TIN 4,45%), Banco Santander (TIN 4,99%) o BBVA (TIN 5,20%). También hay entidades online: el Préstamo Prestalo (de una plataforma fintech) fue destacado como “el mejor crédito al consumo de España” por los analistas de HelpMyCash, con hasta 60.000 € al 3,95% TIN (4,02% TAE). En Chile, por otro lado, la competencia incluye bancos tradicionales e instituciones mixtas: según un análisis reciente, el Banco Internacional ofrece créditos con tasa mensual desde 1,42% (CAE ≈19,12%), BICE desde 1,56% (CAE 20,66%), Consorcio desde 1,81% (CAE 25,59%) y BCI desde 2,02% (CAE 25,17%). Estos ejemplos muestran que incluso dentro del mismo país las tasas varían según la entidad y el perfil del cliente.
Préstamos para vehículos: A menudo los préstamos específicos para comprar un coche pueden tener condiciones más favorables que un préstamo general. Por ejemplo, HelpMyCash identifica en julio de 2025 a préstamos de Cofidis (desde 5,59% TAE) o de Banco Laboral Kutxa (desde 6,99% TAE) como los más baratos para auto. En muchos casos es posible financiar la compra sin cambiar de banco y con plazos flexibles. Sin embargo, estos productos suelen limitarse a cierta finalidad, por lo que el dinero no se puede usar para otro fin.
Créditos rápidos o online: Hay también compañías fintech y bancos que ofrecen créditos “instantáneos”. Por ejemplo, plataformas digitales de Chile como Banco Falabella o Scotiabank Chile permiten simular y solicitar un crédito de consumo completamente online, con opciones de cuotas fijas o flexibles y hasta 90 días de gracia para la primera cuota. En España, entidades como ING ofrecen su “Préstamo Naranja” 100% online a partir de 5,63% TAE. Estos préstamos suelen ser ágiles y sin papeleo, aunque es importante leer las condiciones (p. ej. que no haya cambio de moneda u otros costes ocultos).
Préstamos preconcedidos: Como vemos en Kelisto, bancos como Bankinter ofrecen préstamos preconcedidos (p. ej. “Préstamo Bankintercard”) con tasas muy competitivas (desde 4,45% TIN) y sin comisión de apertura. Estos productos se pueden contratar rápidamente si ya eres cliente y la entidad te ha asignado un límite preaprobado. No requieren justificar gastos y el trámite es mínimo. Sin embargo, las entidades suelen dar estas ofertas solo a clientes con buena posición crediticia.
En todos los casos, los detalles específicos (montos máximos, plazos, condiciones para nuevos clientes vs. antiguos, requisitos de ingresos) varían por banco y país. Por ello es clave leer la letra pequeña: por ejemplo, Santander España financia hasta 100.000 € al 4,99% TIN (5,57% TAE) con comisiones de apertura del 1–2%helpmycash.com, mientras que otros productos de consumo podrían limitar el importe o exigir primas adicionales.
Mejores bancos destacados por región
Aunque la “mejor” opción depende del perfil y las necesidades de cada persona, diversos informes y comparadores señalan entidades destacadas en distintos países:
España: Las comparativas actualizadas suelen coincidir en destacar a Bankinter, Santander y BBVA entre los bancos con los préstamos más baratos en el mercado español. Kelisto indica que en julio de 2025 “el mejor préstamo personal de julio de 2025 es el de Bankinter Consumer Finance (4,45% TIN), seguido por Banco Santander (4,99% TIN) y BBVA (5,2% TIN)”. HelpMyCash por su parte identifica a Prestalo (fintech) como la oferta más económica (3,95% TIN), y coloca al Préstamo Rápido Online de BBVA (5,20% TIN) y al Préstamo Personal de Santander (4,99% TIN) en los primeros puestos. También entidades como ING (Préstamo Naranja al 5,63% TAE.) y Fintonic (5,99% TAE) ofrecen productos competitivos. Otros bancos relevantes –aunque no siempre los más baratos– son Caixabank, Sabadell u Openbank, que pueden destacar por otros servicios (amplia red de sucursales, asistencia personalizada, etc.). En resumen, en España las tasas de los préstamos personales más atractivos rondan el 4–6% TIN (5–7% TAE).
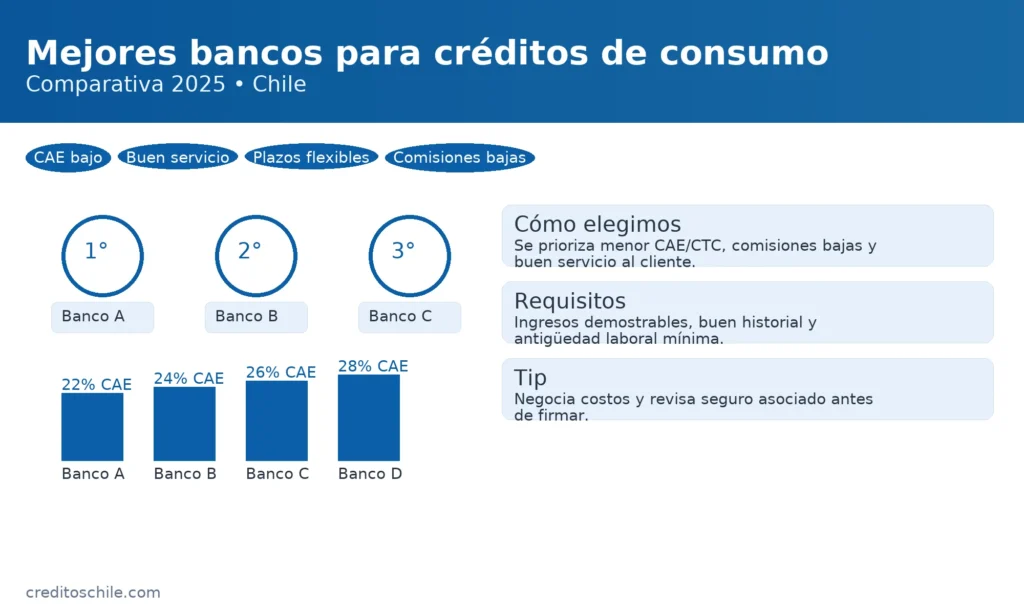
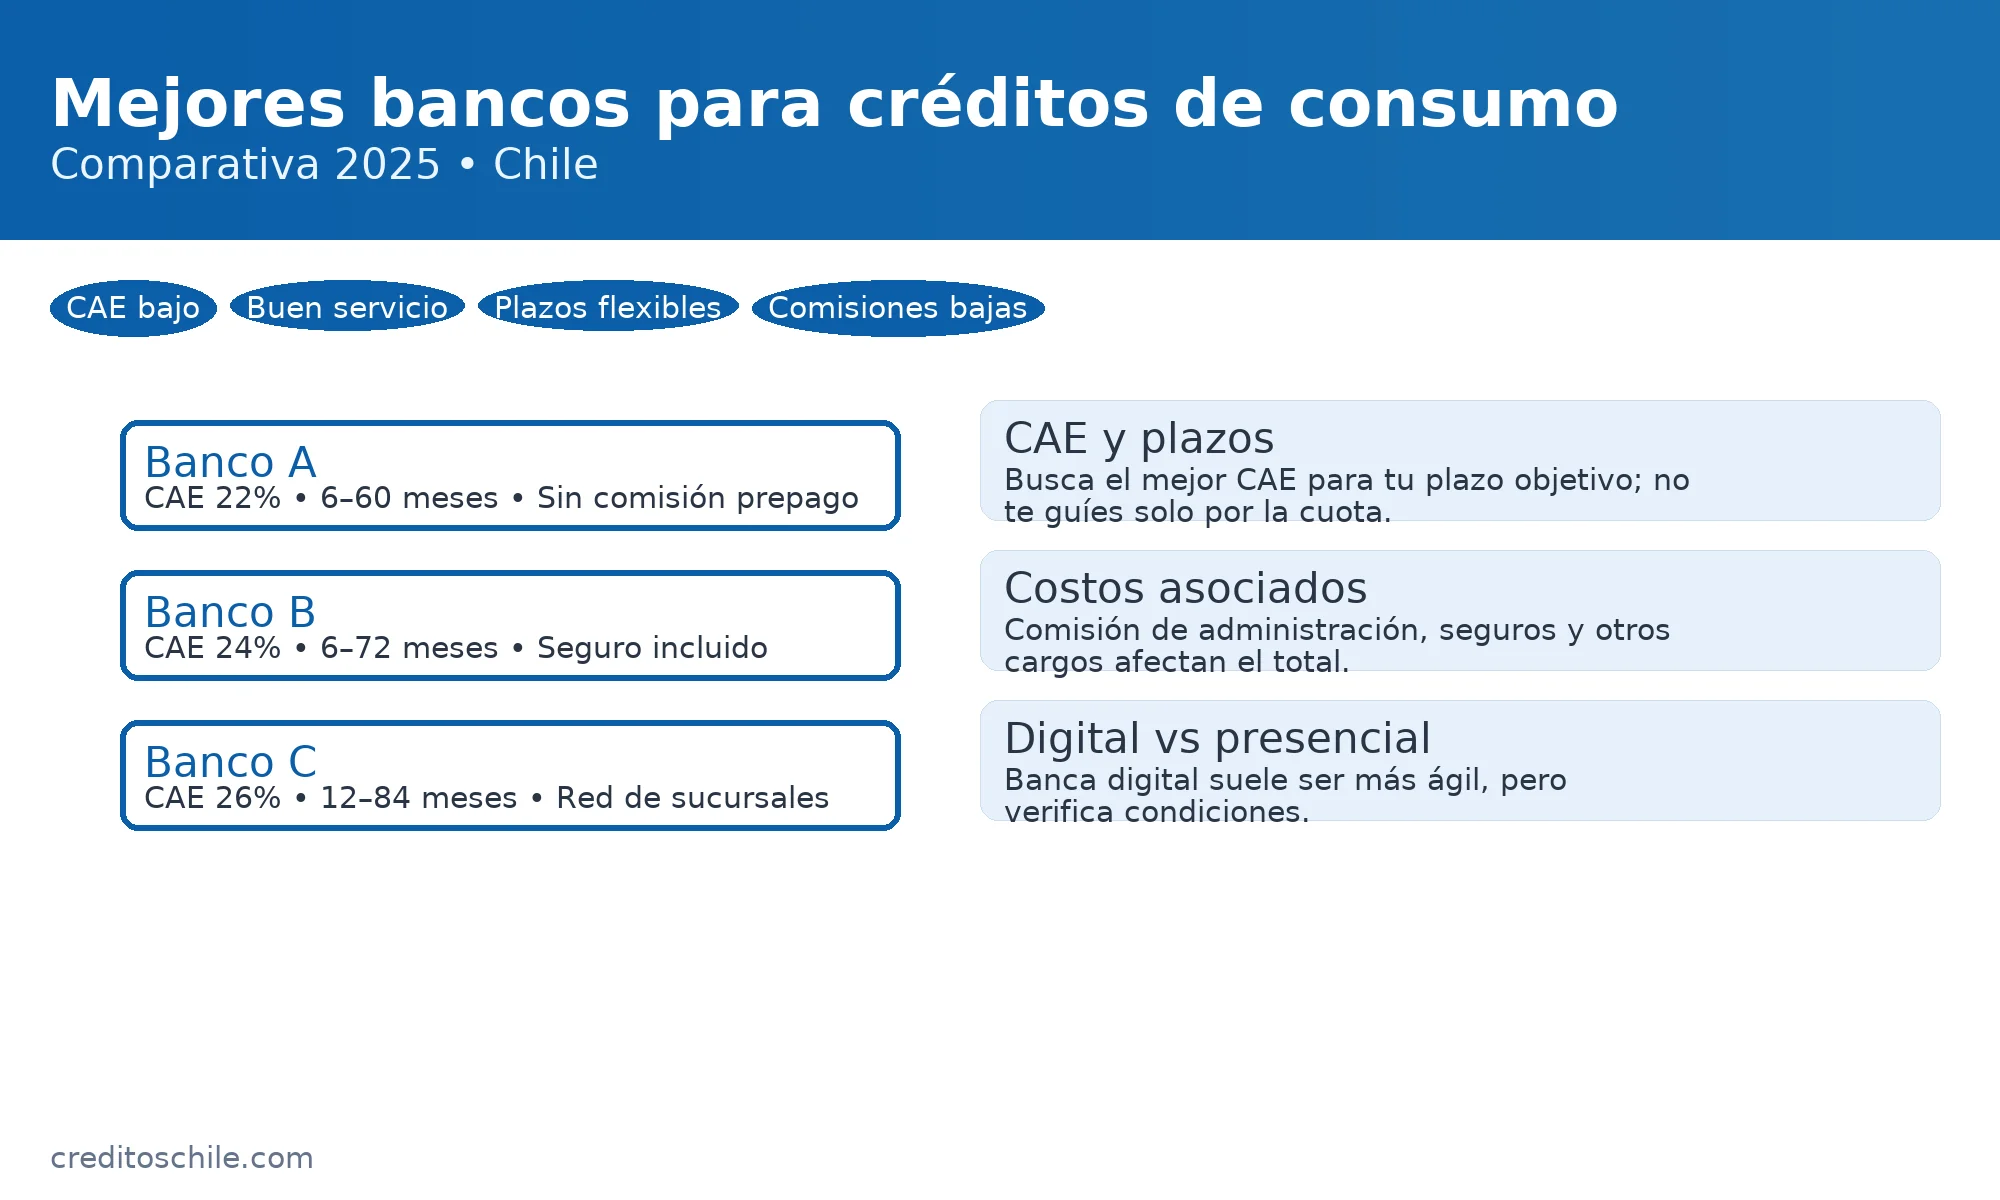
Chile: Según análisis de principios de 2025, algunas de las entidades con menores tasas de consumo son el Banco Internacional (tasa mensual desde 1,42%, CAE ~19,12%), Banco BICE (1,56% mensual, CAE 20,66%), Banco Consorcio (1,81%, CAE 25,59%) y BCI (2,02%, CAE 25,17%). Además de los bancos tradicionales, hay bancos en línea y cooperativas: Coopeuch (coop. de ahorro) ofrece créditos de consumo con plazo hasta 84 meses y hasta 90 días de gracia para la primera cuota; Scotiabank Chile permite solicitar préstamos 100% en línea con cuotas flexibles; y Banco Falabella ofrece simuladores y financiamiento rápido en sus comercios asociados. El BancoEstado (entidad estatal) y bancos como Banco de Chile e Itaú Chile también participan activamente en este mercado. Según el Banco Central de Chile, en abril de 2025 la tasa promedio de consumo era ~24,4%, por lo que superar esa cifra indica condiciones relativamente altas. Sin embargo, algunas ofertas competitivas (por ejemplo del Banco Internacional) permiten tasas efectivas anuales por debajo del 20%, según datos oficiales.
México: En el contexto mexicano, los bancos más reconocidos para créditos personales incluyen Banorte, Banamex (Citibanamex), Santander México, BBVA México, Inbursa, HSBC, Scotiabank, entre otros. Un análisis de Yotepresto (junio 2021) indicaba que Banorte ofrecía la tasa promedio más baja (25.6% anual) entre los bancos mayores, mientras que otros como Nu o Banco Azteca estaban muy por encima (casi 50–60%). Es decir, Banorte suele anunciar condiciones atractivas, especialmente si se domicilia nómina o se cumplen vínculos adicionales. La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) provee un simulador de crédito personal que permite comparar ofertas de bancos y financieras. En él se enfatiza verificar el Costo Anual Total (CAT) –equivalente a TAE–, las comisiones y los seguros incluidos. En general, los créditos personales en México pueden partir de tasas nominales altas en instituciones tradicionales (por ejemplo, alrededor del 30% TIN) y TAE que fácilmente superan el 35–40%. Por eso, es importante comparar y aprovechar promociones de nómina o empleo formal, así como considerar opciones digitales (Fintech) que puedan ofrecer tasas efectivas menores.
Otros países latinoamericanos: En general, las condiciones varían mucho según la inflación y regulación de cada país. Por ejemplo, en economías con alta inflación (como Argentina) los bancos suelen exigir tasas nominales muy elevadas (a menudo >30% anual). En Perú, Colombia o Uruguay existen también créditos de consumo con tasas que pueden ir del 20% al 30%. Conviene consultar fuentes locales o entidades supervisoras: en Perú, la SBS y en Colombia, la SúperFinanciera, informan periódicamente sobre tasas promedio y entidades destacadas. A modo de ejemplo, en Chile el simulador del SERNAC incluye datos de más de 10 bancos y cooperativas; un caso ilustrativo en marzo de 2025 mostraba que para un crédito de CLP $3.000.000 a 48 meses sin seguros, la cuota más baja era CLP $82.487 frente a CLP $112.563 de la opción más cara. Esto evidencia que entre bancos puede haber diferencias sustanciales en el costo total del préstamo.
Consejos para obtener mejores condiciones
Comparar siempre antes de contratar: Antes de decidirse por una entidad, utiliza simuladores y comparadores (p. ej. SERNAC en Chile, CONDUSEF en México, o sitios web como Kelisto y HelpMyCash en España) para contrastar ofertas. Estas herramientas facilitan ver cuál crédito es más barato “de menor a mayor”, incluyendo todas las condiciones.
Optar por tasa fija si es posible: Contratar a tasa fija brinda certeza sobre la cuota a pagar hasta el final del crédito. Así lo recomienda la CONDUSEF en México. Si prefieres tasa variable, ten presente que subidas de la tasa de referencia del banco central elevarán tu interés a pagar.
Revisar vinculación y seguros: Evita atarte a productos adicionales a menos que realmente los necesites. Por ejemplo, un préstamo puede ofrecer un interés menor si adquieres un seguro o domicilias nómina, pero esto implica compromiso con esa entidad. Lee bien las cláusulas de cualquier seguro (desgravamen, desempleo) que pueda venir obligado, ya que también aumentan el Costo Total del Crédito.
Pago anticipado: Averigua si el banco permite pagos extraordinarios o amortización anticipada sin penalización. Esto permite ahorrar intereses si dispones de liquidez para adelantar cuotas. En muchos países (como Chile), es legal hacer pagos anticipados sobre un crédito de consumo.
Planea tu presupuesto: Siguiendo las recomendaciones del SERNAC y la CONDUSEF, reflexiona sobre tus ingresos y gastos antes de adquirir deuda. No te dejes llevar por ofertas “tentadoras”: ningún crédito es gratuito. Calcula si realmente necesitas el préstamo ahora o si puedes ahorrar algo para reducir el monto a pedir.
Uso responsable del crédito: Adquiere deuda solo con base en tu capacidad de pago. La CONDUSEF aconseja revisar el presupuesto familiar antes de firmar cualquier contrato. El objetivo debe ser financiar necesidades puntuales y mejorar tu situación, no generar un nivel de endeudamiento insostenible.
Mantén buen historial crediticio: Pagar puntualmente y no saturar tu capacidad de endeudamiento puede facilitar que los bancos te ofrezcan mejores condiciones (tasas más bajas o montos mayores) en futuros créditos. Algunas entidades premian a los clientes con buen comportamiento financiero dándoles acceso a productos preferenciales, como los préstamos preconcedidos mencionados.
Aprovecha la libre competencia: En mercados regulatorios sólidos, la existencia de herramientas comparativas estimula que bancos mejoren sus ofertas. Como indica la Directora del SERNAC, estas herramientas incentivan a las entidades a ofrecer “mejores condiciones y entregar mayor información”. Por ello, no temas consultar varios bancos y comparar no solo tasas sino también servicio, flexibilidad y transparencia antes de elegir.
Riesgos y consideraciones finales
Los créditos de consumo pueden ser útiles para financiar proyectos personales, pero también implican riesgos si se usan inadecuadamente. Algunas precauciones importantes:
Evita el sobreendeudamiento: Pedir varios créditos al mismo tiempo o aumentar el plazo excesivamente puede generar pagos acumulados muy altos. No existe un límite legal a cuántos créditos se pueden solicitar, pero las instituciones financieras evaluarán tu capacidad de pago. Si ya tienes otras deudas (tarjetas de crédito, préstamos anteriores), sumar un crédito adicional puede ser peligroso.
Atención a la inflación: En entornos inflacionarios, el valor real de las cuotas puede cambiar. Por ejemplo, si has contratado un crédito en pesos pero tus ingresos suben con la inflación, la carga financiera relativa baja; sin embargo, en países con alta inflación, los intereses suelen ser muy superiores. Asegúrate de entender cómo la inflación afecta tu préstamo (en algunos lugares se indexan los créditos al IPC).
Esquemas fraudulentos: Desconfía de ofertas “delictivas” fuera del sistema formal. Solo pide créditos en entidades reguladas. El SERNAC advierte que en casos de préstamos informales se puede incurrir en prácticas extorsivas, y recomienda denunciar ante las autoridades si se tiene sospecha de usura. Contrata siempre con bancos, cooperativas o financieras reconocidas.
Impacto en el historial crediticio: La aprobación de un préstamo implica que el banco informe tu deuda a las centrales de riesgo (buró de crédito). Si pagas mal o atrasado, esto afectará tu historial y dificultará obtener futuros créditos. Por el contrario, un buen manejo del crédito puede mejorar tu perfil ante el sistema financiero.
Costos extra a largo plazo: Aunque un crédito pueda parecer “barato” por su TIN, si se agregan seguros obligatorios o comisiones oculta en la letra pequeña, puede aumentar el costo final. Revisa especialmente las cláusulas de penalización por cancelación anticipada, extensiones de plazo y cualquier cargo extra. Por ejemplo, algunos créditos exigen seguro de desgravamen (vida) que se paga al inicio y no se reembolsa en caso de pago temprano.
Créditos al instante: verificación y riesgos

SERNAC: comparador de créditos y cómo usarlo bien

Créditos de autos con DICOM: qué opciones existen

Qué es el CAE: cómo se calcula y cómo bajarlo

Consolidación de deudas: cuándo conviene y cómo hacerlo

Créditos con cooperativas: productos, requisitos y tasas

Requisitos mínimos para préstamo personal en Chile: guía corta

Créditos de consumo en línea: seguridad y verificación

Coopeuch: créditos con DICOM, requisitos y tasas

Créditos Ripley: consumo, requisitos y costos
Subir
Deja una respuesta