
Cómo solicitar créditos para empresas en Chile
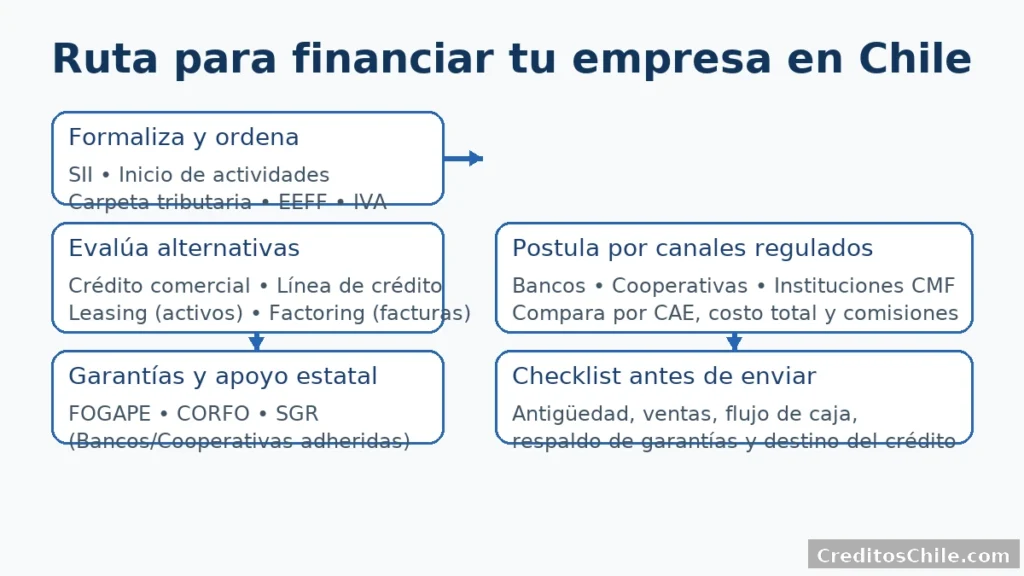
Conseguir financiamiento empresarial en Chile es totalmente alcanzable si sigues una estrategia clara: formaliza correctamente tu negocio, ordena tu información tributaria y financiera, compara productos con supuestos homogéneos y postula en canales regulados con garantías y documentación de respaldo. En esta guía encontrarás todo el recorrido, desde los primeros trámites en el Servicio de Impuestos Internos hasta las principales alternativas de financiamiento reguladas por la Comisión para el Mercado Financiero, junto con programas de cobertura estatal como FOGAPE y mecanismos de apoyo de Sercotec y Corfo. Esta hoja de ruta existe para personas mayores de edad y empresas de todos los tamaños, con foco especial en micro, pequeñas y medianas empresas.
También te puede interesar
Simula tu cuota mensual
Estimación educativa. Verifica condiciones con tu banco.
Mapa del financiamiento empresarial en Chile
Antes de solicitar, conviene entender qué productos existen y para qué sirven. La autoridad distingue, entre otros, el crédito comercial para capital de trabajo, adquisición de bienes y refinanciamiento; el leasing para financiar activos con opción de compra; y el factoring para adelantar liquidez mediante la cesión de facturas. Estos productos forman el núcleo de la caja de herramientas financiera de una empresa y están explicados en CMF Educa, el portal educativo oficial.
Crédito para capital de trabajo
Financia gastos operativos, inventario y brechas de caja. Suele ser de corto a mediano plazo, tasa fija o variable, y puede venir como cuota tradicional o como línea de crédito renovable. La clave es que el flujo del negocio sostenga cómodamente la cuota y que el plazo no exceda el ciclo operativo. La definición y alcances del crédito comercial están recogidos por el portal educativo de la autoridad financiera.
Líneas de crédito y líneas multiproducto
Permiten disponer de fondos según necesidad, pagando interés por lo efectivamente utilizado. En Chile, bancos ofrecen líneas multiproducto enfocadas en capital de trabajo para pequeñas empresas con requisitos y documentación definidos en sus portales. Un ejemplo es la línea multiproducto de BancoEstado para capital de trabajo, que reúne varias modalidades en un solo contrato y especifica condiciones y documentación.
Financiamiento de inversión
Cuando se trata de maquinaria, flota, tecnología o infraestructura, el leasing es frecuente. La CMF explica que el leasing permite usar un activo por un plazo con opción de compra al final, combinando financiamiento y eficiencia tributaria dependiendo de la normativa vigente.
Leasing operativo y leasing inmobiliario
El leasing puede ser mobiliario, vehicular o inmobiliario. El formato inmobiliario permite que un arrendador financiero adquiera el inmueble elegido y lo arriende a la empresa con opción de compra, facilitando inversiones de mayor tamaño con estructura de pagos a medida. La guía de CMF Educa detalla este esquema y sus características.
Liquidez a través de cuentas por cobrar
El factoring adelanta el cobro de facturas a cambio de un descuento. Es especialmente útil para pymes con ventas a plazo. La CMF explica el mecanismo, sus actores y el rol de las sociedades de factoring; además, en Chile la cesión electrónica de facturas está soportada por el SII, lo que da trazabilidad y seguridad jurídica al proceso.
Cesión electrónica de facturas y respaldo tributario
Para operar factoring de manera formal y más barata, la empresa puede ceder electrónicamente sus facturas desde el entorno del SII. El SII dispone de guía y acceso a la plataforma de cesión, donde las empresas de factoring autorizadas consultan documentos con potencial de cesión. Esto facilita el acceso y reduce fricciones.
Qué miran los otorgantes al evaluarte
Hay elementos universales que la banca y las financieras observan al evaluar tu solicitud: monto y plazo requeridos, moneda y reajustabilidad, flujos de amortización y capacidad de pago, margen de deuda disponible, riesgo crediticio y proyección de la industria donde compites. CMF Educa sintetiza estos factores como parte de la educación financiera para empresas.
Formalización y consistencia tributaria
Sin formalización, el acceso a financiamiento regulado se complica. El SII mantiene un itinerario de formalización que incluye inicio de actividades, obtención de patente y permisos, además de portales específicos para el emprendedor. Completar estos pasos, emitir documentos electrónicos y declarar correctamente es imprescindible.
Carpeta tributaria electrónica para solicitar crédito
Los bancos y cooperativas piden con frecuencia la Carpeta Tributaria Electrónica del SII. Esta consolida información tributaria relevante y puede generarse “para solicitar créditos”, vigente por noventa días, incluyendo datos de inicio de actividades, declaraciones y otros antecedentes. También existe modalidad por mandato a instituciones.
Garantías y coberturas estatales
Si no cuentas con garantías suficientes, evalúa coberturas estatales. El Fondo de Garantía para Pequeños Empresarios facilita respaldo para créditos de capital de trabajo e inversión a empresas con ventas anuales dentro de topes definidos. BancoEstado detalla que la cobertura puede alcanzar hasta ochenta por ciento con topes de financiamiento y plazos máximos, según segmento y producto.
Programas de Corfo y cobertura al comercio exterior
Corfo no presta directamente, pero entrega coberturas a través de instituciones, lo que mejora acceso y condiciones a empresas con proyectos de inversión o comercio exterior. ChileAtiende resume que, para comercio exterior, existen límites de cobertura diferenciados por tamaño de empresa mediante programas como COBEX.
Carpeta de postulación impecable
Una solicitud bien armada reduce tiempos y mejora condiciones. Tu objetivo es demostrar capacidad de pago, trazabilidad y uso concreto de los fondos.
Documentación mínima recomendada
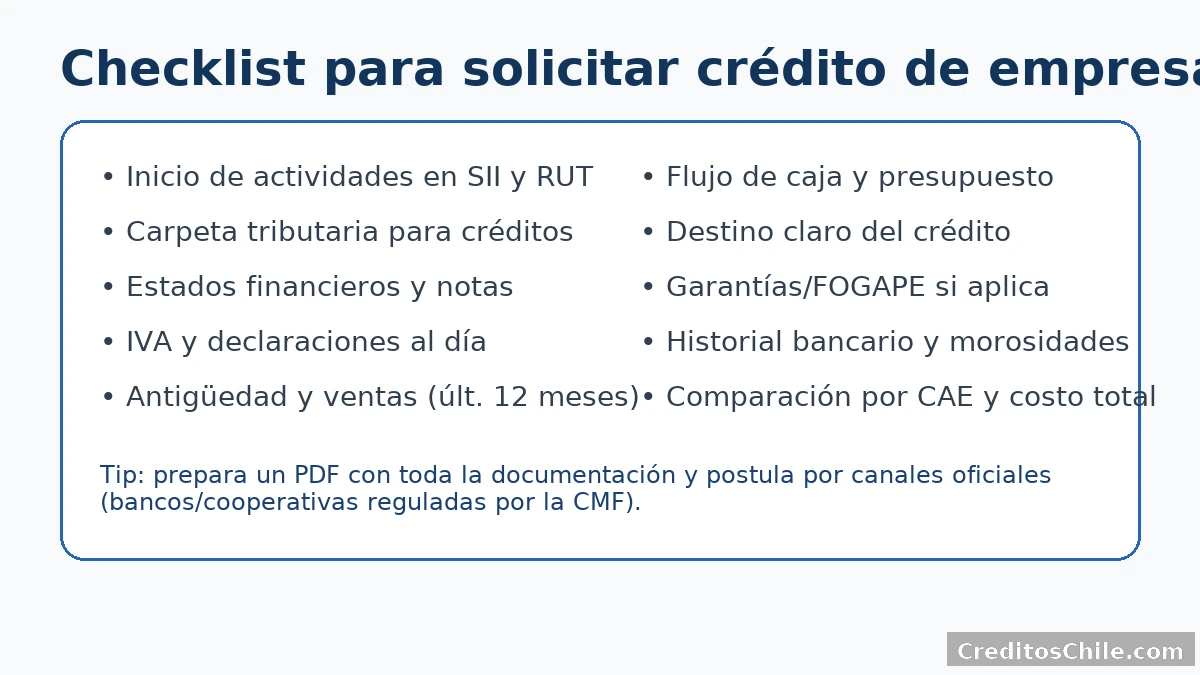
- Carpeta Tributaria Electrónica para solicitar créditos y, si aplica, por mandato a instituciones.
- Estados financieros o antecedentes contables consistentes con declaraciones ante SII.
- Contrato de arriendo, patentes y permisos clave si tu rubro lo exige.
- Detalle de cuentas por cobrar y por pagar, inventario y flujo proyectado del proyecto.
Cómo generar la carpeta tributaria paso a paso
Ingresa al sitio del SII con tu RUT y clave o ClaveÚnica, ve a Servicios en línea, Situación tributaria y elige Carpeta tributaria electrónica. Selecciona “para solicitar créditos”, verifica el contenido y comparte el documento al banco o financiera con su código de verificación. También puedes iniciar el trámite desde ChileAtiende y revisar vigencia y validación.
Estrategias por tipo de necesidad
No hay un producto “mejor” en abstracto: depende del uso, plazo y flujo del negocio.
Capital de trabajo puro
Si necesitas financiar inventario o ciclos estacionales, usa crédito comercial o línea de crédito, cuidando la rotación para no extender un pasivo de corto plazo con vencimientos demasiado largos. La CMF explica el alcance del crédito comercial como vehículo para capital de trabajo y refinanciamiento de pasivos operativos.
Adquisición de activos productivos
Para maquinaria, vehículos y equipamiento, el leasing disminuye desembolso inicial y alinea pagos con la vida útil del activo. CMF Educa describe el leasing y sus variantes, incluyendo el inmobiliario.
Ventas a plazo y cobranza lenta
Si tu empresa vende con factura a treinta o sesenta días, el factoring puede transformar esas cuentas por cobrar en liquidez hoy, con cesión electrónica respaldada por SII. Evalúa costo efectivo, notificación al deudor y modalidad con o sin recurso.
Inversión con garantías insuficientes
Explora coberturas Fogape o programas de Corfo para elevar el límite y mejorar tasa y plazo. BancoEstado y los portales de Corfo describen topes, coberturas y plazos por segmento.
Cómo comparar ofertas sin pagar de más
Para comparar, iguala supuestos: mismo monto, mismo plazo, misma modalidad de tasa, mismos seguros y comisiones. Repite simulaciones y guarda cada cotización.
Métrica que realmente importa
Más allá de la tasa nominal, observa el costo total del crédito con todos los cargos obligatorios. Si una oferta incluye comisión mensual o seguros voluntarios, pide versión sin esos ítems para medir el diferencial real. La educación financiera de la CMF refuerza la necesidad de considerar la estructura completa de costos al decidir.
Checklist de comparación objetiva
- Costo total proyectado con y sin comisión periódica.
- Políticas de prepago y costo administrativo del abono.
- Exigencias de garantías y posibilidad de cobertura estatal.
- Calendario de pagos compatible con tu ciclo de caja.
Rutas reguladas para solicitar
Postula por canales formales y verificados. Puedes validar que el oferente esté bajo supervisión usando el buscador de fiscalizados de la CMF.
Banca pública y programas pyme
BancoEstado publica condiciones y requisitos de financiamiento para micro y pequeñas empresas, incluyendo créditos en pesos a plazos de hasta diez años, sujetos a evaluación y capacidad de pago. También despliega productos para capital de trabajo y opciones con cobertura Fogape. Revisa la descripción y requisitos en sus portales oficiales.
Apoyo no crediticio para emprender y crecer
Sercotec ofrece fondos concursables como Capital Semilla y líneas de fortalecimiento empresarial que no son deuda, útiles como “combustible” previo a pedir crédito. Visita su sitio y la ficha de Capital Semilla para conocer bases y requisitos.
Simulador práctico de cuota y capacidad
Herramienta educativa para ordenar tu presupuesto antes de postular. Ajusta la tasa y el plazo según la cotización. Este bloque es para orientarte; valida siempre con el banco o financiera y, cuando corresponda, con los simuladores y calculadoras de CMF Educa.
Simulador de cuota y carga
Pasos para postular con mayores probabilidades
El orden importa. Esta secuencia reduce idas y vueltas, y te posiciona mejor ante cualquier comité de crédito.
Preparación documental
- Genera la Carpeta Tributaria para solicitar créditos y revisa que los datos estén actualizados.
- Compila estados financieros, detalle de cuentas por cobrar y pagar, e inventario.
- Esboza un flujo de caja proyectado con supuestos conservadores.
Selección de producto y garantía
- Si es inversión productiva, evalúa leasing; si es caja operativa, crédito comercial o línea.
- Si faltan garantías, analiza Fogape o coberturas de Corfo, y pide a tu banco simular ambas rutas.
Solicitud y negociación
- Pide cotización con tasa, comisiones, seguros y condiciones de prepago.
- Exige versión sin seguros voluntarios para comparar costo total.
- Guarda folios y PDFs; valida identidad del oferente en el registro de fiscalizados.
Cierre responsable
- Verifica que contrato, pagaré y pólizas calcen con la cotización aceptada.
- Agenda recordatorios de vencimientos y define prepagos trimestrales si el flujo lo permite.
Casos de uso frecuentes
Algunas situaciones se repiten en pymes de distintos rubros. Estas recomendaciones te ayudan a decidir con criterio.
Empresa de servicios con facturación a plazo
Si tus clientes pagan a treinta o sesenta días, combina una línea de capital de trabajo con factoring ocasional. Cede electrónicamente facturas para tasas más competitivas y menor fricción documental.
Tienda con estacionalidad marcada
En temporada baja, prioriza líneas revolventes para no “fijar” deuda innecesaria. En temporada alta, usa excedentes para prepagar. Ajusta niveles de inventario a tu curva real de demanda.
Fabricante que necesita maquinaria
Evalúa leasing con plazo alineado a la vida útil del equipo. Considera pólizas asociadas, valor residual y plan de mantenimiento. CMF Educa explica las bases del leasing y su estructura.
Plantillas listas para copiar y pegar
Solicitud formal de cotización estandarizada
Estimados, requiero cotización para crédito comercial por [MONTO CLP] a [PLAZO MESES], tasa fija, sin comisión mensual. Incluir detalle de seguros obligatorios y voluntarios, costos de prepago y calendario de pagos. Adjunto Carpeta Tributaria para Solicitar Créditos emitida hoy. Quedo atento a su oferta formal.
Solicitud de activación de cobertura estatal
Estimados, por favor cotizar el mismo monto y plazo con cobertura Fogape y, en paralelo, alternativas con cobertura de Corfo si aplica. Incluir detalle de porcentaje de cobertura, comisión de garantía y efecto en la cuota.
Checklist previo a la firma
- Cotizaciones comparadas con idénticos supuestos.
- Contrato y pólizas que coinciden con la cotización aceptada.
- Calendario de pagos y costo total confirmados.
- Plan de prepagos y ruta de portabilidad si aparece una oferta mejor.
Financiar tu empresa con orden no es cuestión de suerte, sino de método: formalízate y mantén consistencia tributaria, elige el producto que calce con tu uso, compara por costo total con supuestos idénticos y activa coberturas estatales cuando faltan garantías. Con una Carpeta Tributaria al día, un flujo de caja realista y un expediente limpio, tus probabilidades de aprobación y de conseguir buenas condiciones suben de forma concreta. A partir de aquí, define tres ofertas comparables, negocia el costo total y firma solo cuando el contrato refleje exactamente lo cotizado.
Diseño financiero y preparación de flujo de caja
Antes de pedir dinero, traduce tu operación a una proyección clara de entradas y salidas. No necesitas un modelo complejo; sí consistencia con tu contabilidad y con lo que declaras en el Servicio de Impuestos Internos. El objetivo es demostrar que la cuota del crédito calza con la capacidad real de pago del negocio y que existe margen para absorber imprevistos sin caer en mora.
Buenas prácticas para construir proyecciones
- Proyecta ventas con un escenario base y uno conservador. Usa evidencia histórica y contratos vigentes.
- Separa costos variables y costos fijos para entender tu punto de equilibrio. Ajusta el plan si el margen es frágil.
- Modela estacionalidad. Si tus cobros se concentran en ciertos meses, negocia calendario de cuotas que lo refleje.
Indicadores que valora un comité de crédito
- Relación entre flujo operativo y servicio de deuda, con holgura suficiente.
- Rotación de inventarios y cuentas por cobrar, coherente con tu rubro.
- Capital de trabajo neto positivo que te permita operar sin asfixia.
Coberturas, garantías y estructuras inteligentes
Si tu empresa no cuenta con garantías suficientes, evalúa mecanismos que faciliten la aprobación y mejoren el costo. Prioriza soluciones reguladas y con documentación completa.
Uso estratégico de coberturas estatales
Cuando falte respaldo, explora la posibilidad de postular con cobertura del Fondo de Garantía para Pequeños Empresarios. Pregunta por el porcentaje de cobertura, el costo asociado y el impacto en tasa y plazo. Complementa con programas de Corfo cuando tu proyecto sea de inversión productiva o comercio exterior.
Garantías reales y personales
- Garantía real sobre bienes específicos, como equipos o vehículos, alineada al valor de tasación y vida útil.
- Avales y fianzas debidamente informadas y acotadas en tiempo y monto. Evita compromisos abiertos.
- Pólizas de seguro con coberturas claras y exclusiones transparentes; solicita certificado de la póliza.
Covenants y compromisos de seguimiento
Algunas operaciones incorporan indicadores de cumplimiento. No los temas; úsalos como guía de gestión. Asegúrate de que estén definidos con precisión y medidos con datos que puedas reportar sin fricción.
Cumplimiento sin fricciones
- Entrega periódica de estados financieros con estructura acordada.
- Mantención de indicadores mínimos de liquidez o patrimonio, medidos de forma objetiva.
- Notificación temprana ante desvíos relevantes para renegociar a tiempo.
Cláusulas que conviene revisar con lupa
- Definición exacta de incumplimiento y plazos de subsanación.
- Eventos de aceleración y sus gatillos específicos.
- Costos administrativos por modificaciones o prepagos.
Factoring, confirming y otras fuentes de liquidez
No todo es crédito de cuota tradicional. Hay herramientas que calzan mejor cuando tus ventas son a plazo o cuando debes ordenar pagos a proveedores.
Cesión de facturas para cobrar antes
El factoring permite transformar cuentas por cobrar en caja inmediata mediante la cesión de facturas electrónicas. Revisa la guía de cesión en el SII y solicita contratos con condiciones claras de notificación y responsabilidad.
Gestión de pagos a proveedores
El confirming te ayuda a ordenar pagos y, en algunos casos, permite que tus proveedores adelanten el cobro con costo preferente. Úsalo para construir relaciones comerciales más sanas y previsibles.
Financiamiento para importación y exportación
Si compras o vendes fuera del país, existen herramientas específicas para cubrir riesgos de plazo, tipo de cambio y contraparte. Coordina con tu banco y con agencias de apoyo al comercio exterior.
Instrumentos de comercio exterior
- Cartas de crédito documentarias y cobranzas que reducen riesgo de contraparte.
- Préstamos de pre embarque y post embarque cuando necesitas financiar producción o espera de pago.
- Forwards y coberturas cambiarias para estabilizar márgenes ante variaciones del tipo de cambio.
Apoyos públicos y orientación
- Programas y asesorías de ProChile para preparación exportadora.
- Coberturas y líneas con apoyo de Corfo orientadas a internacionalización.
Cumplimiento, transparencia y prevención de riesgos
Un expediente limpio acelera evaluaciones y protege tu reputación. La prevención de lavado y el cumplimiento tributario no son trámites; son ventajas competitivas al pedir crédito.
Señales que fortalecen tu solicitud
- Documentación tributaria consistente y declaraciones sin observaciones.
- Contratos y órdenes de compra que respalden proyecciones.
- Políticas internas de pagos y control de caja documentadas.
Canales oficiales para trámites y certificados
- Carpeta Tributaria Electrónica para solicitar crédito.
- ChileAtiende para orientación sobre trámites y permisos.
- Registro de fiscalizados para validar oferentes.
Negociación profesional con tu banco
Negociar no es exigir; es demostrar por qué tu empresa merece mejores condiciones. Lleva datos, comparaciones objetivas y alternativas reales.
Argumentos que abren puertas
- Evidencia de flujos estables y baja de riesgo por diversificación de clientes.
- Mejoras operativas que incrementan margen o reducen costos.
- Garantías adicionales o coberturas que rebajan la pérdida esperada.
Qué pedir en la oferta final
- Versión con y sin comisiones periódicas para medir el diferencial.
- Detalle de seguros, exclusiones y certificación de pólizas.
- Condiciones de prepago y eventuales costos administrativos.
Guías por rubro para ajustar el financiamiento
Cada industria tiene su propia lógica de caja. Estos enfoques te ayudarán a sintonizar el producto con tu realidad.
Servicios profesionales
Flujos irregulares y alta dependencia de clientes clave. Prefiere líneas para caja de corto plazo, factoring ocasional y contratos que establezcan anticipos por hitos.
Comercio minorista
Estacionalidad marcada y presión por inventarios. Combina línea revolvente con compras de temporada y prepaga con excedentes de meses fuertes.
Manufactura ligera
Necesidad de activos productivos y capital de trabajo sincronizado con producción. Evalúa leasing para equipos y créditos de ciclo para materias primas.
Agro y alimentos
Ciclos biológicos y exposición climática. Ajusta plazos a cosechas y considera seguros específicos; negocia calendarios que eviten concentraciones de pago en meses sin ingreso.
Errores costosos y cómo evitarlos
La mayoría de los sobrecostos proviene de comparaciones incompletas y firmas apuradas. Evita estas trampas con método.
Comparar ofertas con supuestos distintos
Si cambias monto, plazo o comisiones entre simulaciones, los resultados no son comparables. Estandariza antes de decidir y guarda cada cotización.
Ignorar costos administrativos y seguros
Una comisión mensual pequeña puede encarecer mucho en plazos largos. Exige versión sin comisión y decide con el precio total a la vista.
Plantillas y herramientas para copiar y usar
Estas piezas te ahorran tiempo y dejan registro claro de tus gestiones.
Solicitud de cotización estandarizada
Estimados, solicito cotización para crédito de empresa por [MONTO] a [PLAZO], tasa fija, sin comisión mensual. Incluir detalle de seguros, exclusiones y condiciones de prepago. Adjunto Carpeta Tributaria para Solicitar Créditos emitida hoy. Quedo atento a la oferta y al calendario de pagos.
Correo para activar cobertura estatal
Agradeceré cotización para el mismo monto y plazo con cobertura de garantía estatal, indicando porcentaje de cobertura, comisión asociada y efecto en la cuota. Favor enviar comparativa estandarizada.
Simulador educativo de flujo para empresas
Este bloque te permite visualizar el efecto de un crédito sobre tu flujo mensual. Úsalo para anticipar márgenes y decidir si vale la pena ajustar monto o plazo antes de postular.
Simulador de flujo mensual
Defensa del consumidor y resolución de conflictos
Si detectas prácticas abusivas, primero recurre al canal formal de la entidad y conserva número de caso. Si no hay respuesta satisfactoria, solicita mediación o informa a los organismos públicos.
Rutas de escalamiento documentado
- Sernac para reclamos en consumo financiero.
- CMF para materias prudenciales y transparencia.
- ChileAtiende para orientación estatal y trámites asociados.
Expediente que debes resguardar
- Cotizaciones, contratos, pagarés, pólizas y cuadros de pago.
- Comprobantes, liquidaciones de prepago y cartas de término.
- Carpeta Tributaria entregada y cualquier informe de evaluación emitido.
Preguntas frecuentes ampliadas
Se puede postular con historial irregular
Dependerá del producto, la cobertura disponible, tu capacidad de pago y la calidad de tus respaldos. Regulariza, documenta y compara en el mercado regulado para mejorar tus probabilidades.
Es mejor leasing o crédito tradicional
Para activos productivos, el leasing alinea pagos con vida útil y puede optimizar caja; para necesidades de caja o refinanciamiento, el crédito tradicional suele ser más directo. Decide según uso y flujo.
Cómo evitar sobreendeudamiento
No persigas la cuota más baja a costa de plazos excesivos. Define una cuota objetivo sostenible y usa prepagos planificados cuando el negocio lo permita.
Glosario práctico para empresas
- Capital de trabajo: recursos destinados a financiar operación diaria e inventarios.
- Leasing: arrendamiento con opción de compra para financiar activos.
- Factoring: adelanto de liquidez mediante cesión de facturas.
- Garantía estatal: cobertura pública que respalda parte del crédito.
- Covenant: compromiso o indicador que debes cumplir durante la vigencia del crédito.
Formaliza y ordena tu información en los portales oficiales, define un uso claro del dinero, elige el producto que calce con tu flujo, compara por costo total bajo supuestos idénticos y solicita versiones con y sin comisiones para medir el diferencial real. Si faltan garantías, evalúa cobertura estatal y prepara el expediente para entrar a comité sin sorpresas. Firma solo cuando contrato y pólizas reflejen lo cotizado, y planifica prepagos para reducir costos en el tiempo. Con método y evidencia, financiar tu empresa en Chile deja de ser un obstáculo y se convierte en un acelerador sostenible de crecimiento.
Créditos para emprendedores: desde la idea al financiamiento

Créditos FOGAPE Santander: requisitos y garantías
Créditos con boleta de honorarios: cómo demostrar ingresos

Créditos comerciales: capital de trabajo y financiamiento

Créditos a microempresas: financiamiento MYPE y garantías
Líneas de crédito para empresas: capital de trabajo y factoring
Créditos para PYMES: financiamiento MYPE y garantías
Créditos a PYMES: financiamiento MYPE y garantías
Cómo solicitar un Crédito Pyme en BancoEstado paso a paso
Requisitos para postular al Crédito Corfo Mipyme en 2025
Subir
Deja una respuesta