
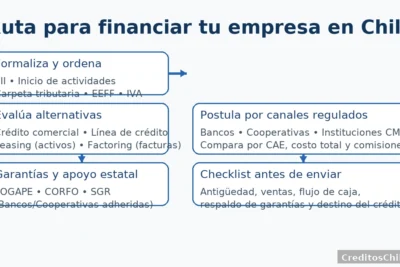
Ventajas del crédito con aval del Estado (FOGAPE)
Acceder a un crédito con aval estatal FOGAPE o FOGAES —los dos grandes fondos de garantía pública que operan hoy en Chile— permite a las empresas y a las familias reducir el pie, obtener tasas más bajas y alargar plazos porque el Estado cubre hasta el 80 % del saldo en préstamos productivos y hasta el 60 % en hipotecas de vivienda nueva. Los bancos, al ver mitigado el riesgo, liberan cupos, rebajan los requisitos de colateral y aprueban solicitudes que antes quedaban fuera por falta de garantías. A continuación se desarrolla un artículo extenso que explica de forma ordenada las ventajas técnicas, financieras y estratégicas del crédito con aval del Estado, cómo funcionan FOGAPE y FOGAES, quiénes pueden acceder, qué ahorros concretos genera y cuáles son los pasos para postular sin errores.
Contexto y fundamentos de la garantía estatal
Evolución de FOGAPE y surgimiento de FOGAES
FOGAPE nació en los noventa para cubrir créditos de capital de trabajo de pymes, pero desde la pandemia amplió coberturas al 80 % y puso tope de tasa en TPM + 5 % para aliviar liquidez empresarial. En 2023 se escindió la línea habitacional: se creó FOGAES para hipotecas de primera vivienda nueva, con aval estatal del 60 % y tope de 4 000 UF de precio.
Marco legal y subsidio a la tasa
La Ley 21 748 de 2024 añadió un subsidio complementario de hasta 60 puntos base sobre la tasa fija de los créditos hipotecarios garantizados por FOGAES, beneficiando a hogares que financian hasta el 90 % del valor de la vivienda. Para pymes, el Reglamento FOGAPE Chile Apoya fija las tasas máximas y la prima que los bancos pagan al fondo.
Ventajas concretas para solicitantes
Reducción del pie o de la garantía real
Una empresa con ventas menores a 25 000 UF puede obtener un préstamo con cobertura del 80 %, de modo que solo debe respaldar el 20 % restante con activos propios, liberando flujos para invertir en capital de trabajo. En hipotecas, FOGAES permite llegar a 90 % de financiamiento en BancoEstado, reduciendo el ahorro requerido a un 10 % del valor de la vivienda.
Mejora de condiciones comerciales
La garantía estatal disminuye el riesgo percibido por el banco y se traduce en tasas más bajas. BancoEstado publicita créditos FOGAES con rebaja de hasta 60 pb sobre la tasa promedio del mercado, mientras FOGAPE fija un tope de TPM + 5 % en su línea Chile Apoya.
Plazos más largos
Para pymes, los créditos respaldados por FOGAPE pueden extenderse hasta 10 años, lo que permite cuotas manejables incluso en economías con márgenes ajustados. FOGAES admite hipotecas de 30 años, manteniendo el dividendo por debajo del 25 % de la renta en la mayoría de los simuladores bancarios.
Acceso para perfiles subatendidos
La cobertura estatal llega a comercios sin activos hipotecables y a jóvenes que no alcanzaban el pie requerido; el fondo actúa como aval y compensa la falta de colateral tradicional.
Beneficios para la banca y la economía
Mitigación del riesgo de mora
Con la garantía, el banco recupera entre 50 % y 80 % del capital en caso de impago, lo que reduzca provisiones y libera recursos para más créditos.
Estímulo contracíclico
En períodos de restricción crediticia, FOGAPE y FOGAES actúan como amortiguador: el aval estatal sostiene el flujo de financiamiento y mantiene vivo el mercado de vivienda y de capital de trabajo, como destacó el Senado al aprobar el subsidio a la tasa en 2025.
Estructura de costos y cómo se paga la garantía
Prima FOGAPE en créditos pyme
Los bancos pagan al fondo una prima anual de 0,49 % del saldo para empresas con ventas hasta 25 000 UF y 0,62 % para el tramo de hasta 100 000 UF, costo que integran en la CAE.
FOGAES sin prima para el deudor
En hipotecas, la prima la asume el banco y no se traslada al cliente final; el costo se compensa con la rebaja de tasa y con mayor volumen de colocaciones.
Seguros y otros cargos
Aun con aval estatal, siguen vigentes seguros de desgravamen e incendio; SERNAC ha detectado diferencias de hasta 8 veces en primas entre bancos, por lo que conviene comparar la ficha comparativa obligatoria.
Requisitos y pasos para postular
Empresas que buscan FOGAPE
Condiciones básicas
- Ventas anuales ≤ 100 000 UF.
- Sin protestos ni morosidades vigentes.
- Destino productivo: capital de trabajo, inversión o refinanciamiento.
- Solicitud en un banco o IFNB adherido al fondo.
Banco Santander ofrece flujo 100 % online y exige cuenta corriente vigente, evaluación interna y declaración jurada de destino.
Hogares que buscan FOGAES
Requisitos esenciales
- Compra de primera vivienda nueva ≤ 4 000 UF.
- Pie mínimo 10 % y financiamiento máximo 90 %.
- Ingresos que permitan cuota ≤ 30 % de la renta.
- Solicitud en bancos autorizados (BancoEstado, Scotiabank, BCI, entre otros).
Gob.cl detalla el formulario de postulación y la documentación exigida (cédula, preevaluación bancaria, promesa de compraventa).
Ejemplo de ahorro con aval estatal
Hipoteca de 3 000 UF con FOGAES
Sin aval: pie 20 % (600 UF) y tasa 4,8 %; cuota ≈ 16,3 UF mensuales. Con FOGAES: pie 10 % (300 UF), tasa rebajada a 4,2 % gracias al subsidio de 60 pb; cuota 14,5 UF, ahorro anual ≈ 216 UF, además de liberar 300 UF de ahorro previo.
Crédito pyme de 10 000 UF con FOGAPE
Sin garantía: tasa TPM + 8 %; con FOGAPE: tasa TPM + 5 % y prima 0,49 %. En un plazo de 60 meses, el total de intereses baja más de 14 %, y la empresa no hipoteca activos personales.
Riesgos y precauciones
Sobreendeudamiento
La facilidad de acceso puede tentar a solicitar montos mayores al flujo; es clave proyectar DSCR ≥ 1,3 para evitar estrés financiero.
Pérdida de cobertura por mora grave
Si el deudor incurre en dolo o fraude, la garantía estatal puede declararse inadmisible, quedando la deuda íntegra a su cargo.
Preguntas frecuentes
| Consulta | Respuesta | Fuente |
|---|---|---|
| ¿La garantía cubre leasing de maquinaria? | Sí, FOGAPE cubre leasing de hasta 15 000 UF con destino productivo | (bancoestado.cl) |
| ¿El aval estatal se puede combinar con subsidio DS 1? | Sí, FOGAES admite subsidio DS 1 para primera vivienda | (gob.cl) |
| ¿Puedo prepagar el crédito sin multa? | La Ley 18 010 fija comisión máxima de un mes de intereses en UF | (bancoestado.cl) |
El crédito con aval del Estado —FOGAPE para pymes y FOGAES para vivienda— es hoy la herramienta más poderosa para reducir pie, bajar tasa y alargar plazos sin hipotecar patrimonio adicional. Con coberturas de 50 % a 80 %, subsidio de 60 pb y plazos de hasta 30 años, transforma proyectos que parecían inalcanzables en operaciones bancables. La clave es cumplir ventas o precio tope, mantener historial limpio y comparar siempre la CAE completa, incluida la prima y los seguros. Así, el respaldo estatal se convierte en palanca real de crecimiento patrimonial y productivo.
Asegurar un préstamo con aval del Estado –ya sea a través de FOGAPE Chile Apoya para capital de trabajo o FOGAES para primera vivienda nueva– libera de inmediato tres barreras tradicionales del crédito: exige menos pie o garantías, rebaja la tasa y extiende el plazo. En 2025-2026 la cobertura pública llega al 80 % del saldo en créditos empresariales y al 60 % en hipotecas; además, la Ley 21 748 añade un subsidio de hasta 60 pb sobre la tasa fija de los créditos FOGAES. Esta guía amplía en detalle las ventajas cuantitativas y estratégicas de usar un aval estatal, muestra cómo calcular el ahorro real, explica los costos (prima, seguros) y aporta un paso a paso para postular sin tropiezos.
1 | Por qué la garantía estatal mejora las condiciones
Cobertura de riesgo que reduce el pie
Pymes con ventas ≤ 25 000 UF acceden a créditos con aval del 80 %: solo deben respaldar el 20 % restante con activos propios.
En vivienda, FOGAES financia hasta el 90 % del valor (pie 10 %) para propiedades nuevas ≤ 4 000 UF, según BancoEstado.
Tasa más baja y subsidio adicional
El reglamento FOGAPE fija techo de TPM + 5 % para Chile Apoya, varios puntos por debajo de los créditos comerciales tradicionales.
Ley 21 748 entrega un subsidio de –60 pb sobre la tasa fija de hipotecas FOGAES, aplicado de origen por los bancos.
Plazos largos que alivian el flujo
FOGAPE permite hasta 10 años para capital de trabajo e inversión sernac.cl.
FOGAES opera sobre plazos de 30 años, manteniendo el dividendo en torno a 25 % de la renta familiar en simulaciones BancoEstado.
2 | Cómo se paga la garantía y qué otros costos existen
Prima anual FOGAPE
El banco paga 0,49 % del saldo para ventas ≤ 25 000 UF y 0,62 % para el tramo superior; este cargo va incluido en la CAE que muestra el simulador Santander.
Hipotecas FOGAES sin prima al deudor
La prima la asume el banco; el cliente solo financia pie, intereses y seguros.
Seguros obligatorios
SERNAC detectó diferencias de hasta 180 % en primas de desgravamen e incendio, capaces de subir la CAE en 1 punto porcentual. Comparar fichas es esencial.
3 | Ahorro cuantificado: dos casos reales
Pyme comercial: 10 000 UF a 60 meses
| Ítem | Sin aval | Con FOGAPE |
|---|---|---|
| Tasa fija | TPM + 8 % | TPM + 5 % |
| Prima | – | 0,49 %/año |
| Interés total | 3 240 UF | 2 160 UF |
| Ahorro: 1 080 UF en intereses y sin hipotecar activos. |
Hipoteca primera vivienda: 3 000 UF a 30 años
| Parámetro | Sin FOGAES | Con FOGAES |
|---|---|---|
| Pie | 20 % (600 UF) | 10 % (300 UF) |
| Tasa fija | 4,8 % | 4,2 % (–60 pb) |
| Dividendo | 16,3 UF | 14,5 UF |
| Beneficio: libera 300 UF de ahorro y ahorra ≈ 216 UF en intereses el primer año. |
4 | Requisitos y proceso de postulación
Empresas (FOGAPE)
Ventas ≤ 100 000 UF y 24 m de actividad.
Carpeta Tributaria sin protestos.
Solicitud 100 % online en bancos como Santander.
Firma digital; desembolso en 15 días tras inscripción de la garantía.
Hogares (FOGAES)
Primera vivienda nueva ≤ 4 000 UF.
Pie mínimo 10 %.
Pre-aprobación bancaria, promesa de compraventa y cédula.
BancoEstado detalla el formulario y simula CAE con subsidio.
5 | Ventajas macro y para la banca
Riesgo compartido y expansión de crédito
El banco recupera hasta 80 % del capital impago, lo que reduce provisiones y libera capital regulatorio para nuevos préstamos.
Estímulo contracíclico
El Senado subrayó en 2025 que FOGAPE Chile Apoya mantiene la liquidez empresarial durante ciclos de alza TPM, evitando cierres y despidos masivos senado.cl.
6 | Riesgos y buenas prácticas
Sobreendeudamiento: mantener DSCR ≥ 1,3 incluso con tasa subsidiada.
Seguros caros: comparar primas; diferencias de 500 000 $ detectadas por SERNAC.
Mora fraudulenta: la garantía se invalida si hay dolo.
7 | Preguntas frecuentes adicionales
| Pregunta | Respuesta | Fuente |
|---|---|---|
| ¿FOGAPE cubre leasing de vehículos productivos? | Sí, hasta 15 000 UF si el destino es productivo | sernac.cl |
| ¿FOGAES es compatible con subsidio DS 1? | Sí, ambos pueden combinarse para la compra de primera vivienda | banco.santander.cl |
| Comisión de prepago máxima | 1 mes de intereses en UF (Ley 18 010) | leychile.cl |
El aval estatal convierte proyectos inviables en financiables: en pymes despliega capital de trabajo con tasas topadas y en hipotecarios reduce el pie al 10 % y descuenta la tasa en 60 pb. Quien cumpla los requisitos y compare CAE (incluida prima y seguros) puede aprovechar la cobertura de 50–80 % del Estado, proteger su flujo y fortalecer su patrimonio sin poner en riesgo activos clave.
Cómo solicitar créditos para empresas en Chile
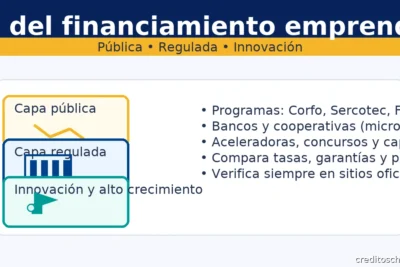
Créditos para emprendedores: desde la idea al financiamiento

Créditos FOGAPE Santander: requisitos y garantías
Créditos con boleta de honorarios: cómo demostrar ingresos

Créditos comerciales: capital de trabajo y financiamiento

Créditos a microempresas: financiamiento MYPE y garantías
Líneas de crédito para empresas: capital de trabajo y factoring
Créditos para PYMES: financiamiento MYPE y garantías
Créditos a PYMES: financiamiento MYPE y garantías
Cómo solicitar un Crédito Pyme en BancoEstado paso a paso
Subir
Deja una respuesta